猜你想问
这份报告主要分析了什么内容?
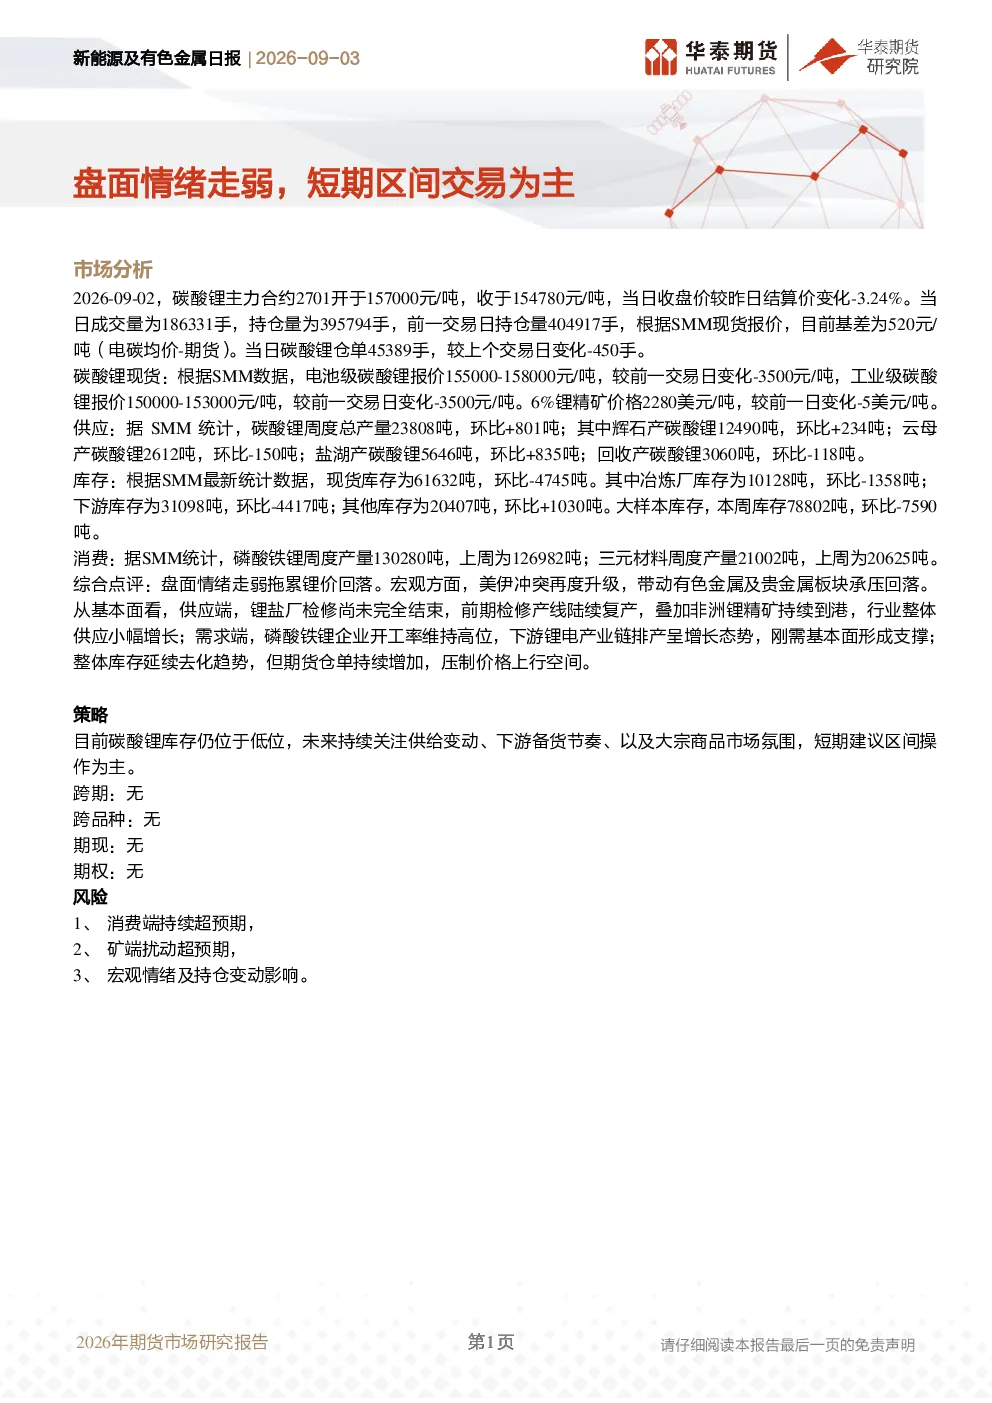
这份报告主要分析了碳酸锂的市场情况,包括价格变动、供应、库存和消费等数据。报告指出,盘面情绪走弱导致锂价回落,但整体库存延续去化趋势。报告还提供了相关图表和资料来源,供投资者参考。
新能源行业未来发展趋势如何?
报告显示,磷酸铁锂企业开工率维持高位,下游锂电产业链排产增长,表明新能源行业需求依然强劲。但供应端存在小幅增长压力,需持续关注供给变动和下游备货节奏。
报告重点分析了哪些方向?
报告重点分析了碳酸锂的现货价格、供应量、库存变化以及消费情况。同时,报告还关注了期货仓单变化对价格的影响,以及宏观环境对有色金属板块的影响。
当前市场现状如何判断?
当前市场现状是锂价受盘面情绪和宏观因素影响有所回落,但整体库存处于低位,需求端保持支撑。报告建议短期进行区间操作,并关注供给和需求的变化。
这份报告有哪些风险提示?
报告提示了三个主要风险:消费端持续超预期增长、矿端扰动超预期,以及宏观情绪和持仓变动可能带来的影响。投资者需关注这些风险因素,谨慎决策。
你可能感兴趣
新能源及有色金属日报:周度去库放缓,盘面情绪走弱
华泰期货2026-09-04
新能源及有色金属日报:碳酸锂增仓下行,短期区间交易为主
华泰期货2026-08-20
新能源及有色金属日报:枧下窝复产出现反复,短期区间交易为主
华泰期货2026-08-27
新能源及有色金属日报:价格震荡反复,短期区间交易为主
华泰期货2026-09-02
新能源及有色金属日报:多空博弈剧烈,短期区间交易为主
华泰期货2026-09-09
新能源及有色金属日报:多空博弈剧烈,短期区间交易为主
华泰期货2026-08-21
新能源及有色金属日报:现货成交情况一般,碳酸锂盘面区间震荡为主
华泰期货2025-04-17
新能源及有色金属日报:交易氛围冷清,盘面承压走跌
华泰期货2026-07-31
新能源及有色金属日报:供需双弱情况下,盘面区间震荡
华泰期货2025-12-31
新能源及有色金属日报:反弹后套保意愿较高,碳酸锂盘面走弱
华泰期货2025-07-01