猜你想问
这份研报主要分析了什么内容?
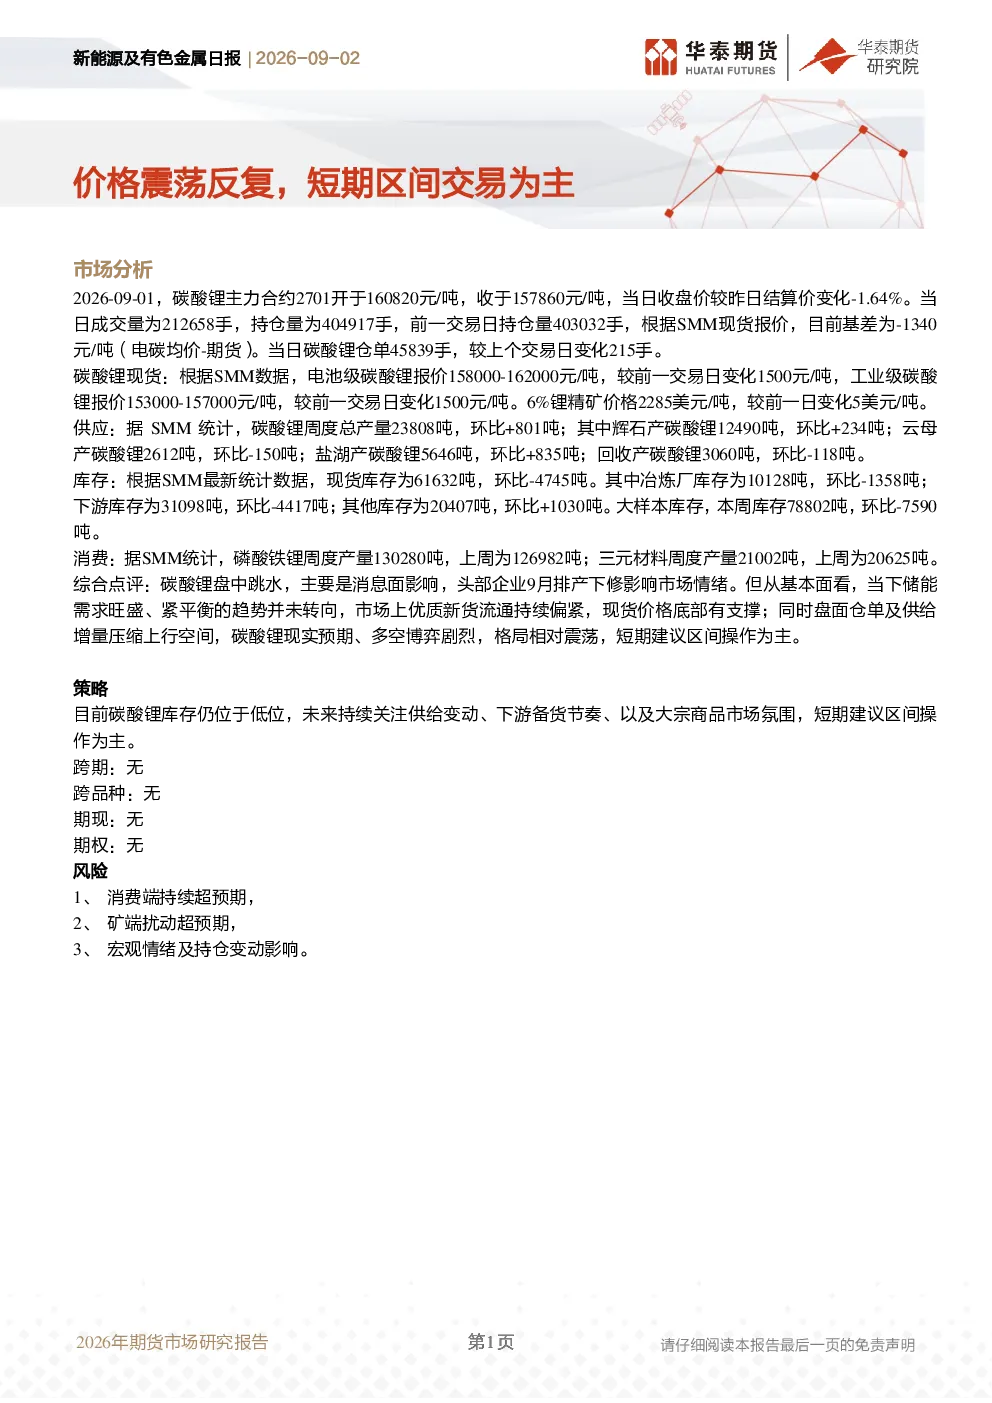
这份研报主要分析了碳酸锂的市场情况,包括价格波动、供需关系、库存变化以及消费趋势。报告指出碳酸锂主力合约价格下跌,但现货价格有所上涨,供应量环比增加,库存环比减少,消费端保持增长。报告认为市场格局相对震荡,短期建议区间操作为主。
新能源及有色金属行业未来发展趋势如何?
报告显示碳酸锂市场供需紧平衡,储能需求旺盛,优质新货流通持续偏紧,价格底部有支撑。未来需关注供给变动、下游备货节奏以及大宗商品市场氛围,这些因素将影响行业发展趋势。
研报重点分析了哪些方向?
研报重点分析了碳酸锂的供需关系、库存变化、价格走势以及消费情况。报告详细统计了碳酸锂的周度产量、库存数据,并分析了电池级和工业级碳酸锂的价格变化,同时关注了头部企业排产对市场情绪的影响。
当前新能源及有色金属市场现状如何?
当前新能源及有色金属市场呈现价格震荡反复的态势,碳酸锂期货和现货价格均出现波动,但整体库存位于低位,市场供需关系依然紧张。报告认为市场格局相对震荡,短期建议投资者采取区间操作策略。
研报提示了哪些风险?
研报提示了消费端持续超预期、矿端扰动超预期以及宏观情绪及持仓变动影响三大风险。这些因素可能对新能源及有色金属市场产生不利影响,投资者需密切关注相关动态。
你可能感兴趣
新能源及有色金属日报:枧下窝复产出现反复,短期区间交易为主
华泰期货2026-08-27
新能源及有色金属日报:盘面情绪走弱,短期区间交易为主
华泰期货2026-09-03
新能源及有色金属日报:多空博弈剧烈,短期区间交易为主
华泰期货2026-08-21
新能源及有色金属日报:碳酸锂增仓下行,短期区间交易为主
华泰期货2026-08-20
新能源及有色金属日报:多空博弈剧烈,短期区间交易为主
华泰期货2026-09-09
新能源及有色金属日报:价格区间震荡,去库进程或将反复
华泰期货2026-06-09
新能源及有色金属日报:价格区间震荡,短期供应偏紧
华泰期货2026-07-28
新能源及有色金属日报:库存扰动影响短期情绪,价格区间震荡
华泰期货2026-09-10
新能源及有色金属日报:现货成交情况一般,碳酸锂盘面区间震荡为主
华泰期货2025-04-17
新能源及有色金属日报:价格震荡反复,市场博弈持续
华泰期货2026-07-16