猜你想问
若羽臣2026年半年度业绩表现如何?
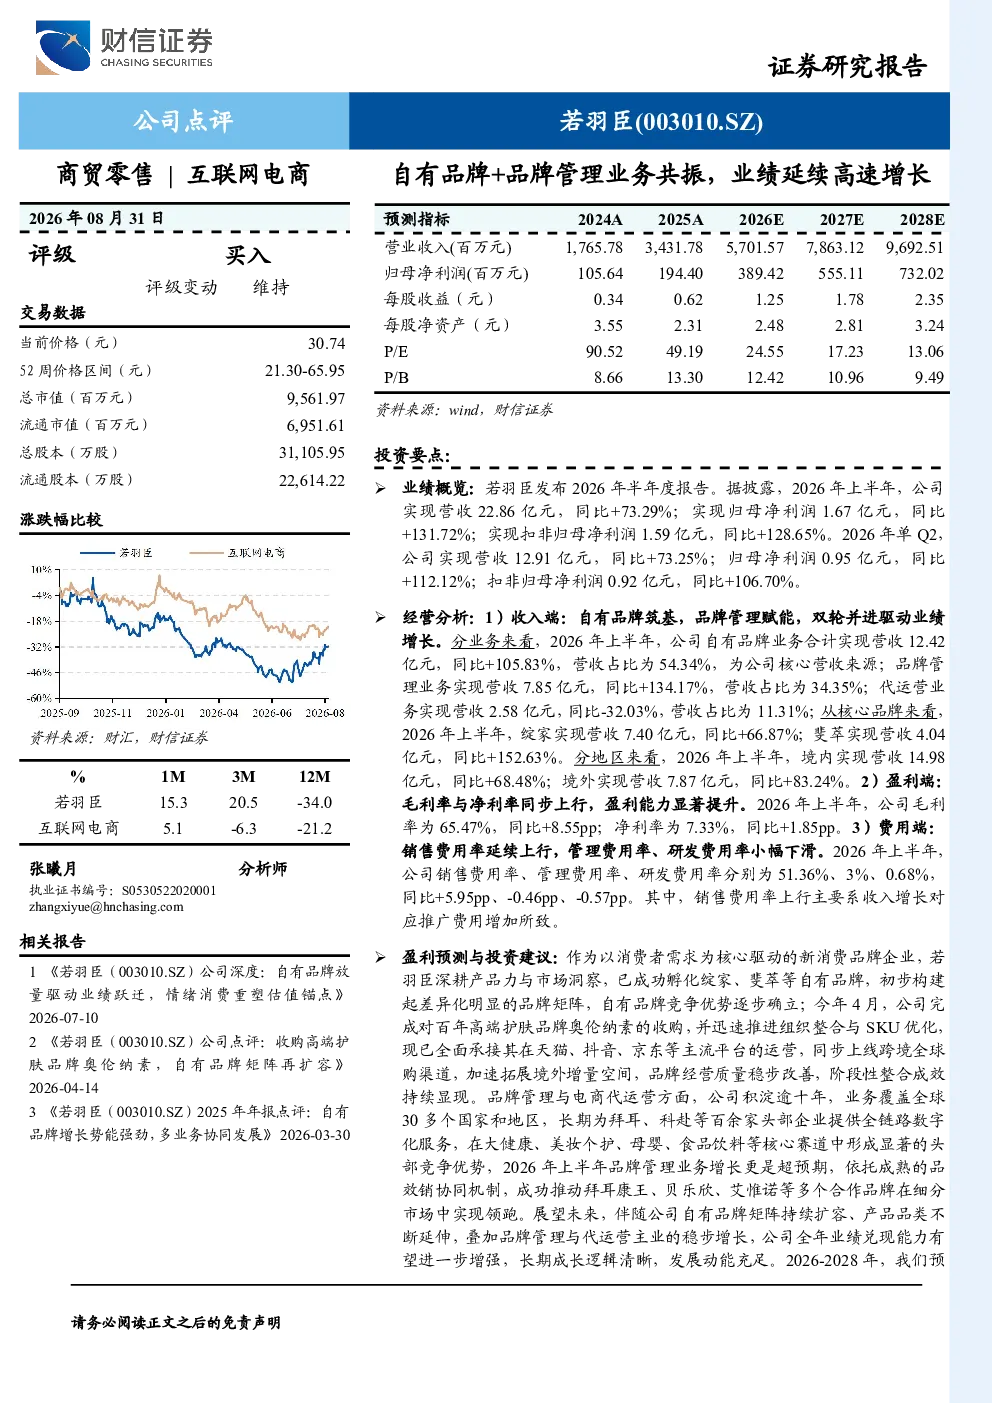
若羽臣2026年半年度业绩表现亮眼,公司通过自有品牌与品牌管理双轮驱动实现高速增长。2026年上半年,公司营收22.86亿元(同比+73.29%),归母净利润1.67亿元(同比+131.72%),扣非归母净利润1.59亿元(同比+128.65%)。单Q2营收12.91亿元(同比+73.25%),归母净利润0.95亿元(同比+112.12%)。自有品牌业务营收12.42亿元(同比+105.83%),占比54.34%,核心品牌绽家(同比+66.87%)和斐萃(同比+152.63%)表现突出。品牌管理业务营收7.85亿元(同比+134.17%),占比34.35%,主要客户包括拜耳、科赴等头部企业。境外营收7.87亿元(同比+83.24%)。毛利率65.47%(同比+8.55pp),净利率7.33%(同比+1.85pp)。
新消费品牌赛道发展趋势如何?
新消费品牌赛道发展趋势呈现多元化与精细化并存特点。一方面,消费者需求升级推动品牌加速创新,产品力与市场洞察成为核心竞争力。另一方面,头部品牌通过并购整合加速扩张,如若羽臣完成对奥伦纳素的收购,拓展境外市场。同时,品牌管理与代运营服务需求持续增长,具备十年积淀的企业形成显著头部优势。未来,自有品牌矩阵持续扩容与专业化服务能力提升将驱动行业长期成长。
若羽臣报告重点分析了哪些方面?
若羽臣报告重点分析了公司业务结构、地区分布、盈利能力及费用结构。业务结构方面,自有品牌与品牌管理业务高速增长,代运营业务受行业周期影响下滑。地区分布显示,境内与境外市场均实现增长。盈利能力方面,毛利率净利率同步提升。费用结构显示销售费用率上升主要因收入增长带动推广费用增加,管理费用率下降,研发费用率微降。
当前新消费品牌市场现状如何?
当前新消费品牌市场现状呈现头部集中与下沉市场并进格局。头部品牌通过自有品牌与代运营双轮驱动,加速市场扩张与产品迭代。同时,行业竞争加剧,品牌管理服务需求持续提升,专业代运营机构凭借经验积累形成竞争优势。消费者需求变化快,品牌需持续创新以保持市场地位。
若羽臣报告提示了哪些风险?
若羽臣报告提示了宏观经济波动、行业政策变化、市场竞争加剧、产品质量风险、产品研发和注册风险等。宏观经济波动可能影响消费需求,行业政策变化可能带来合规挑战,市场竞争加剧可能压缩利润空间,产品质量风险可能损害品牌声誉,产品研发和注册风险可能影响新品上市进度。