猜你想问
这份研报的核心内容是什么?
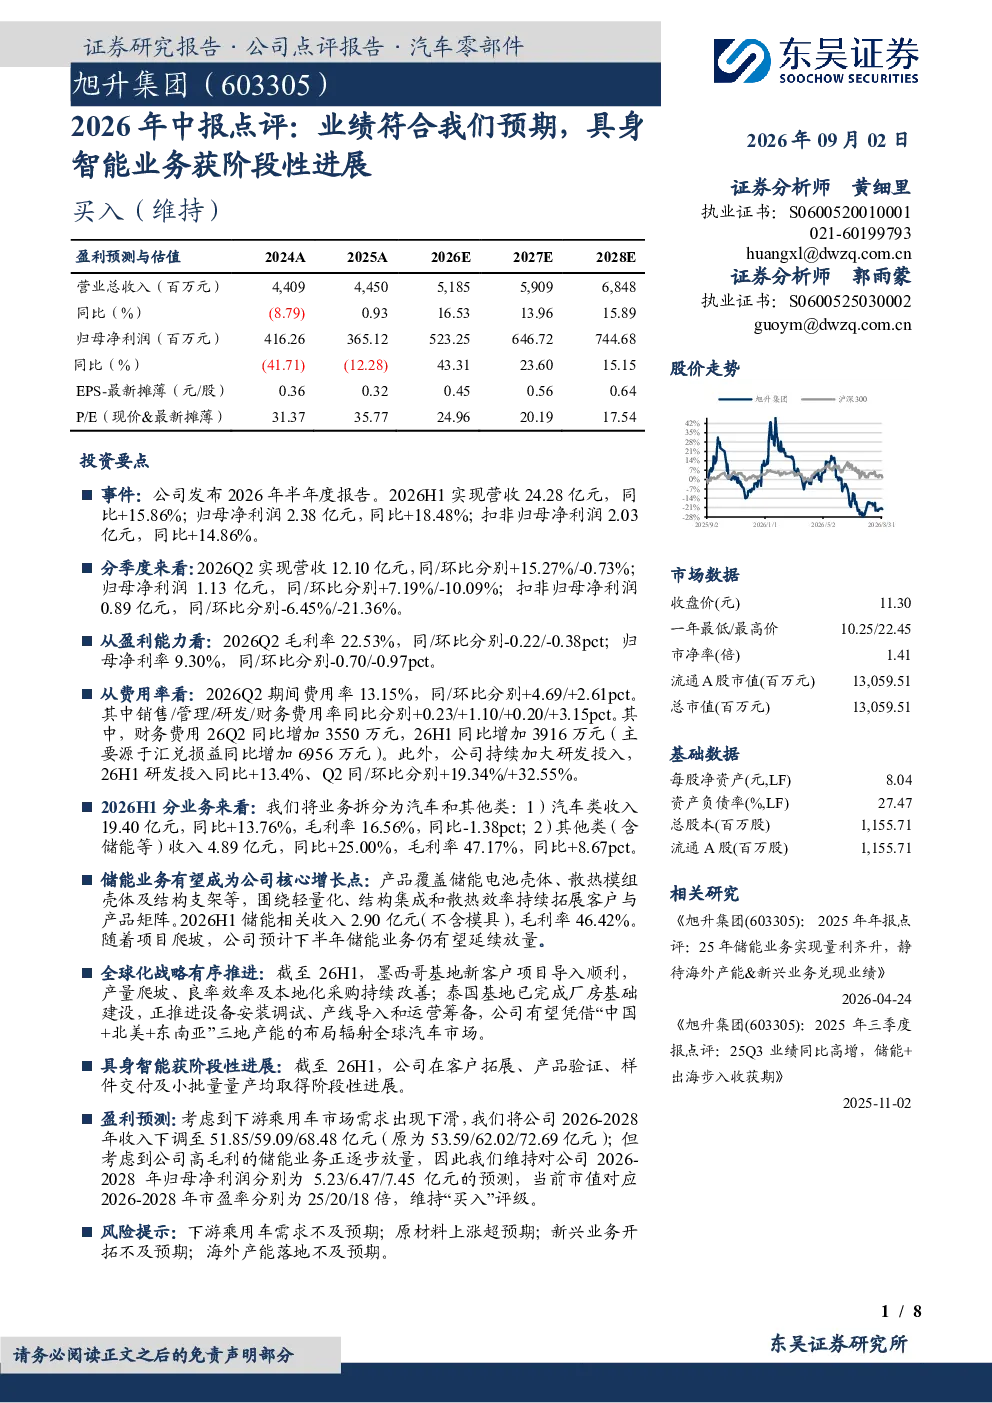
本报告点评了2026年中报,指出公司营收24.28亿元同比增长15.86%,净利润2.38亿元同比增长18.48%。毛利率提升至22.72%,净利率达9.79%。具身智能业务取得阶段性进展,储能业务收入2.90亿元,毛利率46.42%,全球化布局逐步完善。
储能赛道的发展趋势如何?
储能业务围绕轻量化、结构集成和散热效率持续拓展,2026H1收入2.90亿元,毛利率46.42%,预计下半年延续放量。公司已形成“中国+北美+东南亚”三地产能布局,墨西哥基地产量爬坡,泰国基地建设完成,体现全球化战略推进。
报告重点分析了哪些方面?
报告重点分析了公司整体业绩表现、业务拆分、储能业务进展及具身智能业务突破。特别关注了储能业务的收入增长和毛利率水平,以及具身智能产品在客户拓展、验证、交付和量产方面的阶段性成果。
当前市场对公司的判断是什么?
市场关注公司业绩增长与新兴业务进展。公司2026H1营收和利润均实现同比增长,毛利率和净利率同步提升。具身智能和储能业务成为新的增长点,但需关注乘用车需求下滑对公司整体市场表现的影响。
研报提示了哪些风险?
报告提示的主要风险包括:下游乘用车需求不及预期可能影响公司整体业绩;原材料价格上涨可能压缩利润空间;新兴业务如具身智能的市场开拓存在不确定性;海外产能落地进度可能影响全球化战略的顺利实施。
你可能感兴趣
2026年中报点评:业绩符合我们预期,新能源业务加速推进
交通运输东吴证券2026-08-24
2026年中报点评:Q2业绩符合我们预期,大缸径业务延续高增
东吴证券2026-08-29
2026年中报点评:业绩符合市场预期,海外业务进展亮眼
电气设备东吴证券2026-08-27
2026年中报点评:业绩符合我们预期,26H1设备业务量利齐增
交运设备东吴证券2026-08-19
2026年中报点评:业绩符合我们预期,四轮&两轮双曲线动能充沛
交运设备东吴证券2026-09-11
2026年中报点评Q2业绩符合我们预期,轻型动力持续放量
东吴证券2026-08-24
2025年年报&2026年一季报点评:业绩符合我们预期,锌合金助力光模块业务突破
交通运输东吴证券2026-04-30
2021年中报点评:业绩符合我们预期,血管介入业务高速增长
医药生物东吴证券2021-08-25
2021年中报点评:业绩符合我们预期,一体化平台优势+新业务拓展持续推进
医药生物东吴证券2021-08-31
2021中报点评:业绩符合我们预期,自有品牌与新零售业务表现亮眼
医药生物东吴证券2021-08-18