猜你想问
蒙牛乳业最新业绩表现如何?
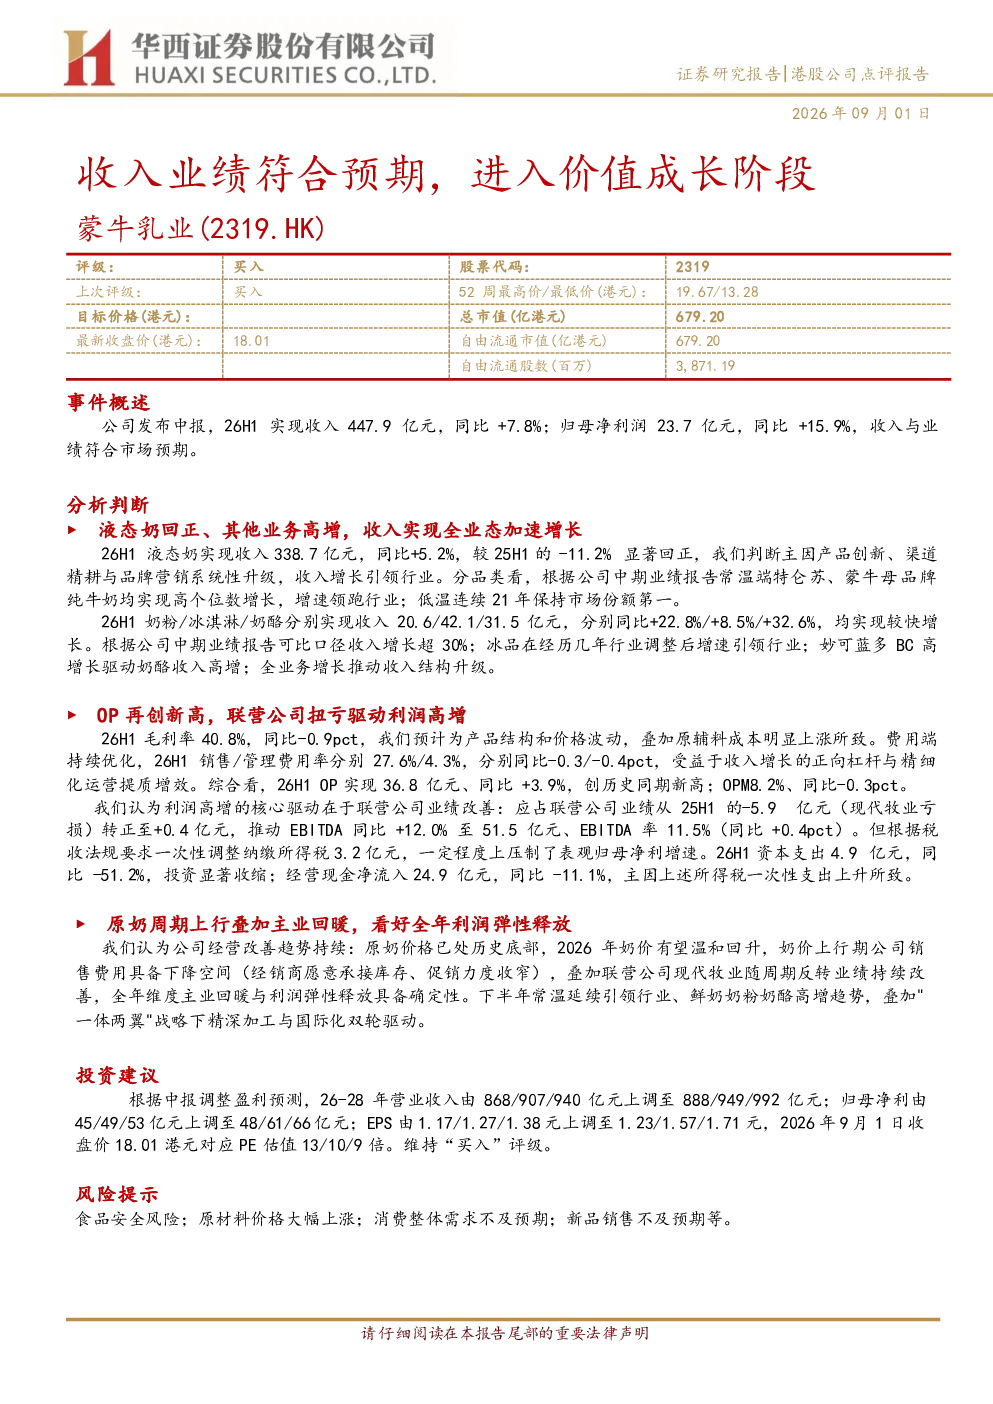
蒙牛乳业发布26H1中报,实现收入447.9亿元(同比+7.8%),归母净利润23.7亿元(同比+15.9%),收入与业绩符合市场预期。液态奶收入338.7亿元(同比+5.2%),显著回正,常温端特仑苏、蒙牛母品牌纯牛奶均实现高个位数增长,低温奶市场份额连续21年第一。奶粉/冰淇淋/奶酪收入分别同比+22.8%/+8.5%/+32.6%,冰品增速引领行业,妙可蓝多BC驱动奶酪高增。联营公司业绩改善,推动EBITDA同比+12.0%至51.5亿元。
乳制品行业未来发展趋势是什么?
乳制品行业未来发展趋势显示原奶周期上行,预计2026年奶价有望温和回升,带动销售费用下降。低温奶市场保持领先地位,常温奶与鲜奶奶粉奶酪业务高增,‘一体两翼’战略(精深加工与国际化)双轮驱动。行业集中度提升,头部企业通过产品创新、渠道精耕与品牌营销升级,持续巩固市场地位。联营公司如现代牧业随周期反转,业绩持续改善,为行业增长提供动力。
研报对蒙牛乳业哪些业务板块进行了重点分析?
研报重点分析了蒙牛乳业的液态奶、奶粉、冰淇淋、奶酪等业务板块。液态奶业务实现显著回正,常温端特仑苏、蒙牛母品牌纯牛奶增长稳健,低温奶市场份额保持第一。其他业务中,奶粉/冰淇淋/奶酪收入分别同比+22.8%/+8.5%/+32.6%,冰品增速引领行业,妙可蓝多BC驱动奶酪业务高增。这些业务板块共同推动公司整体收入与利润增长。
当前乳制品市场处于什么状态?
当前乳制品市场处于行业回暖与利润弹性释放阶段。液态奶业务回正,常温奶与低温奶市场保持领先,奶酪等新兴品类增长迅速。头部企业通过产品创新与渠道优化,提升市场份额与盈利能力。原奶价格周期上行预期为行业带来成本压力,但企业通过精细化运营与费用端优化,维持利润增长。联营公司业绩改善,进一步支撑市场整体表现。
研报提示了哪些投资风险?
研报提示了乳制品行业的主要投资风险,包括食品安全风险,需关注产品质量与合规性;原材料价格大幅上涨,原奶成本波动可能影响毛利率;消费需求不及预期,宏观经济变化可能影响消费者购买力;新品销售不及预期,产品创新需转化为实际市场表现。此外,联营公司业绩波动也可能对整体业绩产生影响。