猜你想问
这份研报的核心内容是什么?
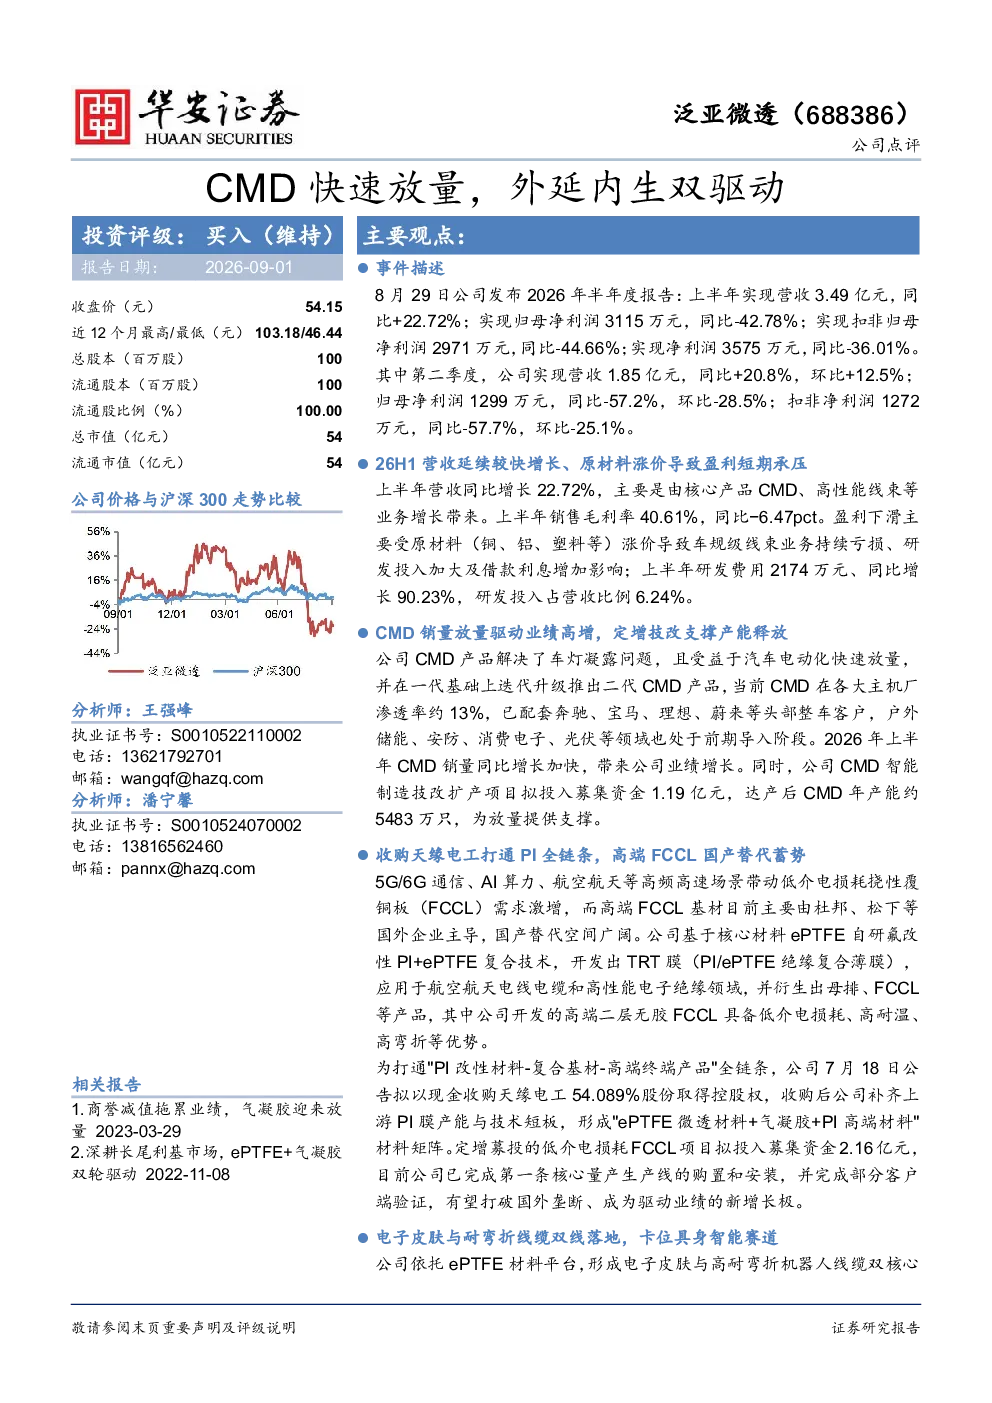
这份研报分析了泛亚微透2026年上半年的业绩表现,指出公司营收同比增长22.72%至3.49亿元,但归母净利润同比下滑42.78%至3115万元。主要增长动力来自核心产品CMD销量放量,受益于汽车电动化快速放量,二代CMD产品已配套奔驰、宝马等头部整车客户。公司CMD智能制造技改扩产项目拟投入1.19亿元,年产能约5483万只。此外,公司通过收购天缘电工打通PI全链条,开发高端FCCL产品,并依托ePTFE材料平台,形成电子皮肤与高耐弯折机器人线缆双核心产品体系,卡位具身智能赛道,电子皮肤近期获北美客户100套灵巧手手套订单。
当前电子皮肤赛道的发展趋势如何?
电子皮肤赛道正快速发展,成为具身智能领域的重要方向。依托ePTFE材料平台,电子皮肤产品具有高耐弯折特性,可应用于灵巧手手套等场景。从研报中可以看出,泛亚微透在该领域已取得进展,近期获得北美客户100套灵巧手手套订单,显示出产品市场潜力。随着人工智能和机器人技术的进步,电子皮肤等柔性电子产品的需求预计将持续增长,为相关企业带来广阔的市场空间。目前,国内企业在该领域尚处于布局阶段,未来发展前景广阔。
研报主要分析了泛亚微透的哪些方面?
研报主要分析了泛亚微透的业绩表现、增长动力、产业链布局和新兴业务。在业绩方面,公司2026年上半年营收和CMD销量均实现增长,但净利润下滑。增长动力主要来自CMD产品放量,以及公司在产业链的布局,如收购天缘电工打通PI全链条,开发高端FCCL产品。新兴业务方面,公司依托ePTFE材料平台,发展电子皮肤和高耐弯折机器人线缆,卡位具身智能赛道。研报还提到了公司未来的产能扩张计划和估值预测。
当前电子皮肤市场的现状如何?
当前电子皮肤市场尚处于发展初期,但已展现出良好的发展势头。随着具身智能概念的兴起,电子皮肤等柔性电子产品的需求逐渐被市场认可。从研报中可以看出,泛亚微透等国内企业已开始在电子皮肤领域进行布局,并取得初步成果,如获得北美客户的订单。这表明电子皮肤产品已具备一定的市场接受度,但仍面临技术成熟度、成本控制和规模化应用等方面的挑战。未来,随着技术的不断进步和应用场景的拓展,电子皮肤市场有望迎来更快的增长。
研报提到了哪些风险提示?
研报提示了泛亚微透面临的主要风险,包括原材料价格波动、行业竞争加剧和下游应用增速不及预期。原材料价格波动可能影响公司的生产成本和盈利能力;行业竞争加剧可能导致市场份额下降和产品价格压力;下游应用增速不及预期则可能影响公司产品的市场需求和销售情况。这些风险因素需要公司密切关注并采取相应措施加以应对,以确保业务的稳健发展。