猜你想问
赛轮轮胎Q2业绩表现如何?
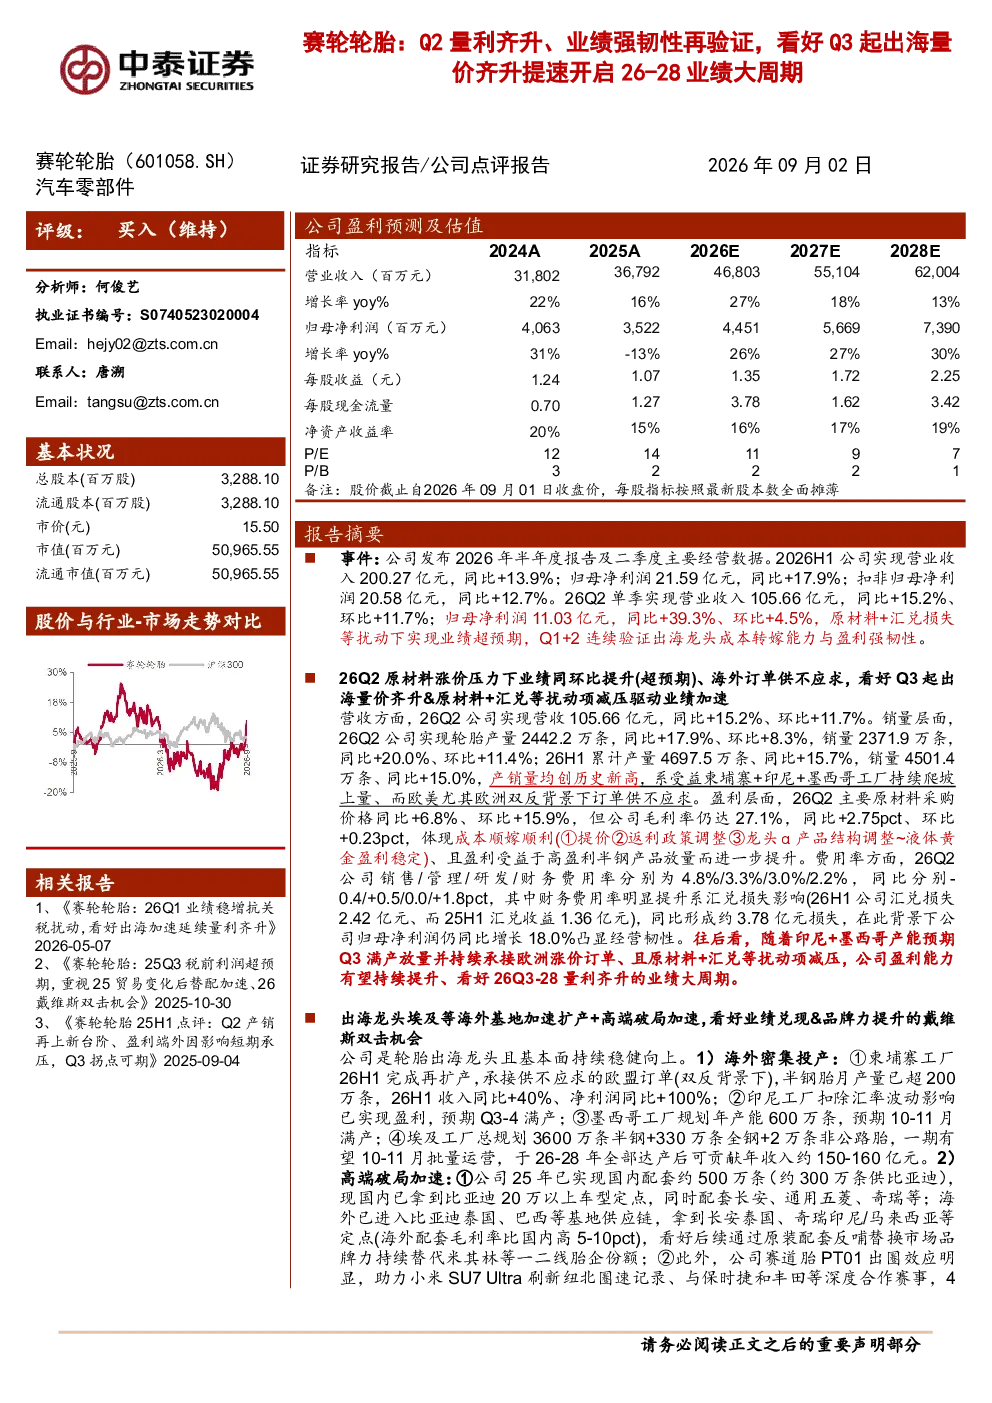
赛轮轮胎2026年Q2业绩亮眼,实现营业收入105.66亿元(同比+15.2%),归母净利润11.03亿元(同比+39.3%)。公司上半年整体营收200.27亿元(同比+13.9%),归母净利润21.59亿元(同比+17.9%)。在原材料和汇兑损失等不利因素下,公司仍超预期完成业绩目标,验证了其出海龙头地位和盈利强韧性。主要得益于柬埔寨、印尼、墨西哥工厂产能爬坡及欧美订单供不应求,推动产销量创历史新高。
赛轮轮胎的业绩增长主要驱动因素是什么?
赛轮轮胎业绩增长主要受销量提升、盈利能力增强和费用控制三方面驱动。销量方面,Q2轮胎产量2442.2万条(同比+17.9%),销量2371.9万条(同比+20.0%),主要得益于海外工厂产能扩张和欧美订单强劲。盈利能力方面,Q2毛利率达27.1%(同比+2.75pct),得益于提价、返利政策调整及高盈利半钢产品放量,成本顺延顺利。费用控制方面,销售、管理费用率下降,财务费用率虽因汇兑损失上升,但归母净利润仍增长18.0%,凸显经营韧性。
赛轮轮胎未来发展趋势如何?
赛轮轮胎未来发展趋势向好,预计Q3起将迎来量价齐升。印尼、墨西哥工厂满产后,欧洲订单承接能力增强,原材料和汇兑压力有望缓解,驱动业绩加速。公司正加速海外基地扩产,柬埔寨工厂半钢胎月产量超200万条,印尼、墨西哥工厂计划年内满产,埃及工厂一期也将批量运营,预计2026-28年贡献年收入150-160亿元。此外,公司正推动品牌高端化,国内配套比亚迪,海外进入比亚迪供应链,赛道胎PT01助力小米SU7Ultra,持续提升品牌价值。
当前轮胎市场现状如何?
当前轮胎市场呈现供需两旺态势,尤其海外市场订单供不应求。赛轮轮胎凭借其海外产能布局和订单优势,表现突出。公司柬埔寨、印尼、墨西哥工厂产能持续爬坡,满足欧美订单需求,产销量创历史新高。同时,行业整体盈利能力提升,主要轮胎企业通过提价、优化产品结构等方式提升毛利率。但需关注原材料价格波动和国际贸易摩擦等不确定性因素对市场的影响。
赛轮轮胎研报存在哪些风险?
赛轮轮胎研报提示的风险包括:行业需求不及预期可能导致订单下滑;竞争加剧可能压缩利润空间;国际贸易摩擦可能影响出口业务;原材料价格波动可能侵蚀盈利能力;品牌塑造仍需持续投入。此外,海外工厂产能爬坡和汇率波动也存在一定不确定性。投资者需关注这些风险因素对公司业绩的潜在影响。