猜你想问
海信视像2026年H1业绩表现如何?
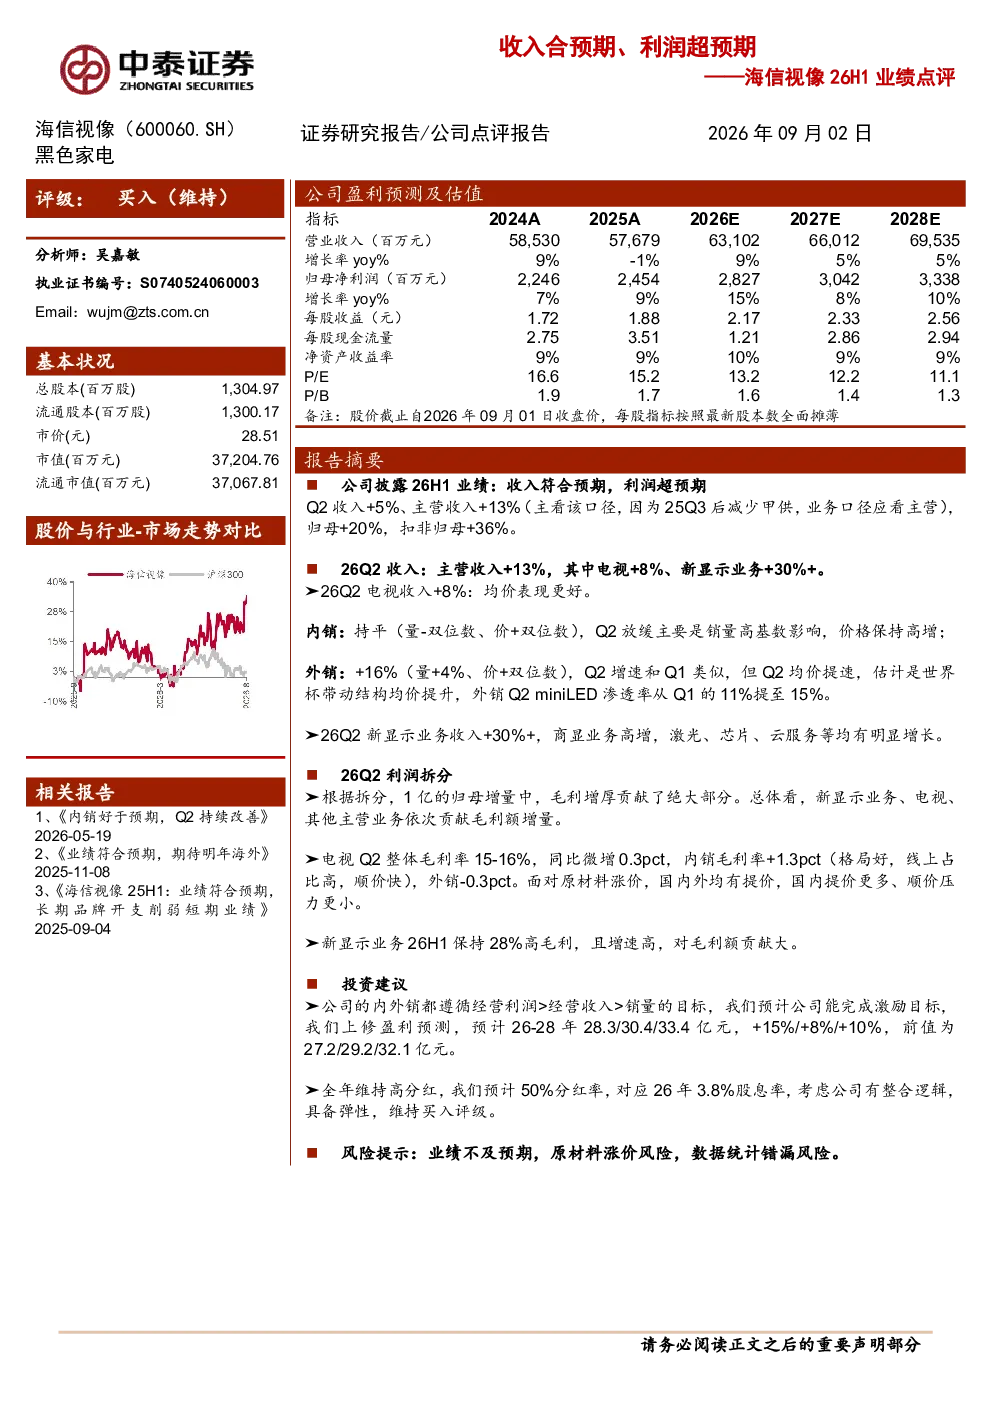
海信视像2026年H1业绩符合预期,收入增长5%,主营收入增长13%,归母净利润增长20%,扣非归母净利润增长36%。电视业务均价表现更好,内销销量高基数影响下价格保持高增,外销均价提速,miniLED渗透率从Q1的11%提升至15%;新显示业务收入增长30%以上,商显、激光、芯片、云服务等均显著增长。
新显示业务对海信视像的盈利能力有何影响?
新显示业务对海信视像盈利能力提升显著,收入增长30%以上,保持28%高毛利,增速高,对毛利额贡献大。商显、激光、芯片、云服务等均显著增长,成为公司新的利润增长点。
海信视像未来三年营收和净利润有何预测?
海信视像预计2026-2028年营收28.3/30.4/33.4亿元,增长15%/8%/10%,前值27.2/29.2/32.1亿元。归母净利润预计2.45/2.87/3.04亿元,增长9.3%/15.2%/7.6%。
海信视像面临哪些投资风险?
海信视像面临的主要风险包括业绩不及预期、原材料涨价风险、数据统计错漏风险。此外,市场竞争加剧也可能对公司经营产生影响。
海信视像2026年H1报告的核心结论是什么?
海信视像2026年H1业绩超预期,内外销均遵循经营利润>经营收入>销量的目标,新显示业务高增长显著提升整体盈利能力。维持买入评级,预计未来三年业绩稳健增长,分红政策稳定,具备投资价值。
你可能感兴趣
西部医药CXO 药明合联26H1业绩 收入 利润超预期 订单 管线保持高增速
未知机构2026-08-25
金域医学 发布26H1业绩预告及股权激励草案 业绩超预期 拐点向上 收入企稳 利润大
未知机构2026-07-14
投资驱动利润高增,DPS超预期增长——中国人保26H1业绩点评
国金证券2026-08-28
26H1业绩预告点评26H1业绩大幅超预期,金价上涨利润弹性显著
国泰海通证券2026-08-20
太阳 申万轻工 永艺股份 Q2收入亮眼 经营利润超预期 出口链低估值标的强庆祝26H1收入25.
未知机构2026-08-27
阜博26H1 收入利润超预期 短剧与AI视频驱动增长
未知机构2026-08-28
百奥赛图 26H1收入高增利润超预期
未知机构2026-08-06
建投食饮 杨骥 鸣鸣很忙26H1 收入利润均绩大超预期 量贩产业逻辑再次确认
未知机构2026-08-24
海天味业 26H1业绩速览 收入利润低于预期
未知机构2026-08-26
西部医药CXO 药明合联26H1业绩收入 利
未知机构2026-08-25