猜你想问
这份研报主要分析了哪些期货品种?
这份研报主要分析了焦煤、沪铜、碳酸锂、原油、沥青、PP、塑料、PVC、尿素等核心期货品种的行情走势及基本面情况。涵盖了这些品种的供应、需求、库存、成本等多方面因素,并对未来一段时间的市场趋势进行了展望。
报告对期货行业的发展趋势有何看法?
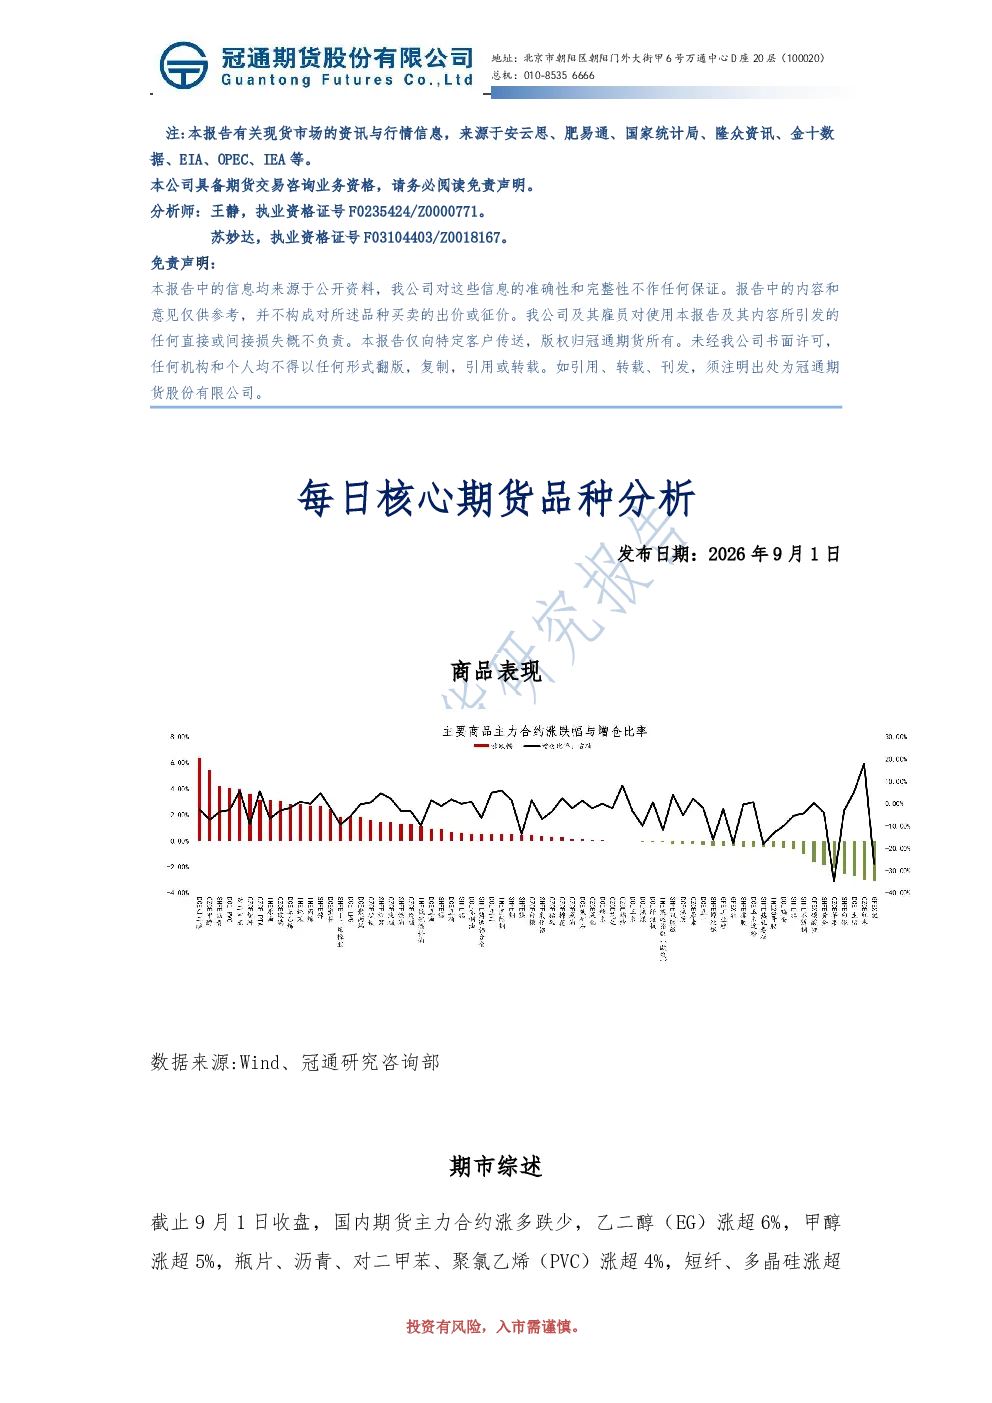
报告指出,国内期货市场整体呈现涨多跌少,乙二醇、甲醇等品种涨幅较大,红枣、碳酸锂等品种跌幅较大。资金流向方面,沪铜、豆粕等品种资金流入,中证1000等品种资金流出。各品种的具体走势分析显示,供需关系、成本支撑、地缘政治等因素对期货价格影响显著,市场整体呈现震荡整理态势。
报告中重点分析了哪些品种的行情?
报告中重点分析了焦煤、沪铜、碳酸锂、原油、沥青、PP、塑料、PVC、尿素等品种的行情。以焦煤为例,报告指出国内矿山恢复缓慢,蒙煤通关数量降至低位,供应端实质性紧缺,但钢厂库存累库,焦企开工继续下行,行情高位整理为主。以沪铜为例,智利铜产量下降,矿端偏紧,加工费持续下行,国内铜冶炼厂开工率环比下行,铜价以偏强为主。
当前期货市场的现状如何判断?
当前期货市场整体呈现涨多跌少,乙二醇、甲醇等品种涨幅较大,红枣、碳酸锂等品种跌幅较大。资金流向方面,沪铜、豆粕等品种资金流入,中证1000等品种资金流出。各品种的具体走势分析显示,供需关系、成本支撑、地缘政治等因素对期货价格影响显著,市场整体呈现震荡整理态势。部分品种如原油、沥青等受地缘政治影响较大,价格波动较为剧烈。
报告中提示了哪些投资风险?
报告中提示了地缘政治风险、供应端风险、需求端风险等多方面投资风险。以原油为例,霍尔木兹海峡未开放,美伊再度爆发小规模军事冲突,中东地缘局势升温,全球原油低库存及成品油消费旺季之下,预计原油偏强震荡,但地缘反复,原油波动大,需注意控制风险。以PVC为例,房地产仍在调整阶段,投资、销售面积等同比降幅仍较大,虽然多部门出台房地产利好政策,但PVC开工率继续回落,下游需求处于淡季,需谨慎参与。
你可能感兴趣
每日核心期货品种分析
冠通期货2026-05-07
每日核心期货品种分析
金融冠通期货2026-03-03
每日核心期货品种分析
金融冠通期货2026-02-27
每日核心期货品种分析
冠通期货2026-04-14
每日核心期货品种分析
冠通期货2026-02-11
每日核心期货品种分析
冠通期货2026-02-24
每日核心期货品种分析
冠通期货2026-04-24
每日核心期货品种分析
冠通期货2026-03-27
每日核心期货品种分析
冠通期货2026-03-13
每日核心期货品种分析
冠通期货2026-02-04