猜你想问
这份研报主要分析了什么内容?
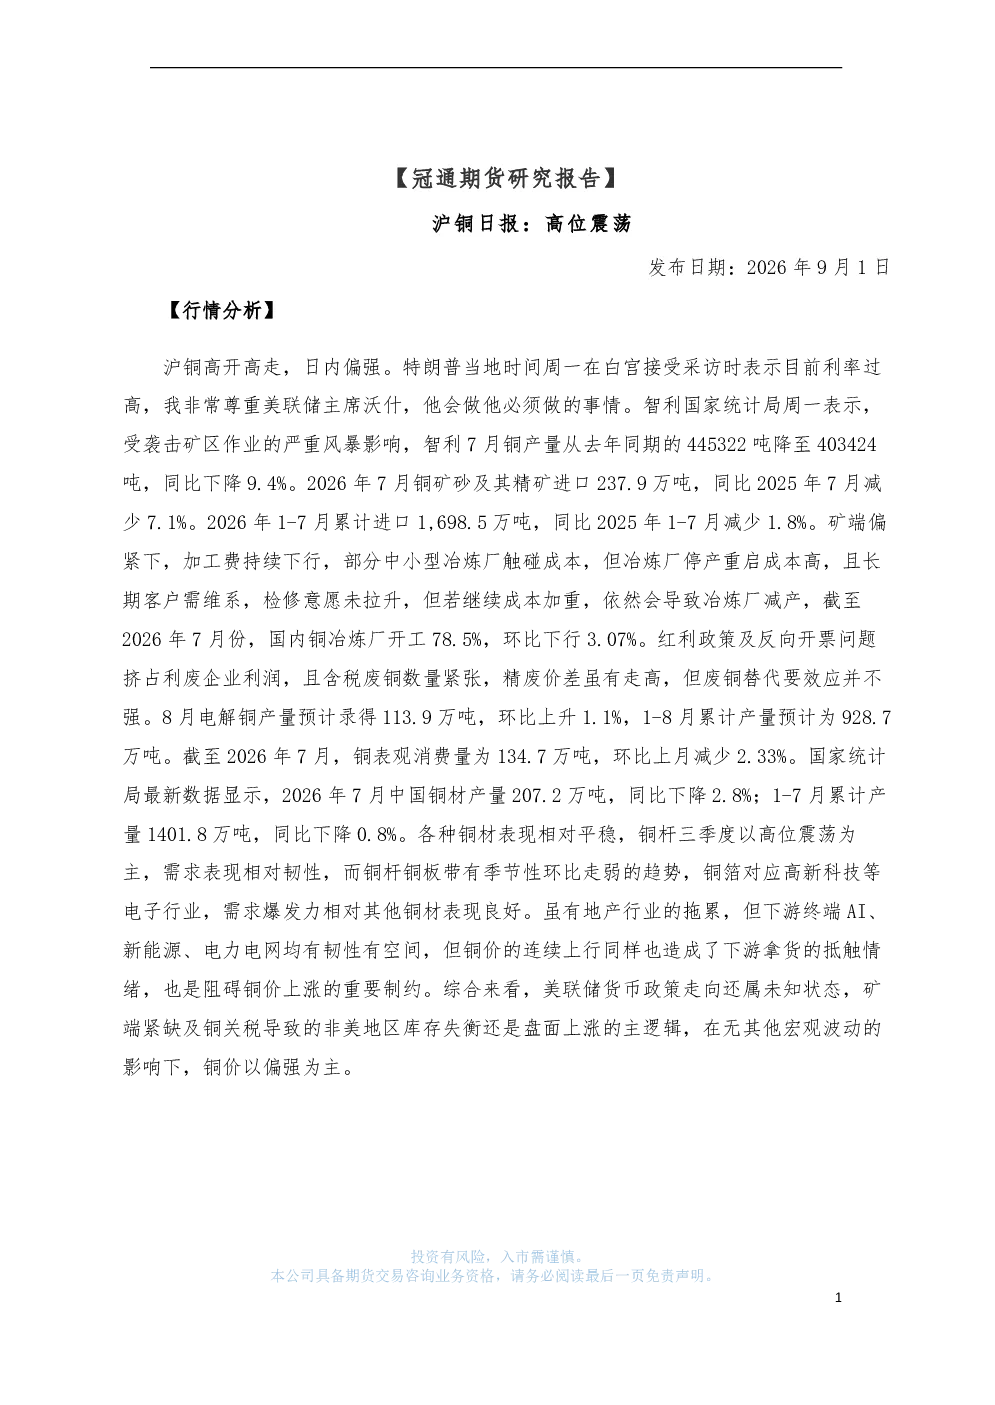
这份研报主要分析了沪铜的行情走势,包括高开高走、日内偏强等特点,同时探讨了矿端紧缺、铜关税导致非美地区库存失衡等上涨主逻辑。报告还关注了美联储政策走向、下游需求抵触情绪等因素对铜价的影响,并分析了矿端产量下降、进口减少对供给端的影响,以及加工费下行对冶炼厂利润的挤压。此外,报告还跟踪了国内外铜库存变化,并对铜材产量、需求分化等进行了分析。
铜行业未来发展趋势如何?
铜行业未来发展趋势呈现分化态势。供给端方面,智利铜产量因风暴下降,矿砂及其精矿进口减少,加剧了供给压力。加工费持续下行,部分冶炼厂触碰成本,但检修意愿未提升,可能限制减产幅度。需求端方面,虽有地产拖累,但AI、新能源、电力电网需求仍有空间,铜杆需求韧性,铜箔需求爆发力强。但铜价上涨引发下游拿货抵触情绪,需关注需求分化对行业整体的影响。
研报重点分析了哪些方向?
研报重点分析了沪铜的期现行情、供给端变化、库存动态以及下游需求等多个方向。在期现行情方面,关注期货沪铜高开高走和现货升贴水变化;在供给端,分析了TC/RC价格、矿端产量下降和进口减少的影响;在库存动态方面,跟踪了SHFE、上海保税区、LME和COMEX的铜库存变化;在下游需求方面,分析了铜材产量下降和需求分化的情况。
当前铜市场现状如何判断?
当前铜市场现状呈现高位震荡特征。矿端紧缺及铜关税导致非美地区库存失衡是价格上涨主逻辑,短期内铜价偏强。但需关注美联储政策走向及下游需求抵触情绪,这些因素可能对铜价形成制约。供给端方面,矿端产量下降、进口减少加剧供给压力,加工费下行挤压冶炼厂利润,但检修意愿限制减产幅度。需求端方面,铜杆需求韧性,铜箔需求爆发力强,但地产拖累和下游拿货抵触情绪需持续关注。
研报提示了哪些风险?
研报提示了美联储货币政策走向的不确定性,其政策变动可能对铜价产生重大影响。此外,矿端产量下降和进口减少加剧了供给压力,加工费下行可能进一步挤压冶炼厂利润,若成本加重可能引发减产。需求端方面,铜价上涨引发下游拿货抵触情绪,可能影响需求分化下的行业整体表现。还需关注国内外宏观经济波动对铜价的影响,以及国内外库存变化可能带来的市场风险。