猜你想问
民生健康上半年业绩表现如何?
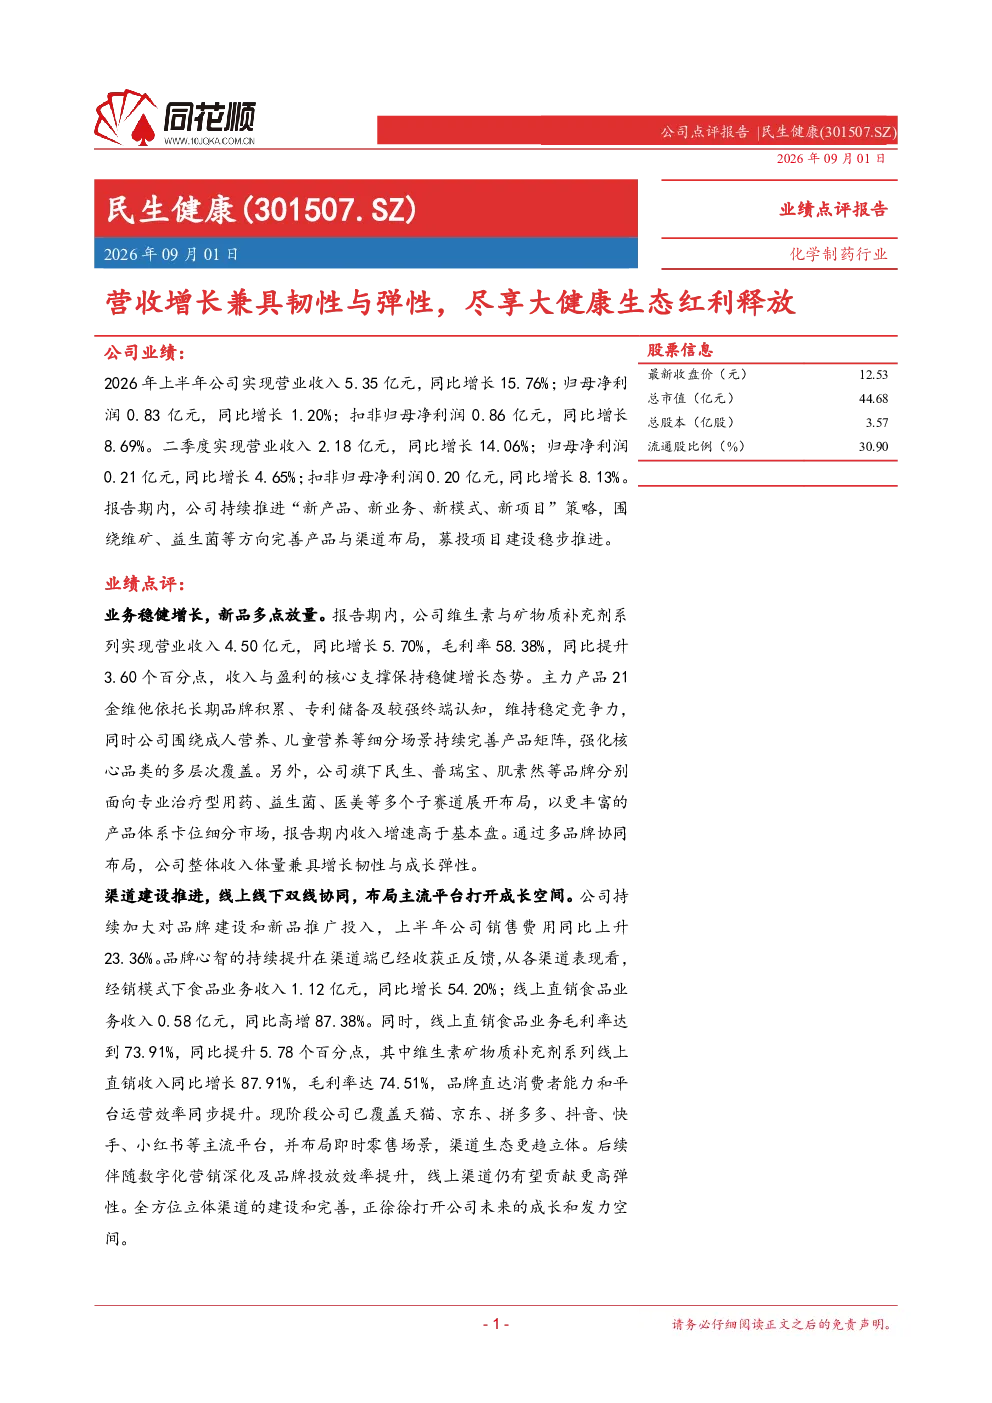
公司2026年上半年业绩表现稳健,营收和扣非归母净利润分别增长15.76%和8.69%。核心业务维生素与矿物质补充剂系列收入增长5.70%,毛利率提升3.60个百分点,保持稳健增长态势。主力产品21金维他依托品牌优势维持稳定竞争力,公司围绕成人、儿童营养等细分场景完善产品矩阵。多品牌协同布局推动整体收入增长,民生、普瑞宝、肌素然等品牌在专业治疗用药、益生菌、医美等赛道展开布局,收入增速高于基本盘。渠道建设方面,公司加大品牌建设和新品推广投入,销售费用同比上升23.36%。经销模式和线上直销模式均实现高速增长,食品业务收入同比增长54.20%,线上直销食品业务收入高增87.38%,毛利率达73.91%。公司已覆盖天猫、京东等主流平台并布局即时零售,线上渠道有望贡献更高弹性。募投项目有序推进,维矿类OTC产品智能化生产线技改项目进入智能仓储系统安装阶段,保健食品智能化生产线技改项目进入设备安装调试阶段,研发中心技改项目软硬件采购安装中。公司全球化布局取得进展,海外营养品牌Qivita迎来首款产品全球首发上市,标志着公司在海外市场迈出实质性一步。
维生素与矿物质补充剂行业发展趋势如何?
维生素与矿物质补充剂行业受益于消费者健康意识提升和老龄化趋势,市场规模持续扩大。行业竞争格局分散,头部企业通过品牌、渠道和产品创新提升竞争力。未来行业发展趋势包括:1)产品高端化,功能性、定制化产品需求增加;2)渠道多元化,线上渠道占比持续提升,即时零售成为新增长点;3)国际化加速,企业通过并购或自建品牌拓展海外市场。民生健康通过多品牌协同布局和渠道创新,在行业竞争中保持优势,但需关注新品推广和渠道拓展的持续性。
报告重点分析了哪些方面?
报告重点分析了民生健康2026年上半年的业绩表现,包括营收、净利润增长情况,核心业务维生素与矿物质补充剂系列的发展,以及多品牌战略的成效。报告还详细分析了渠道建设进展,特别是线上直销模式的增长和毛利率表现。此外,报告关注了募投项目的推进情况,如智能化生产线技改和研发中心建设,以及公司全球化布局的最新进展,如海外品牌Qivita的首款产品上市。通过这些分析,报告展现了公司在产品、渠道和国际化方面的战略布局和执行效果。
当前市场对民生健康的判断是什么?
当前市场对民生健康的判断是公司业绩表现稳健,具备持续增长潜力。公司核心业务保持稳定,多品牌战略推动收入增长,线上渠道发展迅速,全球化布局取得实质性进展。然而,行业竞争加剧、新品推广和渠道拓展的不确定性,以及募投项目进度波动和消费需求变化等因素,也需关注。民生健康在产品创新和渠道优化方面表现积极,但需持续提升运营效率以应对市场变化。
研报提示了哪些风险?
研报提示了民生健康面临的风险,包括行业竞争加剧可能导致市场份额下降,新品推广不及预期影响收入增长,渠道拓展速度放缓影响市场渗透,募投项目进度波动可能影响产能扩张计划,以及消费需求变化可能影响产品销售。此外,线上渠道的运营成本上升和海外市场的合规风险也需关注。公司需通过持续的产品创新、渠道优化和风险管理,以应对这些挑战。