猜你想问
这份研报的核心内容是什么?
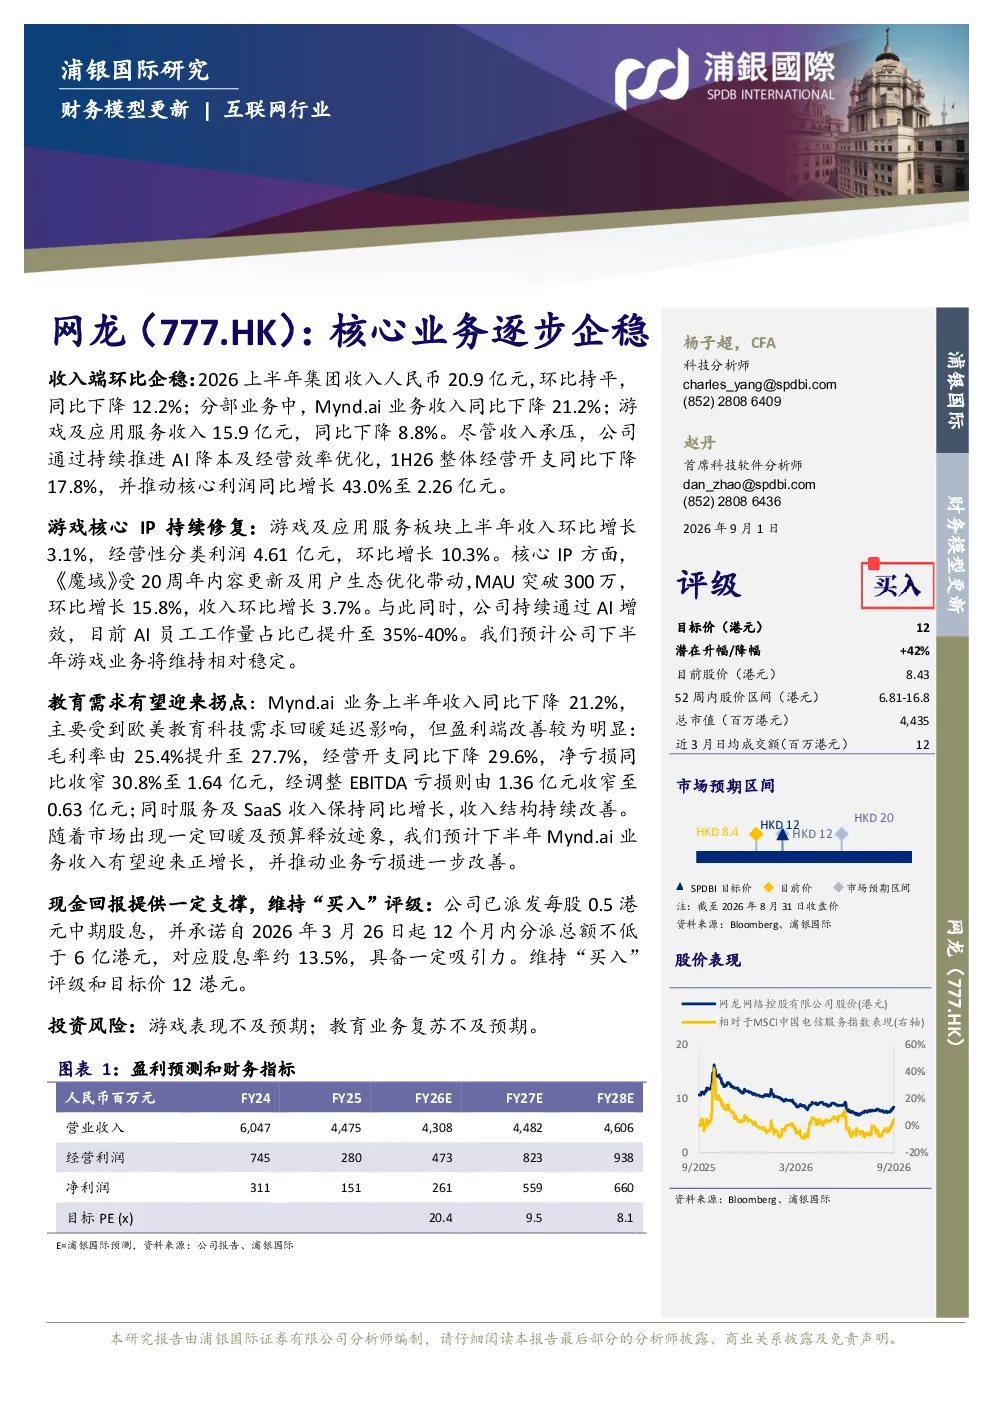
研报显示,网龙核心业务逐步企稳,2026上半年集团收入20.9亿元,环比持平但同比下降12.2%。Mynd.ai业务收入同比下降21.2%,游戏及应用服务收入15.9亿元,同比下降8.8%。成本控制成效显著,1H26整体经营开支同比下降17.8%,核心利润同比增长43.0%至2.26亿元,主要得益于AI降本及经营效率优化。游戏业务表现良好,收入环比增长3.1%,经营性分类利润4.61亿元,环比增长10.3%。核心IP《魔域》MAU突破300万,环比增长15.8%,收入环比增长3.7%。AI员工工作量占比提升至35%-40%,预计下半年游戏业务将维持相对稳定。教育业务Mynd.ai收入同比下降21.2%,主要受欧美教育科技需求回暖延迟影响,但毛利率提升至27.7%,净亏损同比收窄30.8%至1.64亿元,服务及SaaS收入保持同比增长,预计下半年收入有望迎来正增长。公司已派发每股0.5港元中期股息,并承诺12个月内分派总额不低于6亿港元,对应股息率约13.5%
游戏行业发展趋势如何?
游戏行业发展趋势方面,网龙游戏业务表现持续修复,上半年收入环比增长3.1%,经营性分类利润4.61亿元,环比增长10.3%。核心IP《魔域》受20周年内容更新及用户生态优化带动,MAU突破300万,环比增长15.8%,收入环比增长3.7%。AI技术在游戏开发中的应用成效显著,AI员工工作量占比已提升至35%-40%,预计下半年游戏业务将维持相对稳定。这表明游戏行业通过技术创新和内容优化,能够有效提升用户活跃度和收入表现,AI技术的融入进一步增强了游戏业务的竞争力和盈利能力。
研报重点分析了哪些方向?
研报重点分析了网龙核心业务的企稳情况、游戏核心IP的持续修复以及教育需求有望迎来的拐点。在核心业务方面,报告详细分析了收入端环比企稳但同比下降的情况,以及成本控制带来的利润增长。游戏业务方面,报告重点分析了《魔域》IP的表现和AI技术的应用效果,显示游戏业务正逐步恢复增长态势。教育业务方面,虽然Mynd.ai收入同比下降,但盈利端改善明显,毛利率提升至27.7%,净亏损同比收窄30.8%,服务及SaaS收入保持同比增长,预计下半年收入有望迎来正增长。这些分析方向全面展示了网龙在不同业务板块的表现和未来发展趋势。
当前市场对网龙的评价如何?
当前市场对网龙的评价显示,公司核心业务逐步企稳,游戏业务表现良好,教育业务虽面临挑战但盈利端改善明显。报告维持“买入”评级,目标价12港元,表明市场对网龙的未来发展持积极态度。游戏业务通过AI技术和内容优化,有效提升了用户活跃度和收入表现,教育业务通过调整收入结构和服务模式,逐步改善盈利能力。此外,公司还通过股息政策提供了一定的现金回报,增强了投资者信心。综合来看,市场对网龙的评价较为正面,认为公司在多业务板块展现出较强的抗风险能力和增长潜力。
研报提示了哪些投资风险?
研报提示了游戏表现不及预期和教育业务复苏不及预期的投资风险。在游戏业务方面,虽然上半年表现良好,但未来增长仍存在不确定性,若游戏业务表现不及预期,可能影响公司整体业绩。在教育业务方面,Mynd.ai收入同比下降21.2%,主要受欧美教育科技需求回暖延迟影响,虽然盈利端有所改善,但若教育业务复苏不及预期,可能对公司财务状况造成压力。此外,市场竞争激烈、技术更新快速等因素也可能对公司业务发展带来挑战,投资者需关注这些潜在风险。