猜你想问
高测股份2026年半年报主要财务数据表现如何?
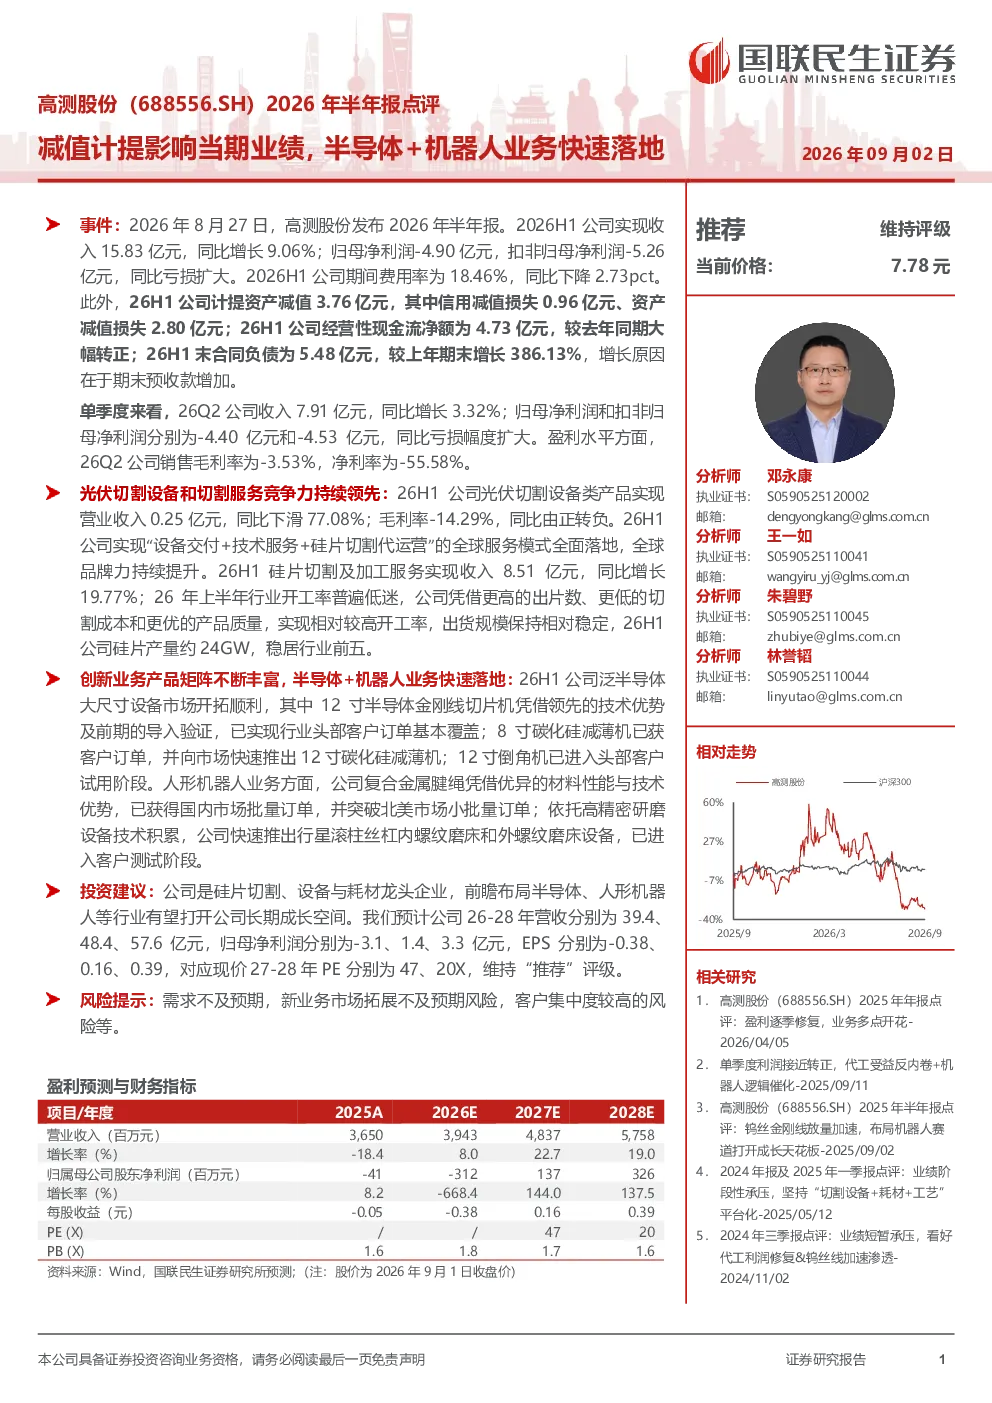
高测股份2026年半年报显示,公司实现收入15.83亿元,同比增长9.06%,但归母净利润为-4.90亿元,同比亏损扩大。主要原因是计提资产减值3.76亿元,其中信用减值损失0.96亿元、资产减值损失2.80亿元。期间费用率为18.46%,同比下降2.73个百分点。经营性现金流净额为4.73亿元,较去年同期大幅转正;合同负债为5.48亿元,较上年期末增长386.13%,主要由于预收款增加。单季度来看,26Q2公司收入7.91亿元,同比增长3.32%,但归母净利润和扣非归母净利润分别为-4.40亿元和-4.53亿元,同比亏损幅度扩大。销售毛利率为-3.53%,净利率为-55.58%。
高测股份在光伏切割设备业务方面的表现如何?
高测股份在光伏切割设备业务方面,26H1公司光伏切割设备类产品收入0.25亿元,同比下滑77.08%,毛利率为-14.29%。硅片切割及加工服务收入8.51亿元,同比增长19.77%,公司凭借技术优势实现相对较高开工率,出货规模保持稳定,硅片产量约24GW,稳居行业前五。这部分业务收入占比显著提升,显示出公司在光伏产业链中的重要性持续增强。
高测股份半导体和机器人业务进展如何?
高测股份在半导体设备市场开拓顺利,12寸半导体金刚线切片机已实现行业头部客户订单基本覆盖,8寸碳化硅减薄机和12寸倒角机已获订单或进入客户试用阶段。人形机器人业务方面,复合金属腱绳获得国内市场批量订单并突破北美市场小批量订单,行星滚柱丝杠内螺纹磨床和外螺纹磨床设备已进入客户测试阶段。这些进展表明公司在新赛道布局取得阶段性成果,有望成为未来新的增长点。
当前光伏行业及硅片切割设备市场的现状如何?
当前光伏行业市场需求稳定增长,硅片切割技术持续迭代,金刚线切割成为主流趋势。高测股份作为硅片切割设备与耗材龙头企业,凭借技术积累和客户资源,在硅片切割及加工服务领域收入同比增长19.77%,稳居行业前五。但光伏切割设备类产品收入下滑,反映出市场竞争加剧和客户对价格敏感度提升,行业集中度进一步提升。
高测股份2026年半年报存在哪些风险因素?
高测股份2026年半年报提示的主要风险包括:需求不及预期,可能影响公司产品销售和收入增长;新业务市场拓展不及预期,半导体和机器人业务面临技术迭代和市场接受度挑战;客户集中度较高,部分大客户订单变化可能对公司经营产生较大影响。此外,资产减值计提规模较大,也对短期盈利能力造成压力。