猜你想问
“收长放短”是什么操作?
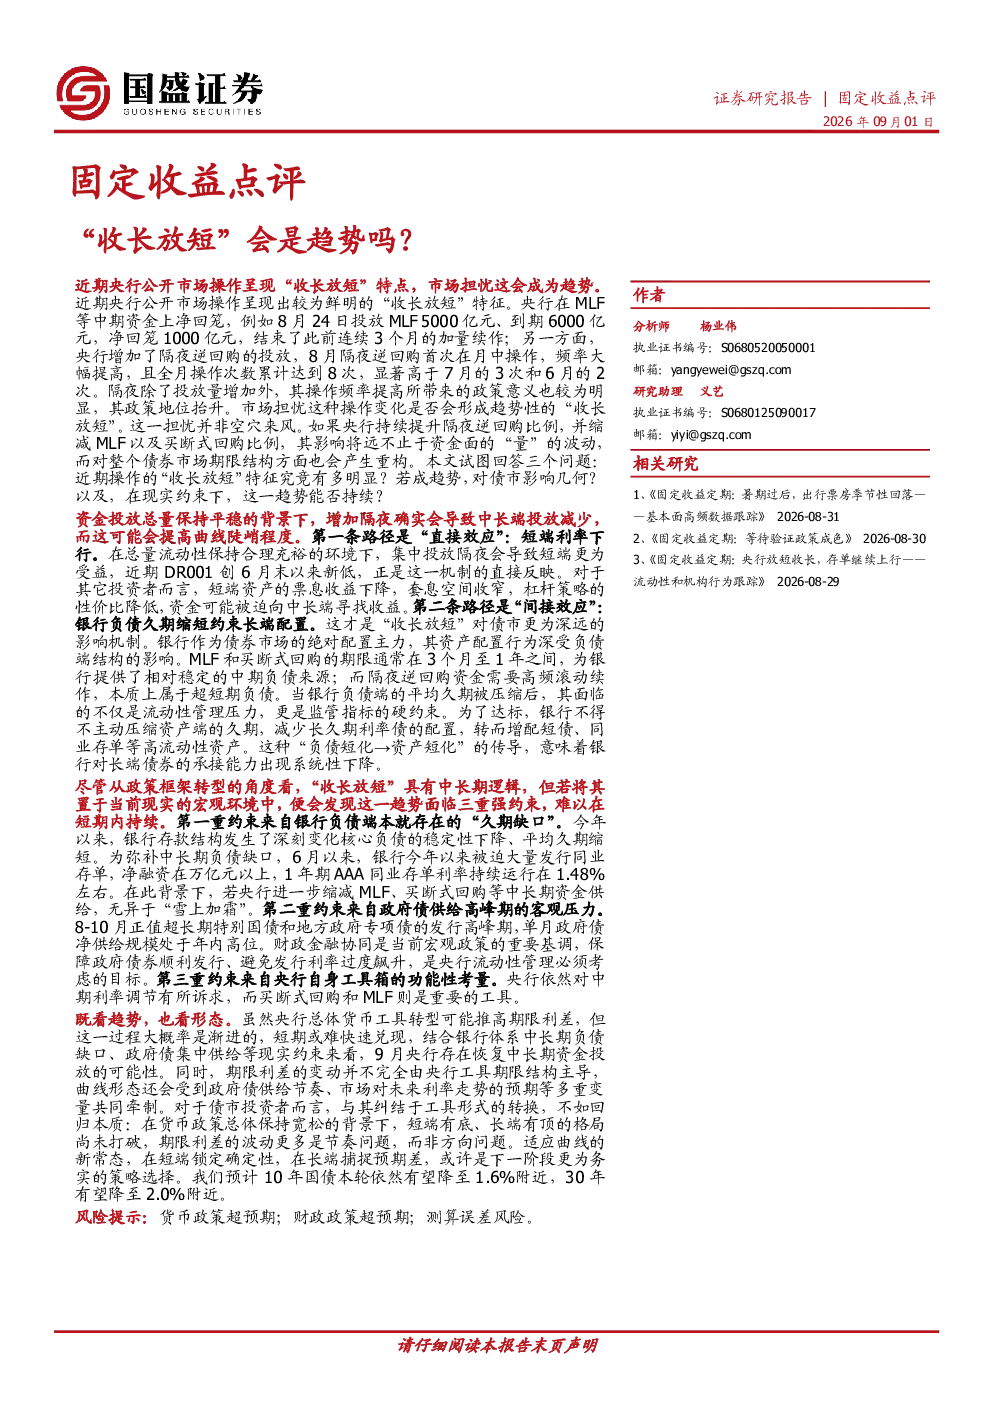
“收长放短”是指央行在公开市场操作中减少中期资金供给(如MLF回笼),同时增加短期资金投放(如隔夜逆回购)。这种操作旨在优化期限结构,但若持续可能重构债券市场期限结构,导致短端利率下行、长端收益率上行、期限利差走扩。
“收长放短”对债券市场有何影响?
“收长放短”操作直接影响短端利率下行,因总量流动性充裕导致隔夜资金集中投放。间接影响包括银行负债久期缩短,为满足NSFR等监管指标,银行被迫压缩长端利率债配置,推长端收益率上行,导致期限利差走扩。
“收长放短”会成为长期趋势吗?
“收长放短”具有中长期逻辑,但短期难持续。央行仍需通过MLF和买断式回购进行中期调节,且需保障政府债发行。银行负债端压力和政府债供给压力也限制其持续性,预计9月央行可能恢复中长期资金投放。
当前债券市场处于什么状态?
当前债券市场受“收长放短”操作影响,短端利率下行,期限利差走扩。银行负债久期缩短约束长端配置,但短期大幅走扩动力不足,曲线或走平。投资者应适应新常态,短端锁定确定性,长端捕捉预期差。
本报告有哪些风险提示?
本报告提示货币政策超预期、财政政策超预期、测算误差等风险。央行操作、政府债供给、银行负债端变化等因素均可能影响“收长放短”的持续性和市场反应,需密切关注。
你可能感兴趣
宏观利率周报(20260420-20260430):政府债供给高峰临近,“收长放短”未影响宽松格局
金融街证券2026-05-07
固定收益点评:会是最后一次降息吗?如果不是,请继续对债市乐观
国盛证券2022-08-15
固定收益点评报告:CBS会是“纯摆设”吗?
国金证券2019-01-25
固定收益点评:通胀会是债市的潜在风险吗?
国盛证券2020-07-10
固定收益点评:超长债的火爆,会是市场调整的信号吗?
国盛证券2022-08-22
【债券日报】近期央行操作和表述跟踪点评:“缩短放长”,还是“缩长放短”?
华创证券2020-08-26
固定收益主题报告:央行收短放长,长债弱势震荡
安信证券2019-07-27
固定收益主题报告:PMI低于50%会是常态吗?
安信证券2023-11-30
固定收益定期:资金趋紧,会是债市风险吗?
国盛证券2023-08-27
固定收益定期:房地产会是本轮政策主抓手吗?
国盛证券2023-06-04