猜你想问
这份研报主要讲了什么内容?
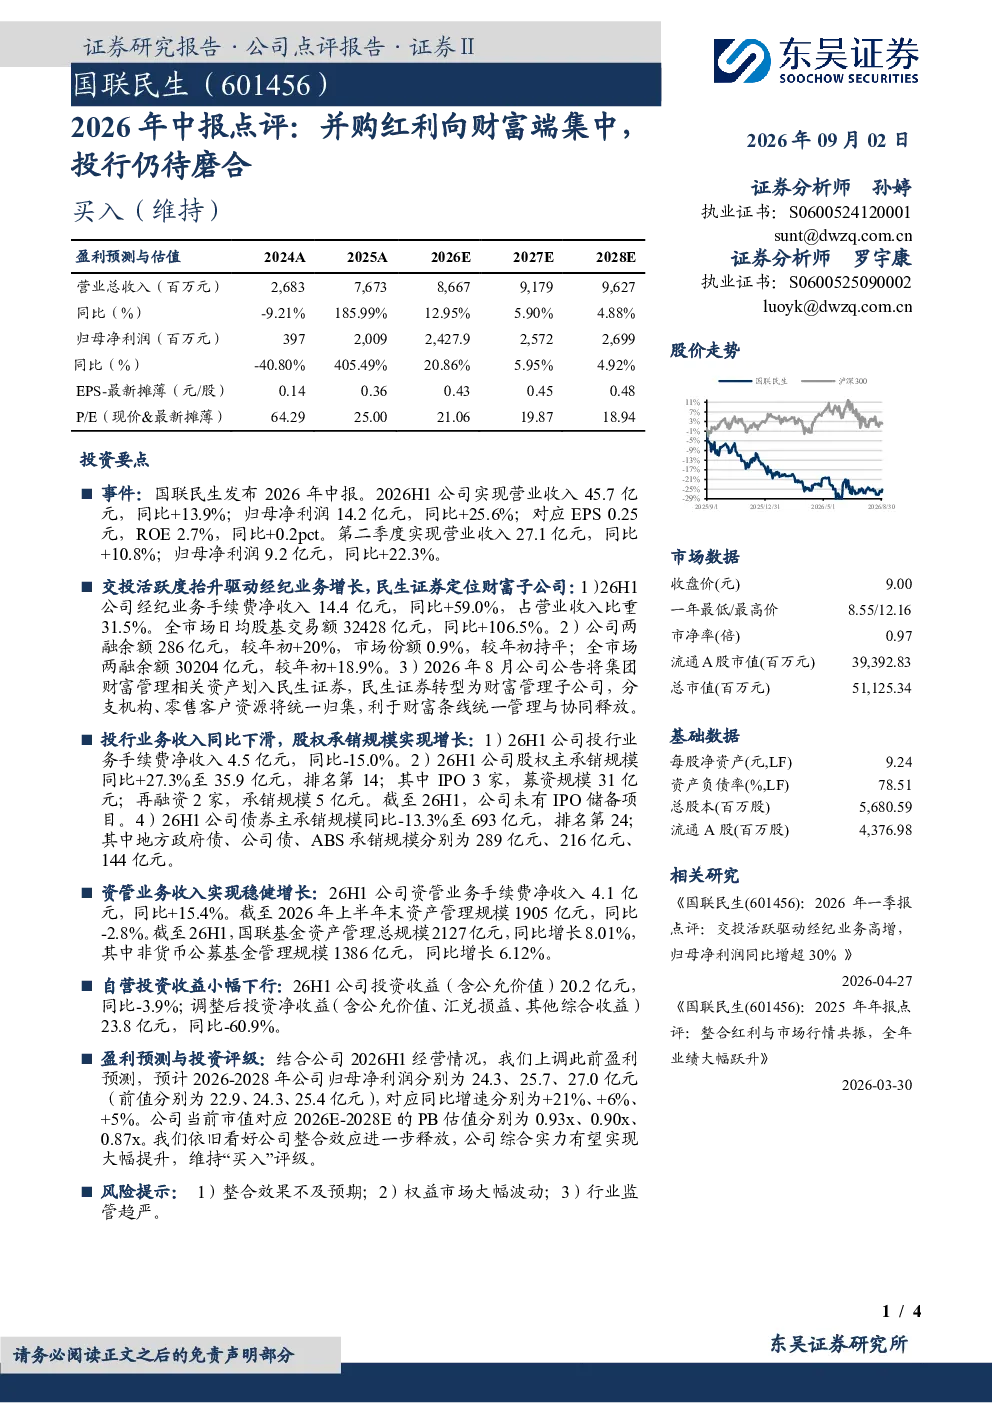
这份研报主要分析了国联民生2026年的中报数据,指出公司交投活跃度提升带动经纪业务增长,但投行业务收入同比下滑。报告显示,26H1公司营业收入45.7亿元,同比增长13.9%;归母净利润14.2亿元,同比增长25.6%。经纪业务手续费净收入14.4亿元,同比增长59.0%;投行业务手续费净收入4.5亿元,同比-15.0%。此外,公司还将财富管理相关资产划入民生证券,推动财富管理业务协同。资管业务方面,26H1手续费净收入4.1亿元,同比增长15.4%,资产管理规模1905亿元,同比-2.8%。自营投资收益小幅下行,26H1投资收益(含公允价值)20.2亿元,同比-3.9%。预计2026-2028年归母净利润分别为24.3、25.7、27.0亿元,对应同比增速分别为+21%、+6%、+5%
金融行业未来发展趋势如何?
金融行业未来发展趋势呈现多元化与整合化特点。并购重组成为常态,财富管理成为重要增长点,传统投行业务面临转型压力。科技赋能加速,数字化转型推动效率提升。监管政策持续收紧,合规经营成为底线。市场竞争加剧,头部效应明显,中小机构需寻找差异化发展路径。财富管理、普惠金融、绿色金融等领域将迎来更多机遇,行业资源向头部机构与特色赛道集中。
研报重点分析了哪些方面?
研报重点分析了国联民生2026年中报的财务表现与业务结构。在财务方面,关注了公司营收、净利润、经纪业务、投行业务、资管业务及自营投资收益等关键数据,揭示了公司业务增长与下滑的具体表现。在业务结构方面,重点解读了财富管理业务整合对协同效应的影响,以及公司如何通过资产划转推动财富管理业务发展。此外,还分析了公司未来盈利预测与潜在风险,为投资者提供了全面的数据支持与行业视角
当前市场现状如何?
当前市场现状呈现结构性分化特征。一方面,经济复苏带动交投活跃,经纪业务受益明显;另一方面,投行业务受市场环境影响较大,收入波动加剧。财富管理需求持续增长,推动行业资源向财富管理赛道集中。科技赋能金融成为趋势,数字化转型加速。监管政策趋严,合规成本上升。市场竞争激烈,头部机构凭借规模与资源优势持续领跑,中小机构面临生存压力。行业整体进入调整期,但结构性机会依然存在
研报提示了哪些风险?
研报提示了国联民生未来可能面临的风险,包括整合效果不及预期,财富管理业务协同可能存在挑战,影响业务协同效率与盈利能力。权益市场大幅波动可能影响自营投资收益,加大经营风险。行业监管趋严,合规成本上升可能挤压利润空间。此外,宏观经济波动、市场竞争加剧等因素也可能对公司经营产生影响。投资者需关注这些风险因素,谨慎评估投资价值