猜你想问
这份研报的核心内容是什么?
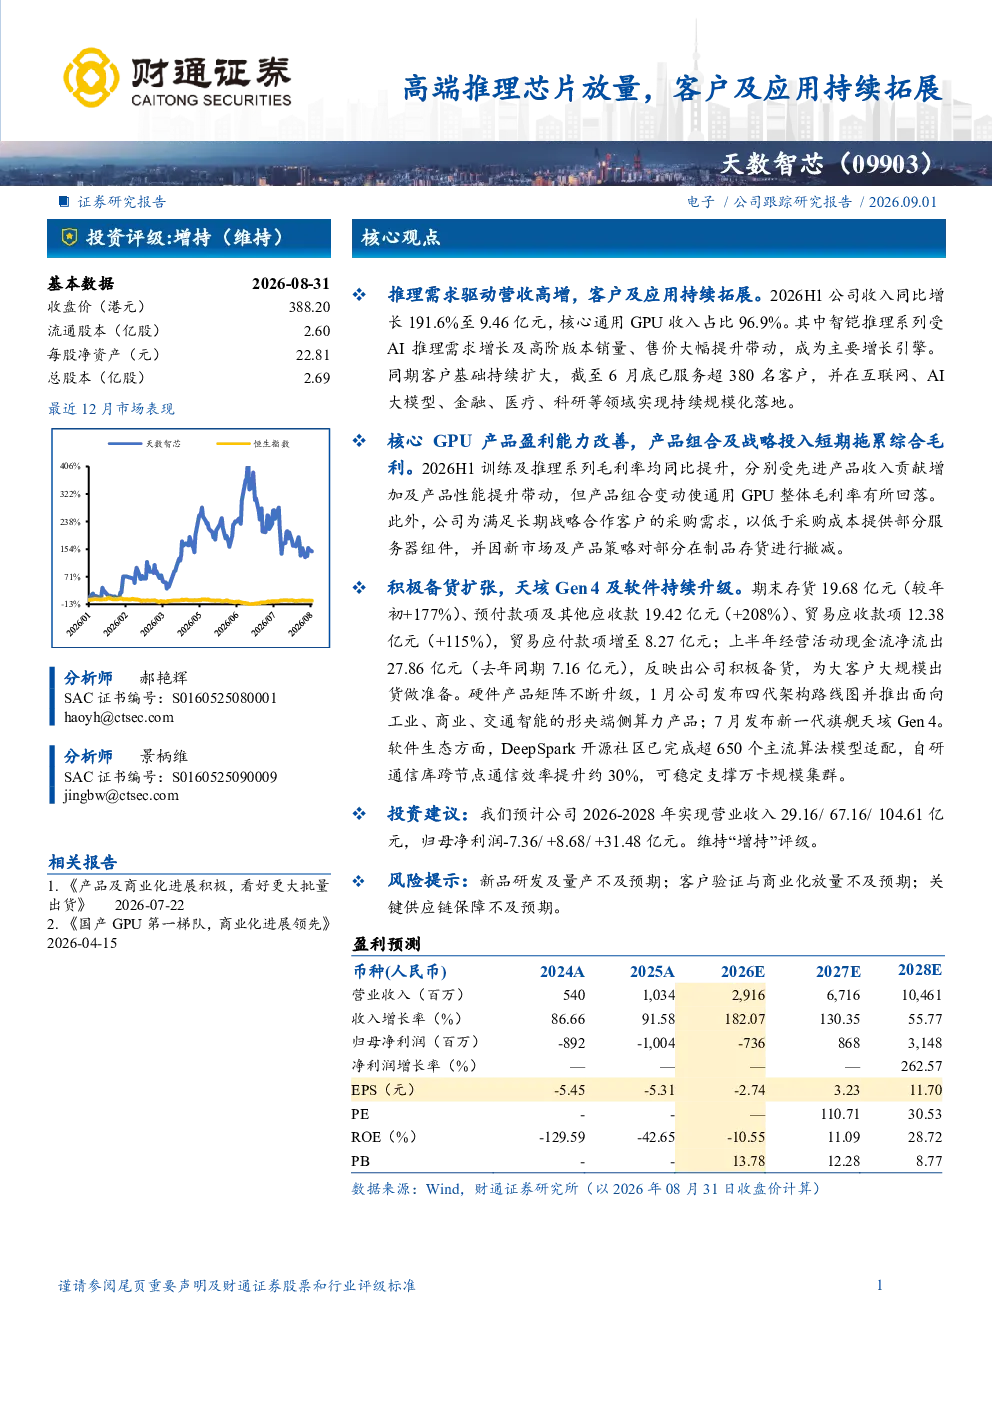
这份研报的核心内容是高端推理芯片放量,客户及应用持续拓展。报告指出,2026H1公司收入同比增长191.6%至9.46亿元,核心通用GPU收入占比96.9%。智铠推理系列成为主要增长引擎,已服务超380名客户,并在互联网、AI大模型、金融、医疗、科研等领域实现规模化落地。同时,核心GPU产品盈利能力改善,但产品组合及战略投入短期拖累综合毛利。公司积极备货扩张,推出天垓Gen 4及升级软件生态,为大规模出货做准备。
当前AI推理芯片赛道的发展趋势如何?
当前AI推理芯片赛道的发展趋势是需求持续增长,推动营收高增。智铠推理系列受AI推理需求增长及高阶版本销量、售价提升带动,成为主要增长引擎。市场应用持续拓展,已服务超380名客户,覆盖互联网、AI大模型、金融、医疗、科研等领域。硬件产品矩阵不断升级,软件生态持续完善,如DeepSpark开源社区完成超650个主流算法模型适配,可支撑万卡规模集群。行业竞争激烈,产品性能和生态成为关键竞争要素。
研报重点分析了哪些方向?
研报重点分析了公司营收增长驱动因素、产品盈利能力、备货扩张及风险提示。营收增长主要来自推理需求驱动和客户及应用拓展,2026H1收入同比增长191.6%。产品盈利能力改善,训练及推理系列毛利率同比提升,但通用GPU整体毛利率受产品组合变动回落。公司积极备货扩张,存货、预付款项及其他应收款大幅增加,反映为大客户大规模出货做准备。同时,报告也提示了新品研发、客户验证及供应链保障等风险。
目前高端推理芯片市场的现状如何?
目前高端推理芯片市场呈现快速发展和竞争加剧的态势。AI推理需求持续增长,推动芯片产品迭代升级,高阶版本销量和售价提升明显。市场应用场景不断拓展,覆盖互联网、AI大模型、金融、医疗、科研等多个领域,规模化落地成为趋势。头部企业通过产品创新和生态建设提升竞争力,如推出新一代旗舰产品、完善软件生态等。同时,市场竞争激烈,企业需持续投入研发和备货以应对市场需求。
研报提示了哪些主要风险?
研报提示了三个主要风险:一是新品研发及量产不及预期,可能导致产品竞争力下降或市场表现不及预期;二是客户验证与商业化放量不及预期,可能影响公司营收增长和市场份额;三是关键供应链保障不及预期,可能影响产品交付和成本控制。这些风险需关注,但研报未对具体影响程度进行评估。