猜你想问
这份研报主要讲了什么内容?
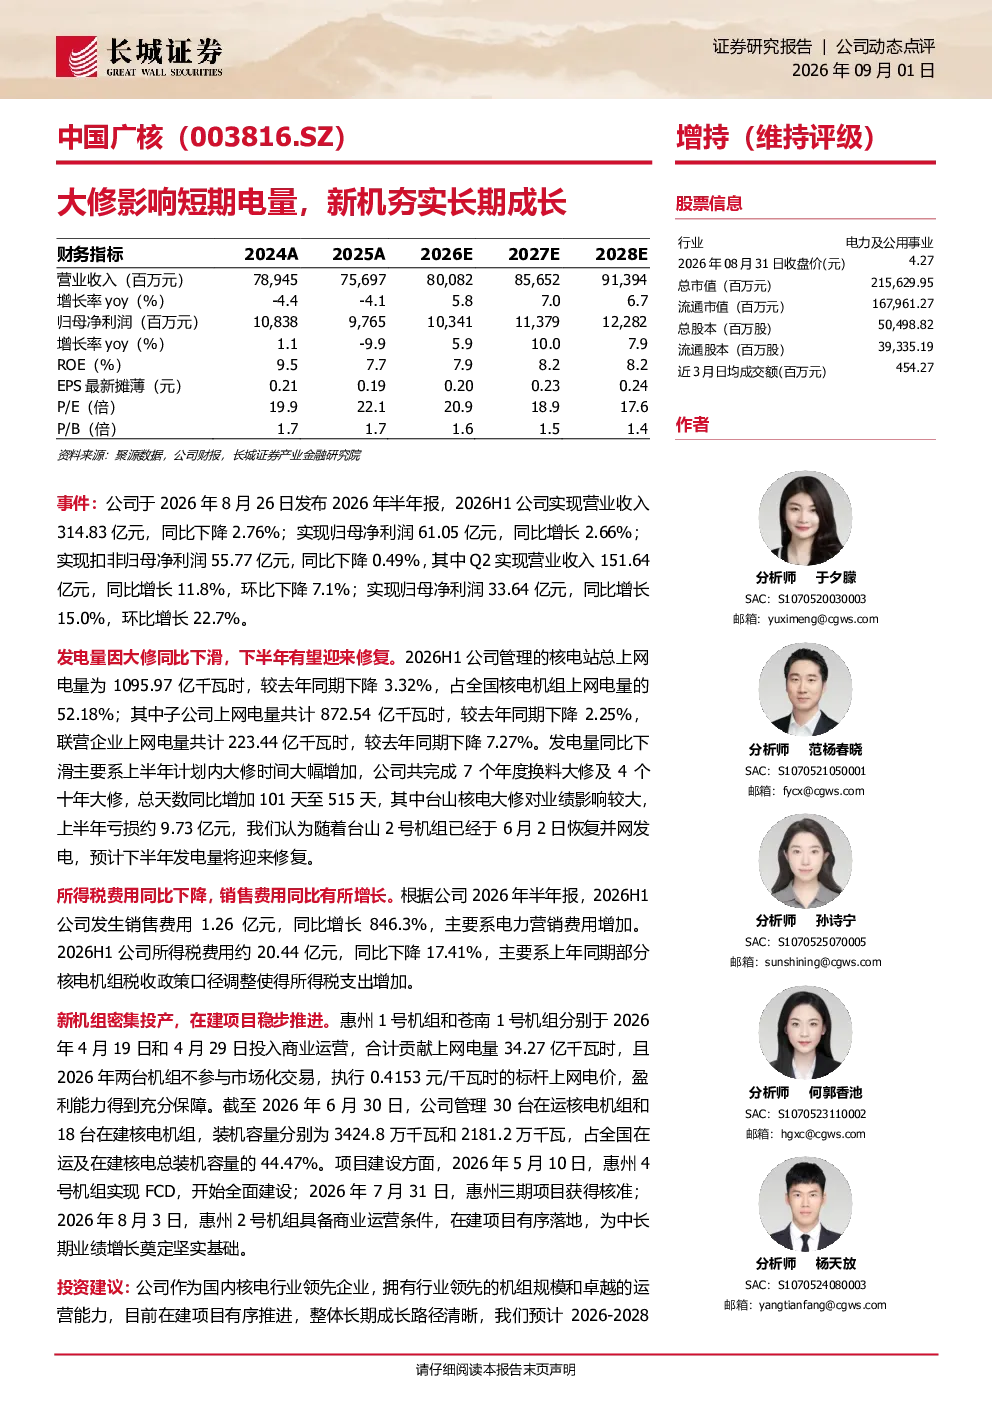
这份研报分析了中国广核的短期和长期表现。短期来看,2026年上半年因计划内大修导致发电量同比下滑3.32%,完成7个年度换料大修及4个十年大修,总天数增加101天至515天,其中台山核电大修导致上半年亏损约9.73亿元。预计下半年发电量将随台山2号机组恢复并网而修复。财务方面,2026H1营业收入314.83亿元,同比下降2.76%;归母净利润61.05亿元,同比增长2.66%。在建项目方面,惠州1号机组和苍南1号机组于2026年4月投入商业运营,贡献上网电量34.27亿千瓦时。公司管理30台在运核电机组和18台在建核电机组,占全国在运及在建核电总装机容量的44.47%。投资建议方面,预计2026-2028年公司营业收入和归母净利润将稳步增长,维持“增持”评级。
核电行业的发展趋势如何?
核电行业的发展趋势积极。中国广核作为行业重要参与者,管理及在建核电机组占全国总量的比例较高,且惠州4号机组实现FCD,惠州三期项目获得核准,惠州2号机组具备商业运营条件,在建项目有序推进。行业层面,随着能源结构转型和清洁能源需求增加,核电作为安全高效的能源形式,其发展前景广阔。不过,核电机组建设进度、核准进程及安全性仍是需要关注的因素。
研报重点分析了哪些方面?
研报重点分析了短期大修对发电量的影响、财务表现、在建项目进展以及未来业绩预期。短期影响方面,详细解释了大修导致发电量下滑和利润亏损的具体情况及修复预期。财务表现方面,分析了营收和净利润的变化,以及所得税和销售费用的变动原因。在建项目方面,突出了惠州机组等新项目的进展和贡献。未来业绩预期方面,给出了2026-2028年的营收、净利润和EPS预测,并维持“增持”评级。
当前核电市场的现状是怎样的?
当前核电市场呈现稳步发展态势。中国广核作为行业龙头,拥有丰富的在运和在建机组资源,且新项目推进顺利,展现了较强的成长潜力。从市场整体来看,核电在能源结构中的地位日益重要,但同时也面临建设周期长、审批严格、安全标准高等挑战。行业竞争格局相对稳定,头部企业优势明显。未来市场的发展将取决于政策支持、技术进步和市场需求的变化。
研报提到了哪些风险?
研报提示了几个主要风险:一是核电机组建设进度可能不及预期,影响未来发电能力和业绩增长;二是新增核电机组核准进程存在不确定性,可能影响公司扩张计划;三是核电厂的安全性风险,虽然核电技术成熟,但仍需持续关注安全运营;四是上游原材料价格波动风险,核电站建设涉及多种设备材料,价格波动可能影响成本控制。这些风险需要投资者密切关注。