猜你想问
这份研报主要分析了什么内容?
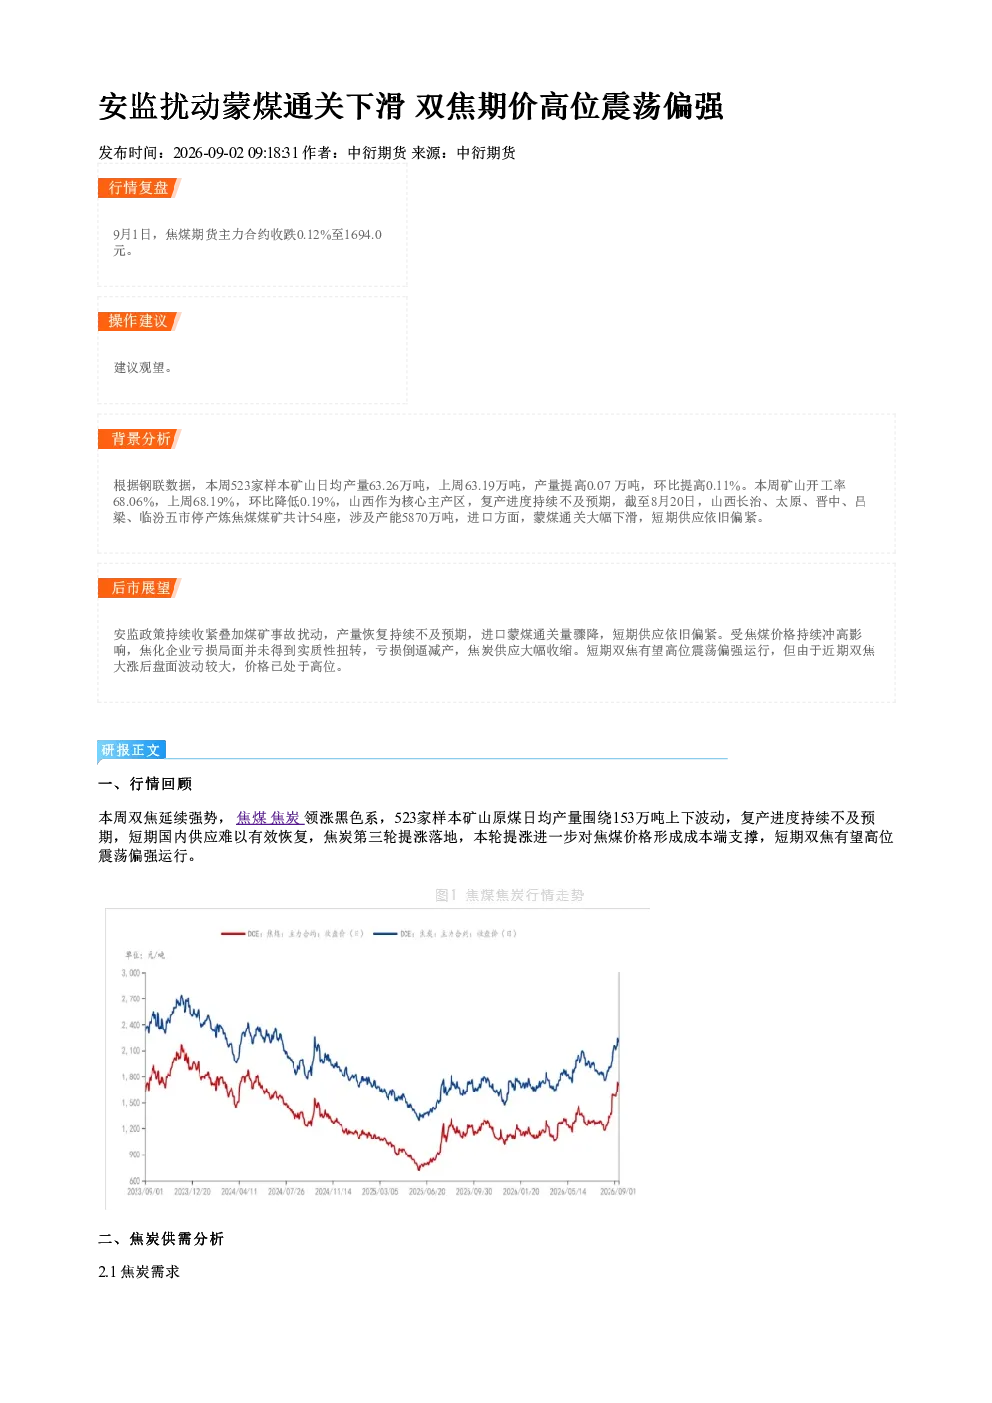
这份研报主要分析了双焦市场的供需情况。报告回顾了本周双焦的行情表现,指出焦煤焦炭领涨黑色系,但国内矿山原煤产量恢复不及预期,焦炭提涨落地对焦煤价格形成成本端支撑。同时,报告详细分析了焦炭和焦煤的供需现状,指出焦炭需求存在支撑,供应因焦企亏损而回落,库存大幅下降;焦煤供应因安监政策收紧和煤矿事故扰动而持续偏紧,进口蒙煤通关量骤降,库存也持续去库。最后,报告展望了短期双焦有望高位震荡偏强运行,但价格已处于高位,风险较大。
双焦行业的未来发展趋势如何?
双焦行业的未来发展趋势取决于供需关系的变化。从需求端看,钢厂日均铁水产量虽然环比下降,但仍处于相对高位,终端需求在九月份有恢复预期,这将支撑煤炭价格。从供应端看,焦煤供应持续偏紧,安监政策收紧和煤矿事故扰动导致产量恢复不及预期,进口蒙煤通关量骤降进一步加剧了供应紧张。焦化企业因亏损而减产,导致焦炭供应大幅收缩。因此,短期内双焦市场有望高位震荡偏强运行。但长期来看,行业的发展还需关注政策变化、安全生产情况以及下游需求的实际恢复情况。
研报重点分析了哪些方面?
研报重点分析了双焦市场的供需现状和未来趋势。在供需分析方面,报告详细考察了焦炭和焦煤的需求、供应和库存情况。焦炭需求方面,报告指出钢厂采购积极性较高,对焦炭刚需存在支撑;供应方面,焦炭产量环比下降,独立焦化企业开工率明显回落;库存方面,焦炭库存大幅下降。焦煤供应方面,报告强调安监政策收紧和煤矿事故扰动导致产量恢复持续不及预期,进口蒙煤通关量骤降,短期供应依旧偏紧;库存方面,炼焦煤库存环比下降,矿山、钢厂、港口去库,现货流通货源持续偏紧。在市场展望方面,报告认为短期双焦有望高位震荡偏强运行,但价格已处于高位,风险较大。
当前双焦市场的现状如何?
当前双焦市场呈现高位震荡偏强的态势。从供应端来看,焦煤供应持续偏紧,安监政策收紧和煤矿事故扰动导致产量恢复不及预期,进口蒙煤通关量骤降进一步加剧了供应紧张。焦化企业因焦煤价格上涨和亏损影响而减产,导致焦炭供应大幅收缩。从需求端来看,钢厂日均铁水产量虽然环比下降,但仍处于相对高位,终端需求在九月份有恢复预期,钢厂采购积极性较高,对焦炭刚需存在支撑。库存方面,焦炭和焦煤库存均大幅下降,现货流通货源持续偏紧。综合来看,供需失衡导致双焦价格处于高位,短期内有望继续震荡偏强运行。
研报提示了哪些风险?
研报提示了双焦市场的主要风险。首先,价格已处于高位,存在回调风险。虽然供需关系支撑了双焦价格,但高位运行积累了风险,一旦市场情绪发生变化或供需关系出现转折,价格可能面临回调压力。其次,安监政策收紧和煤矿事故扰动可能导致焦煤供应进一步紧张,加剧市场波动。此外,焦化企业亏损倒逼减产可能导致焦炭供应持续收缩,进一步推高价格。最后,下游需求恢复的不确定性也是一大风险因素。虽然九月份终端需求有恢复预期,但实际恢复情况仍需观察,需求端的任何变化都可能影响双焦价格走势。