猜你想问
黑色日报主要分析了哪些行业?
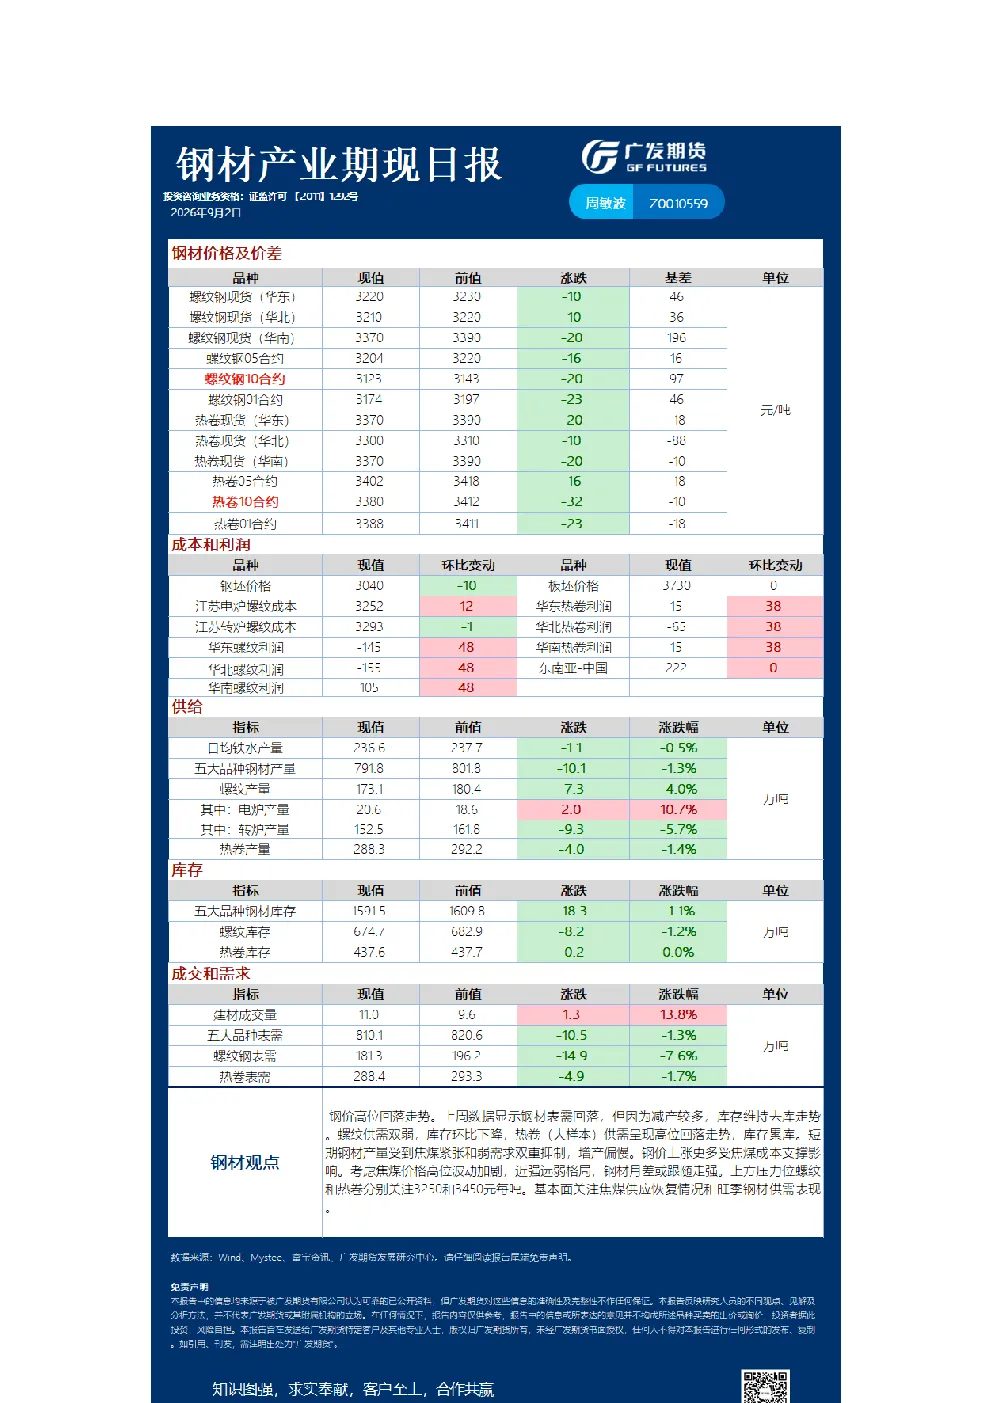
本报告主要分析了钢材市场、铁矿石市场和硅锰市场。钢材市场方面,上周表需回落但减产较多导致库存去库,螺纹供需双弱,热卷库存累库。短期焦煤紧张和弱需求抑制产量,钢价上涨更多受焦煤成本支撑。月差分析显示,焦煤价格高位波动加剧,近强远弱格局下,钢材月差或跟随走强。关注重点在于焦煤供应恢复情况和旺季钢材供需表现。铁矿石市场方面,主力合约震荡运行,因焦煤强势短期铁矿或偏弱。海运费维持高位,市场格局显示9月供给增长、需求边际修复有限、成本支撑与高库存博弈。全球发运环比回升,国内到港因台风下滑但后续将边际走强。铁水产量边际修复空间有限但对铁矿有支撑,传统旺季需求可期,但焦煤强势致铁水不增反降,钢厂利润受侵蚀。成本端中东局势支撑油价与海运成本,海运费高位为矿价提供支撑。短期铁矿在铁水复产和终端需求改善预期下有所支撑,但价格向上高度受制于碳元素供应紧缺下的利润再分配及供应压力。中长期供应压力较大,供需偏宽松格局或继续维持,主力合约运行区间690-740元/吨,01合约逢高布局空单为主。硅锰市场无具体内容。
钢材市场短期走势如何?
钢材市场短期走势呈现供需双弱的格局。螺纹和热卷库存均处于去库阶段,但表需回落明显,螺纹供需双弱,热卷供需高位回落且库存累库。焦煤紧张和弱需求双重抑制产量,钢价上涨更多依赖焦煤成本支撑。月差方面,焦煤价格高位波动加剧,近强远弱格局下,钢材月差或跟随走强。关注重点在于焦煤供应恢复情况和旺季钢材供需表现。焦煤供应的恢复情况将直接影响钢材产量和价格走势,而旺季的供需表现则决定了市场能否出现明显的需求反弹。
铁矿石市场未来趋势如何?
铁矿石市场未来趋势呈现震荡态势。主力合约受焦煤强势影响短期偏弱,但铁水复产和终端需求改善预期下有所支撑。海运费维持高位,为矿价提供一定支撑。市场格局显示,9月供给增长、需求边际修复有限、成本支撑与高库存博弈。供给端全球发运环比回升,国内到港因台风下滑但后续将边际走强。需求端铁水产量边际修复空间有限但对铁矿有支撑,传统旺季需求可期,但焦煤强势致铁水不增反降,钢厂利润受侵蚀。成本端中东局势支撑油价与海运成本,海运费高位为矿价提供支撑。短期铁矿价格受供需博弈影响有所支撑,但向上高度受制于碳元素供应紧缺下的利润再分配及供应压力。中长期供应压力较大,供需偏宽松格局或继续维持,主力合约运行区间690-740元/吨,01合约逢高布局空单为主。
本报告对钢材和铁矿石市场的风险提示有哪些?
本报告对钢材和铁矿石市场的风险提示主要集中在以下几个方面:首先,焦煤供应恢复情况的不确定性可能影响钢材产量和价格走势。其次,旺季钢材供需表现的不确定性可能导致市场出现需求不及预期的情形。再次,铁矿石市场短期受焦煤强势影响偏弱,但中长期供应压力较大,供需偏宽松格局或继续维持,需关注价格下行风险。此外,海运费高位运行可能增加矿价成本,进而影响钢厂利润。最后,中东局势等外部因素可能对油价和海运成本产生影响,进而影响矿价走势。投资者需密切关注这些风险因素的变化,谨慎决策。
本报告的核心内容是什么?
本报告的核心内容是对黑色系市场,包括钢材、铁矿石和硅锰市场的分析。钢材市场方面,报告分析了上周表需回落、减产较多导致库存维持去库的情况,以及螺纹和热卷的供需状态。短期焦煤紧张和弱需求抑制产量,钢价上涨更多受焦煤成本支撑。月差分析显示,焦煤价格高位波动加剧,近强远弱格局下,钢材月差或跟随走强。关注重点在于焦煤供应恢复情况和旺季钢材供需表现。铁矿石市场方面,报告分析了主力合约震荡运行的原因,以及海运费、供给端、需求端和成本端的情况。短期铁矿在铁水复产和终端需求改善预期下有所支撑,但价格向上高度受制于碳元素供应紧缺下的利润再分配及供应压力。中长期供应压力较大,供需偏宽松格局或继续维持,主力合约运行区间690-740元/吨,01合约逢高布局空单为主。硅锰市场无具体内容。报告内容仅供参考不构成买卖建议。