猜你想问
金海通2026半年报核心数据有哪些?
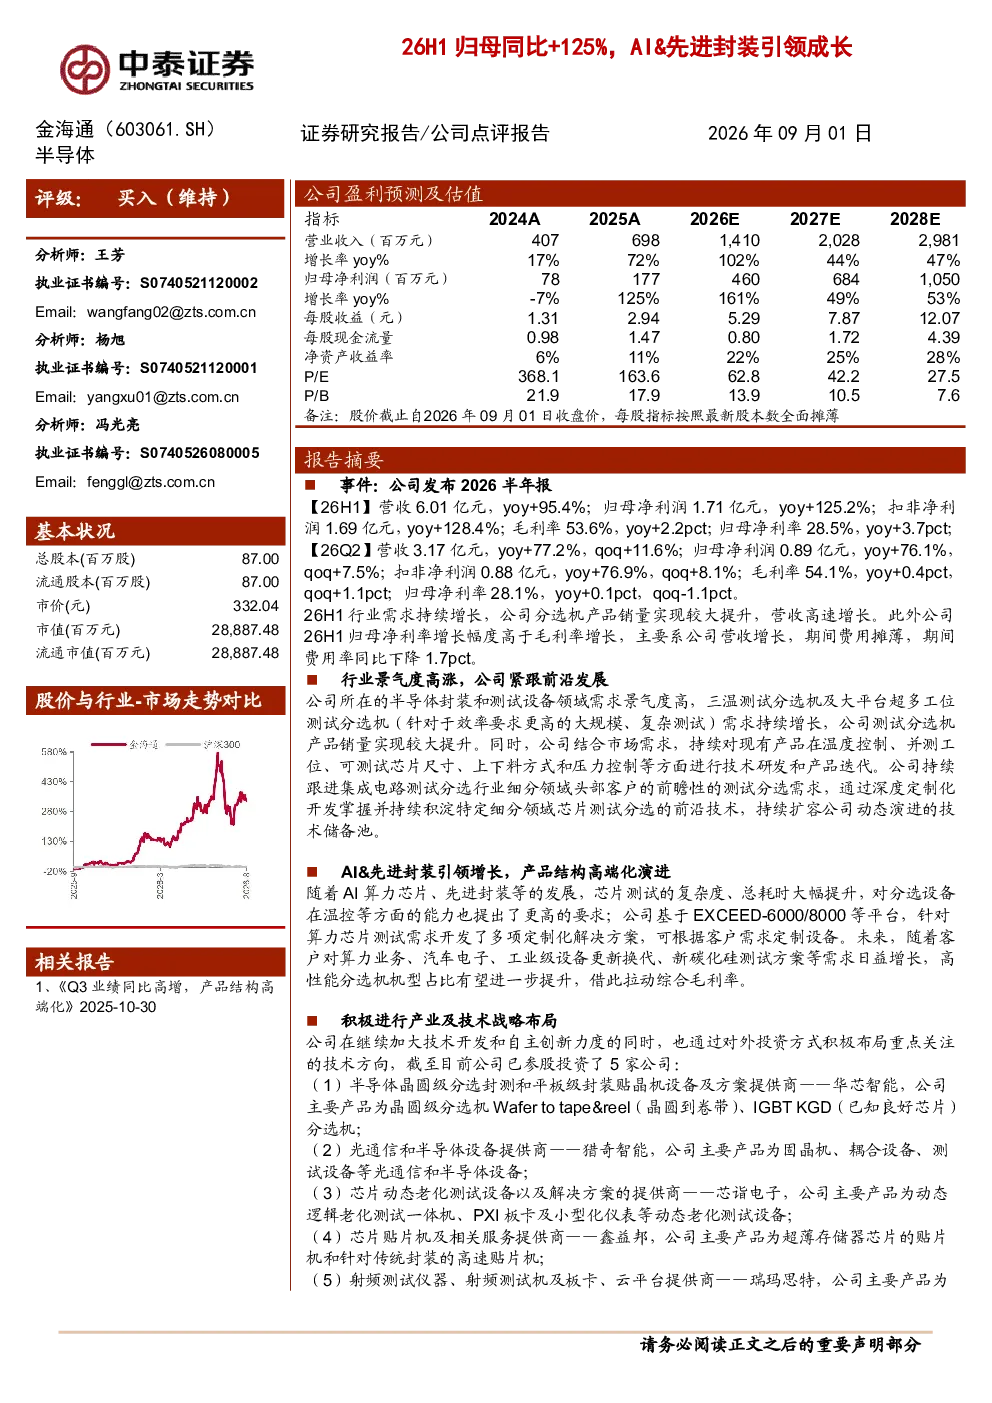
金海通2026半年报显示,公司业绩高速增长,26H1营收6.01亿元(同比增长95.4%),归母净利润1.71亿元(同比增长125.2%),毛利率53.6%(同比增长2.2pct),归母净利率28.5%(同比增长3.7pct)。26Q2营收3.17亿元(同比增长77.2%),归母净利润0.89亿元(同比增长76.1%)。公司分选机产品销量显著提升,主要得益于行业需求增长。公司持续进行技术研发和产品迭代,跟进高端客户需求,掌握前沿技术。AI算力芯片和先进封装推动产品结构高端化,高性能分选机机型占比有望提升,拉动毛利率。公司积极进行产业及技术战略布局,已参股投资5家公司。
AI和先进封装如何影响半导体行业发展趋势?
AI和先进封装正推动半导体行业向高端化、集成化方向发展。AI算力芯片需求激增,促使企业加大研发投入,提升产品性能和智能化水平。先进封装技术则通过提高芯片集成度,优化散热性能,降低功耗,为高性能计算设备提供技术支撑。这些技术趋势将带动半导体产业链整体升级,提升产品附加值,为相关企业带来新的增长机遇。同时,技术迭代加速也要求企业具备快速响应市场变化的能力,持续进行技术创新和产品升级。
金海通报告重点分析了哪些方向?
金海通报告重点分析了公司分选机产品的市场表现和技术创新。报告指出,公司分选机产品销量显著提升,主要得益于行业需求增长和公司持续的技术研发与产品迭代。AI算力芯片和先进封装技术的应用,推动产品结构高端化,高性能分选机机型占比有望提升,进而拉动毛利率。此外,报告还关注公司产业及技术战略布局,如参股投资5家公司,显示公司正积极拓展产业链上下游,增强核心竞争力。
当前半导体市场现状如何?
当前半导体市场呈现高速增长态势,尤其在AI算力芯片和先进封装领域需求旺盛。随着数字经济和人工智能的快速发展,对高性能计算设备的需求持续提升,推动半导体产业链各环节快速发展。同时,市场竞争也日趋激烈,企业需在技术创新、产品迭代和成本控制方面持续优化,以应对市场变化。行业整体处于景气周期,但需关注技术迭代速度和市场需求的动态变化。
金海通报告提示了哪些风险?
金海通报告提示了半导体行业面临的主要风险,包括行业景气度波动、市场竞争加剧以及国际贸易摩擦。行业景气度波动可能影响市场需求和公司业绩表现,市场竞争加剧则要求企业持续提升产品竞争力,保持市场份额。国际贸易摩擦可能带来政策风险和供应链不确定性,影响企业海外业务拓展和供应链稳定性。这些风险需引起投资者关注,并做好风险防范措施。