猜你想问
这份研报的核心内容是什么?
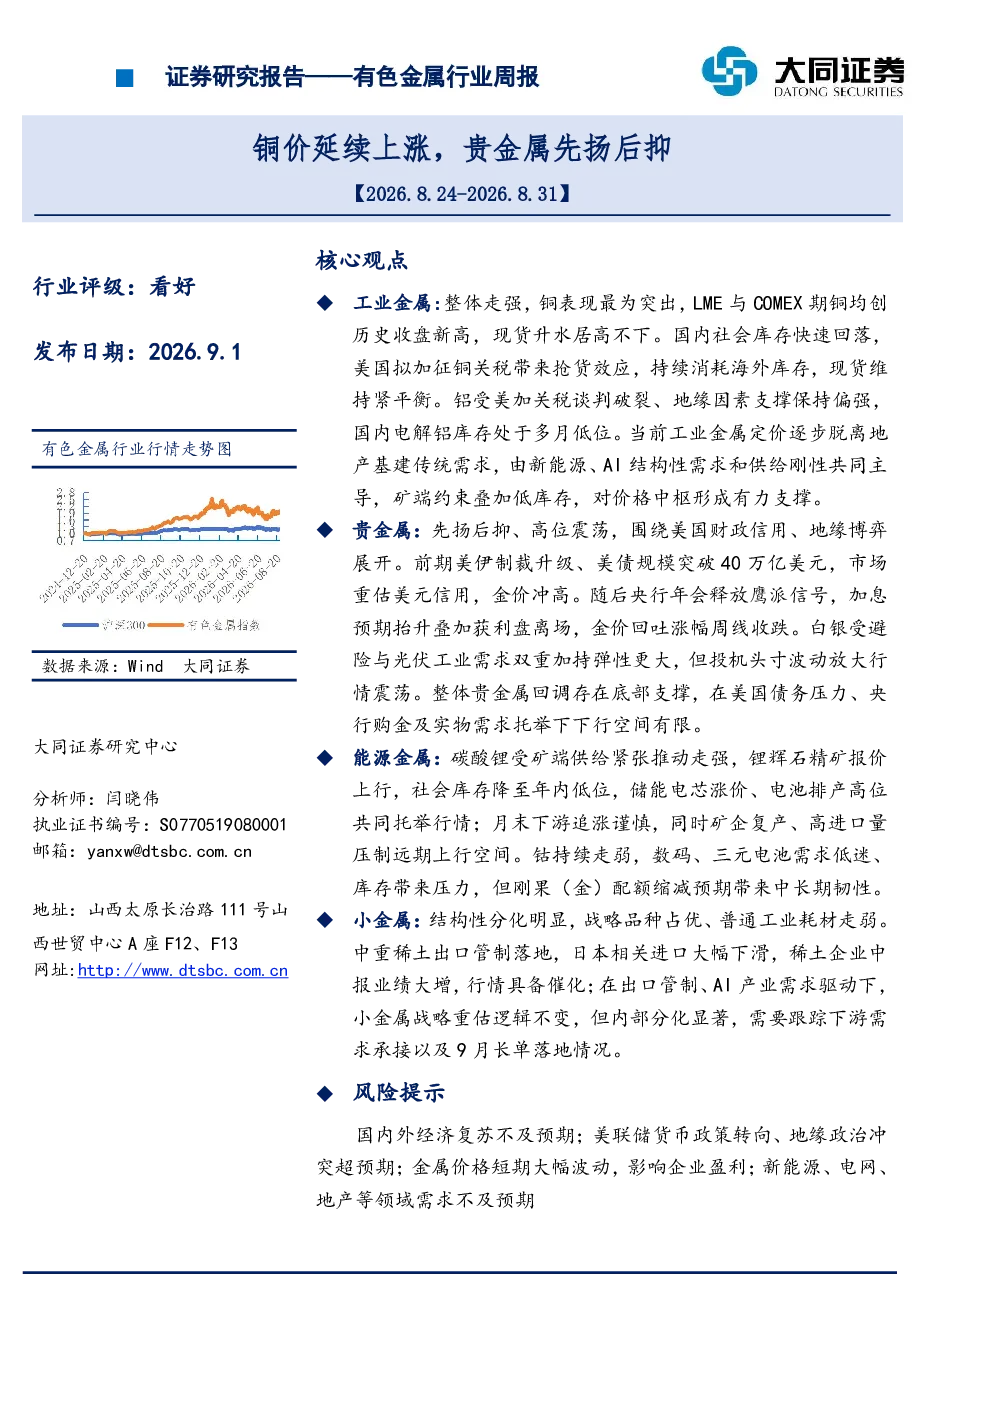
这份研报分析了有色金属行业的最新动态,重点关注工业金属、贵金属、能源金属和小金属的表现。工业金属中,铜价表现突出,LME与COMEX期铜均创历史收盘新高,现货维持紧平衡;铝受美加关税谈判破裂、地缘因素支撑保持偏强。贵金属先扬后抑,围绕美国财政信用、地缘博弈展开,整体回调存在底部支撑。能源金属中,碳酸锂受矿端供给紧张推动走强,钴持续走弱。小金属呈现结构性分化,战略品种占优,稀土出口管制强化供给约束。
有色金属行业未来发展趋势如何?
有色金属行业未来发展趋势呈现结构性分化。工业金属定价逐步脱离地产基建传统需求,由新能源、AI结构性需求和供给刚性共同主导。贵金属围绕美国财政信用、地缘博弈展开高位震荡,回调存在底部支撑。能源金属中,碳酸锂受矿端供给紧张推动走强,钴受库存压力持续走弱。小金属方面,战略品种如稀土因出口管制而走强,普通工业耗材则走弱。
研报重点分析了哪些方向?
研报重点分析了工业金属、贵金属、能源金属和小金属的子板块表现。工业金属板块中,铜、铝、锌表现强势,定价核心转向新能源、AI需求与供给刚性约束。贵金属板块中,金价先扬后抑,白银弹性更大但行情震荡。能源金属板块中,碳酸锂受矿端供给紧张推动走强,钴受库存压力持续走弱。小金属板块中,稀土因出口管制而走强,钨、钼等战略金属受需求拉动表现良好。
当前有色金属市场的现状如何?
当前有色金属市场呈现结构性分化态势。工业金属板块整体走强,铜价创历史收盘新高,铝价受关税谈判破裂、地缘因素支撑保持偏强。贵金属板块先扬后抑,金价回吐涨幅,白银弹性更大但行情震荡。能源金属板块中,碳酸锂受矿端供给紧张推动走强,钴受库存压力持续走弱。小金属板块中,稀土因出口管制而走强,钨、钼等战略金属受需求拉动表现良好。
研报提示了哪些风险?
研报提示了以下风险:国内外经济复苏不及预期可能影响行业需求;美联储货币政策转向和地缘政治冲突超预期可能引发市场波动;金属价格短期大幅波动可能影响企业盈利;新能源、电网、地产等领域需求不及预期可能对行业增长构成压力。这些风险需引起投资者关注。