猜你想问
IF股指期货深贴水代表什么市场信号?
IF股指期货深贴水主要反映了期货市场对现货市场的悲观定价预期。当前沪深300期货IF2612合约贴水106.4点,贴水率2.32%,处于近五年最悲观区间,仅约4%的样本比当前贴水更深。这种深贴水现象通常由分红季资金扰动、绝对收益资金防御性定价以及量化对冲盘空头需求支撑等因素导致。
沪深300指数当前的估值水平如何?
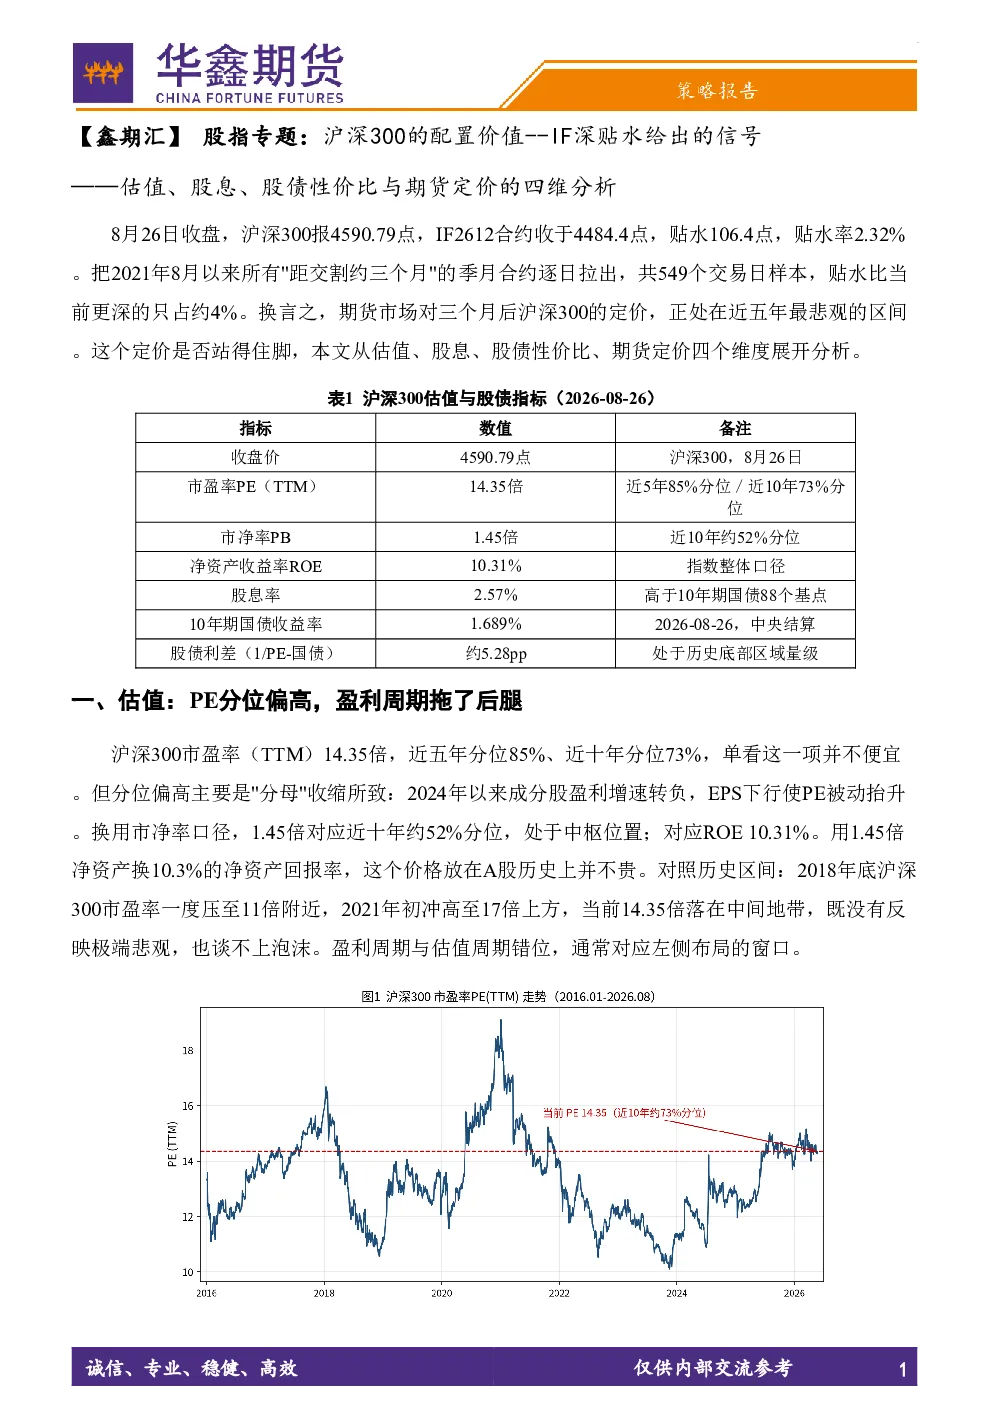
沪深300指数当前的估值处于相对合理的区间。市盈率(TTM)14.35倍,近五年分位85%,近十年分位73%,主要因盈利增速转负导致PE被动抬升;市净率1.45倍对应近十年52%分位,ROE 10.31%,处于历史中枢位置。虽然PE处于较高分位,但结合盈利增速转负的背景,整体估值并非高估。
投资沪深300指数的吸引力体现在哪些方面?
投资沪深300指数的吸引力主要来自股息率和股债性价比。沪深300股息率2.57%,高于10年期国债收益率1.689% 88个基点,对险资与养老金等长线资金吸引力显著,历史上股息率高于国债收益率时多对应指数中长期底部。此外,盈利收益率(1/PE)6.97%,扣除10年期国债1.689%,股债利差约5.28个百分点,处于历史底部量级,债券收益率下行空间收窄,资金再配置天平将向权益倾斜。
当前市场环境下,沪深300指数面临哪些风险?
当前市场环境下,沪深300指数面临的主要风险是贴水收敛和市场继续走弱。贴水收敛的前提是到期前指数不出现极端下跌,若市场继续走弱可能导致贴水走扩,持有期浮亏无法回避。此外,股息率与利差数据随行情动态变化,需要密切关注市场情绪和宏观流动性变化对指数的影响。
如何理解IF深贴水对投资者的意义?
IF深贴水对投资者具有双重意义:一方面,进一步压低建仓成本,并提供确定性收益,对资金而言,分批定投现货或以期货多头替代现货持仓赔率占优;另一方面,估值便宜是上涨的赔率基础,当前赔率站在多头一边。但需注意,贴水收敛以到期前指数不出现极端下跌为前提,市场继续走弱可能导致贴水走扩,持有期浮亏无法回避。