核心观点与关键数据
-
A股整体估值水位分析:
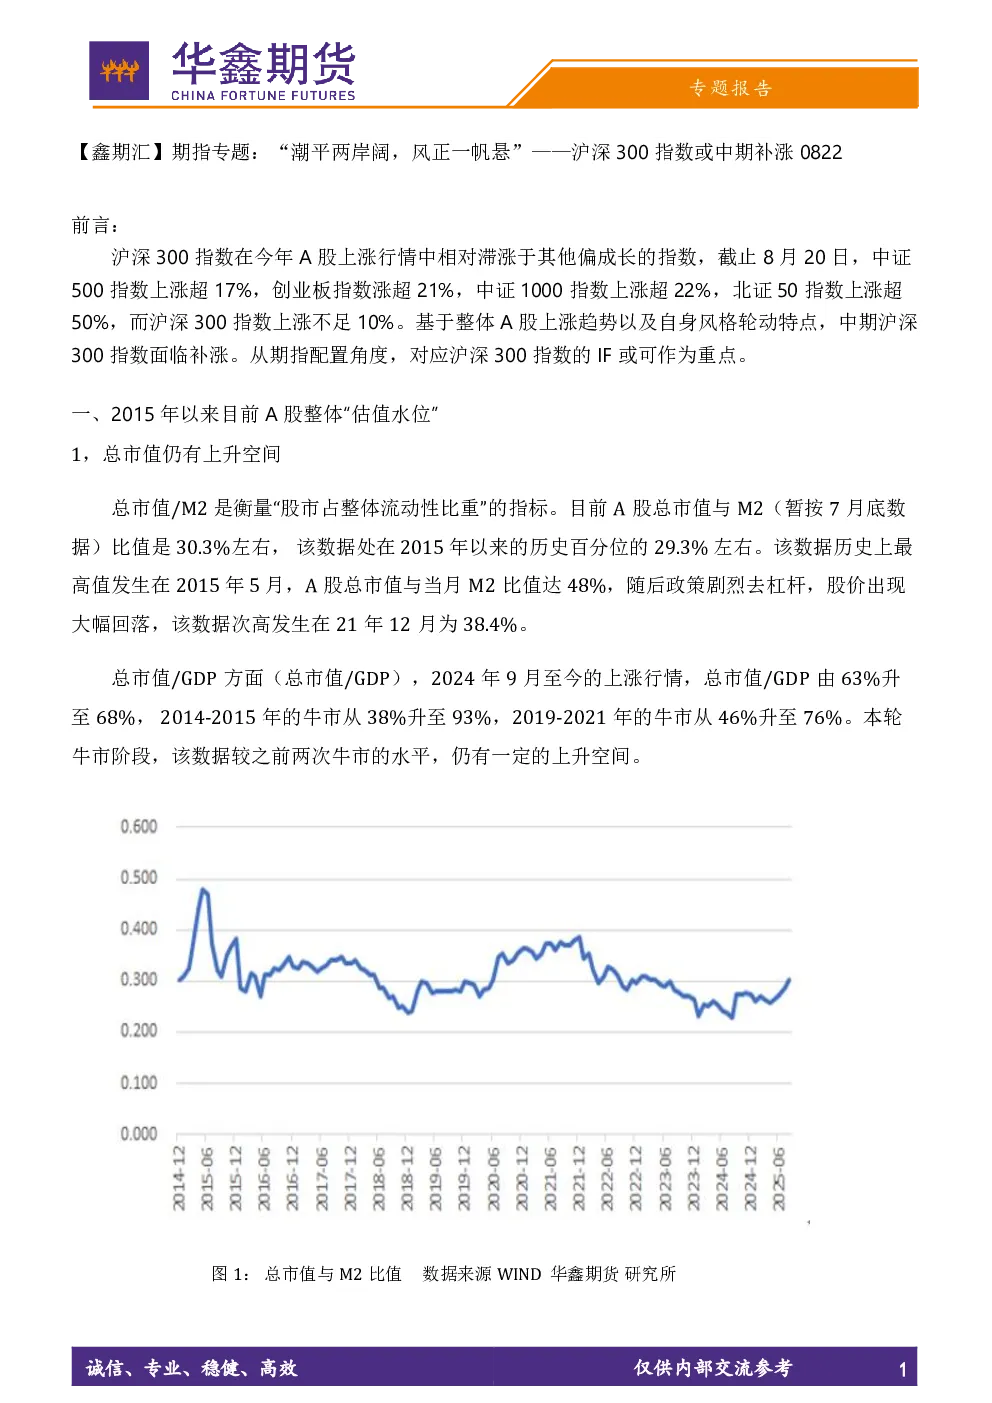
- 总市值与M2比值:当前约30.3%,历史百分位29.3%,低于2015年5月的48%和历史次高38.4%。
- 总市值/GDP比值:从63%升至68%,较2014-2015年(38%-93%)和2019-2021年(46%-76%)牛市阶段仍有上升空间。
- 市场情绪:成交总额2.8万亿元,自由流通市值换手率5%(低于2015年7%以上和2019年6%的峰值);两融余额距2015年峰值2.27万亿元仅一步之遥,但杠杆结构更分散,系统性风险可控。
- 流动性趋势:7月居民存款减少1.11万亿元(历史最大降幅),非银金融机构存款新增2.14万亿元(创历史新高);M1同比从5月的2.3%升至7月的5.6%,显示存款活化趋势,与股市呈正相关性。
-
沪深300估值水平:
- 市盈率(TTM):13.8倍,历史百分位61.3%,略高于历史中枢但远低于2015年峰值19倍、2021年初17.45倍和2018年初15.8倍。
- 市净率(PB):1.47倍,历史百分位23.7%,处于历史偏低水平。
- 股息率:2.69%,高于十年国债收益率1.77%,风险溢价对长线资金具吸引力。
-
沪深300涨幅落后的原因:
- 资金结构:2025年私募与北向资金加仓方向向小微盘倾斜,沪深300成分股机构持仓占比较高,边际增量有限。
- 行业轮动:新能源、专精特新、AI算力等中小成长赛道领涨,沪深300权重板块(金融、消费、地产链)阶段缺席。
- 盈利弹性:2024年报显示,中证1000净利润同比+18%,中证500+12%,沪深300仅+6%,盈利差距压制估值扩张。
风格再平衡逻辑
- 估值-盈利剪刀差收敛:稳增长政策加码推动金融、消费龙头二季度盈利增速拐点,但沪深300估值仍处历史中枢下方,性价比凸显。
- 风格轮动周期:历史上A股风格极端分化后均出现均值回归(如2013、2019、2021年),当前比价与交易拥挤度已触发再平衡阈值。
- 政策催化:监管层强调“提升大盘蓝筹估值”“加大分红回购”,沪深300成分公司2025年回购预案金额创历史新高,提供额外EPS增厚。
研究结论
基于整体A股上升趋势和风格轮动特征,相对滞涨的沪深300指数或出现对成长板块的补涨行情,期指方面,对应沪深300指数的IF可作为中期关注重点。