猜你想问
优利德2026年中报主要财务数据表现如何?
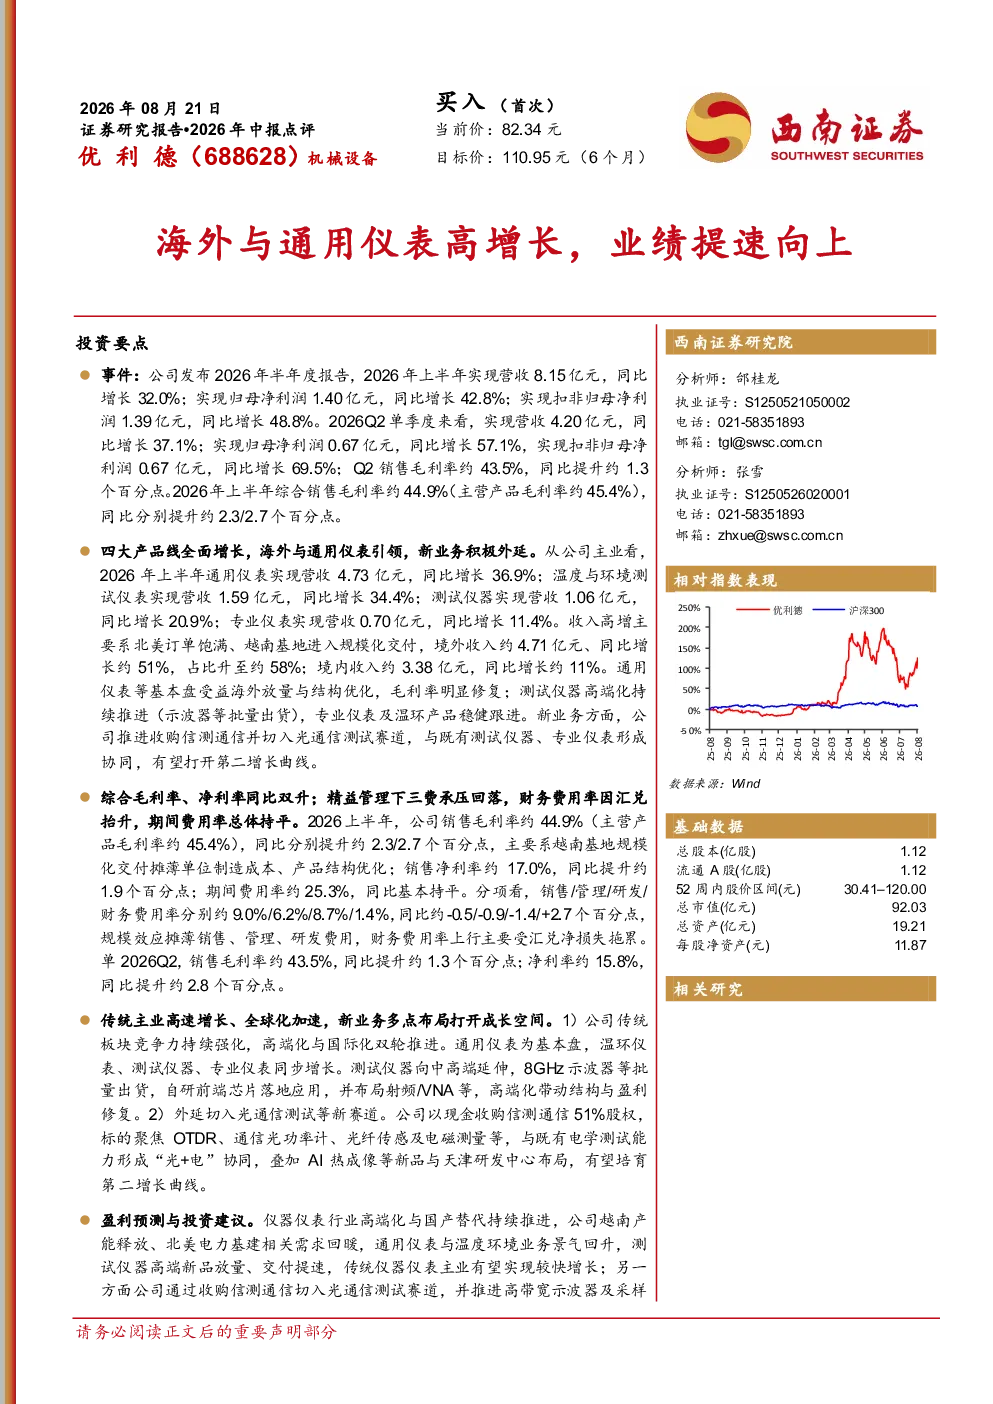
优利德2026年半年度报告显示,公司实现营收8.15亿元,同比增长32.0%;归母净利润1.40亿元,同比增长42.8%;扣非归母净利润1.39亿元,同比增长48.8%。Q2单季度营收4.20亿元,同比增长37.1%;归母净利润0.67亿元,同比增长57.1%。上半年综合销售毛利率约44.9%,同比提升约2.3/2.7个百分点;销售净利率17.0%,同比提升1.9%。这些数据表明公司业绩增长显著,盈利能力持续改善。
优利德各产品线收入增长情况及驱动因素是什么?
优利德四大产品线全面增长:通用仪表收入4.73亿元,同比增长36.9%;温度与环境测试仪表收入1.59亿元,同比增长34.4%;测试仪器收入1.06亿元,同比增长20.9%;专业仪表收入0.70亿元,同比增长11.4%。收入高增主要来自北美订单饱满、越南基地规模化交付,境外收入约4.71亿元、同比增长51%,占比升至约58%。通用仪表等基本盘受益海外放量与结构优化,毛利率明显修复;测试仪器高端化持续推进(示波器等批量出货),专业仪表及温环产品稳健跟进。新业务方面,公司推进收购信测通信并切入光通信测试赛道,与既有测试仪器、专业仪表形成协同。
优利德2026年中报反映的行业发展趋势是什么?
优利德2026年半年度报告反映了电子测试测量行业向高端化、专业化和国际化发展的趋势。公司海外收入占比显著提升,境外收入同比增长51%,占比升至约58%,表明国际市场特别是北美市场需求旺盛。同时,公司通过收购信测通信切入光通信测试赛道,与既有电测仪器形成“电测+光测”协同,有望培育第二增长曲线,显示行业跨界融合与业务多元化发展态势。此外,测试仪器向中高端延伸,高端化带动结构与盈利修复,也印证了行业产品升级趋势。
从市场现状看,优利德的核心竞争优势体现在哪些方面?
优利德的核心竞争优势主要体现在以下几个方面:首先,公司产品线全面增长,四大产品线均实现收入正增长,且海外收入占比显著提升,显示其国际市场拓展能力突出。其次,公司通过越南基地规模化交付摊薄单位制造成本,产品结构优化带动毛利率、净利率同比双升,盈利能力持续改善。再次,公司坚定推进“高端化、专业化、国际化”战略,传统板块竞争力持续强化,高端化与国际化双轮推进,海外产能与国内基地形成三地协同,具备较强的规模效应和成本控制能力。最后,通过收购信测通信切入光通信测试等新赛道,与既有业务形成协同,为公司未来发展提供了新的增长动力。
优利德2026年中报提示的主要风险有哪些?
优利德2026年半年度报告提示的主要风险包括:一是下游需求修复/扩张不及预期的风险。电子测试测量行业受宏观经济和下游行业景气度影响较大,若下游需求恢复缓慢或扩张不及预期,可能对公司业绩增长构成压力。二是原材料及关键器件价格/供给波动风险。公司产品生产依赖部分关键原材料和器件,若这些物资价格大幅上涨或供给紧张,可能影响公司生产成本和交付能力。三是新业务拓展不及预期的风险。公司通过收购信测通信切入光通信测试等新赛道,新业务的拓展效果尚待市场检验,若新业务拓展不及预期,可能对公司整体业绩增长造成不利影响。