猜你想问
招商银行上半年核心业绩指标有哪些?
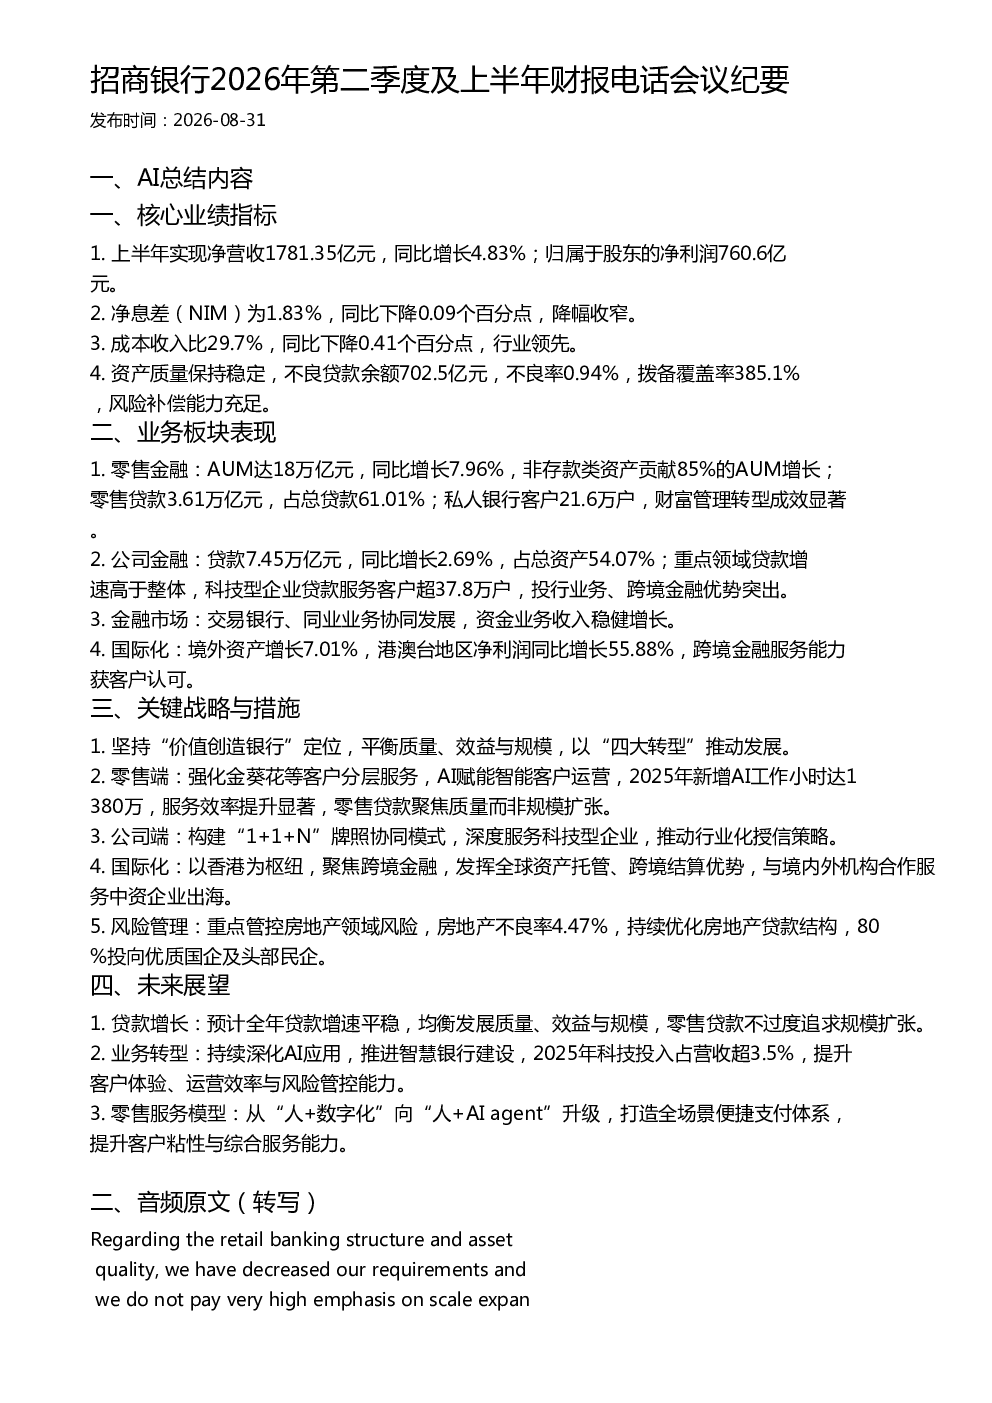
招商银行上半年净营收1781.35亿元,同比增长4.83%;归属于股东的净利润760.6亿元。净息差(NIM)为1.83%,同比下降0.09个百分点,降幅收窄。成本收入比29.7%,同比下降0.41个百分点,行业领先。不良贷款余额702.5亿元,不良率0.94%,拨备覆盖率385.1%,风险补偿能力充足。
招商银行各业务板块表现如何?
零售金融方面,AUM达18万亿元,同比增长7.96%,非存款类资产贡献85%的AUM增长;零售贷款3.61万亿元,占总贷款61.01%;私人银行客户21.6万户,财富管理转型成效显著。公司金融贷款7.45万亿元,同比增长2.69%,占总资产54.07%;科技型企业贷款服务客户超37.8万户,投行业务、跨境金融优势突出。金融市场交易银行、同业业务协同发展,资金业务收入稳健增长。国际化境外资产增长7.01%,港澳台地区净利润同比增长55.88%。
招商银行关键战略与措施有哪些?
招商银行坚持“价值创造银行”定位,以“四大转型”推动发展。零售端强化金葵花等客户分层服务,AI赋能智能客户运营,2025年新增AI工作小时达1380万,服务效率提升显著,零售贷款聚焦质量。公司端构建“1+1+N”牌照协同模式,深度服务科技型企业。国际化以香港为枢纽,聚焦跨境金融,发挥全球资产托管、跨境结算优势。风险管理重点管控房地产领域风险,房地产不良率4.47%,持续优化房地产贷款结构,80%投向优质国企及头部民企。
招商银行未来业务发展趋势如何?
招商银行预计全年贷款增速平稳,均衡发展质量、效益与规模,零售贷款不过度追求规模扩张。持续深化AI应用,推进智慧银行建设,2025年科技投入占营收超3.5%,提升客户体验、运营效率与风险管控能力。零售服务模型从“人+数字化”向“人+AI agent”升级,打造全场景便捷支付体系,提升客户粘性与综合服务能力。
招商银行财报存在哪些风险提示?
招商银行重点管控房地产领域风险,房地产不良率4.47%,持续优化房地产贷款结构,80%投向优质国企及头部民企。需关注宏观经济波动对银行业务的影响,以及利率市场化背景下净息差可能面临的压力。同时,科技转型过程中需确保数据安全与合规性,以应对日益激烈的市场竞争。