猜你想问
这份研报的核心内容是什么?
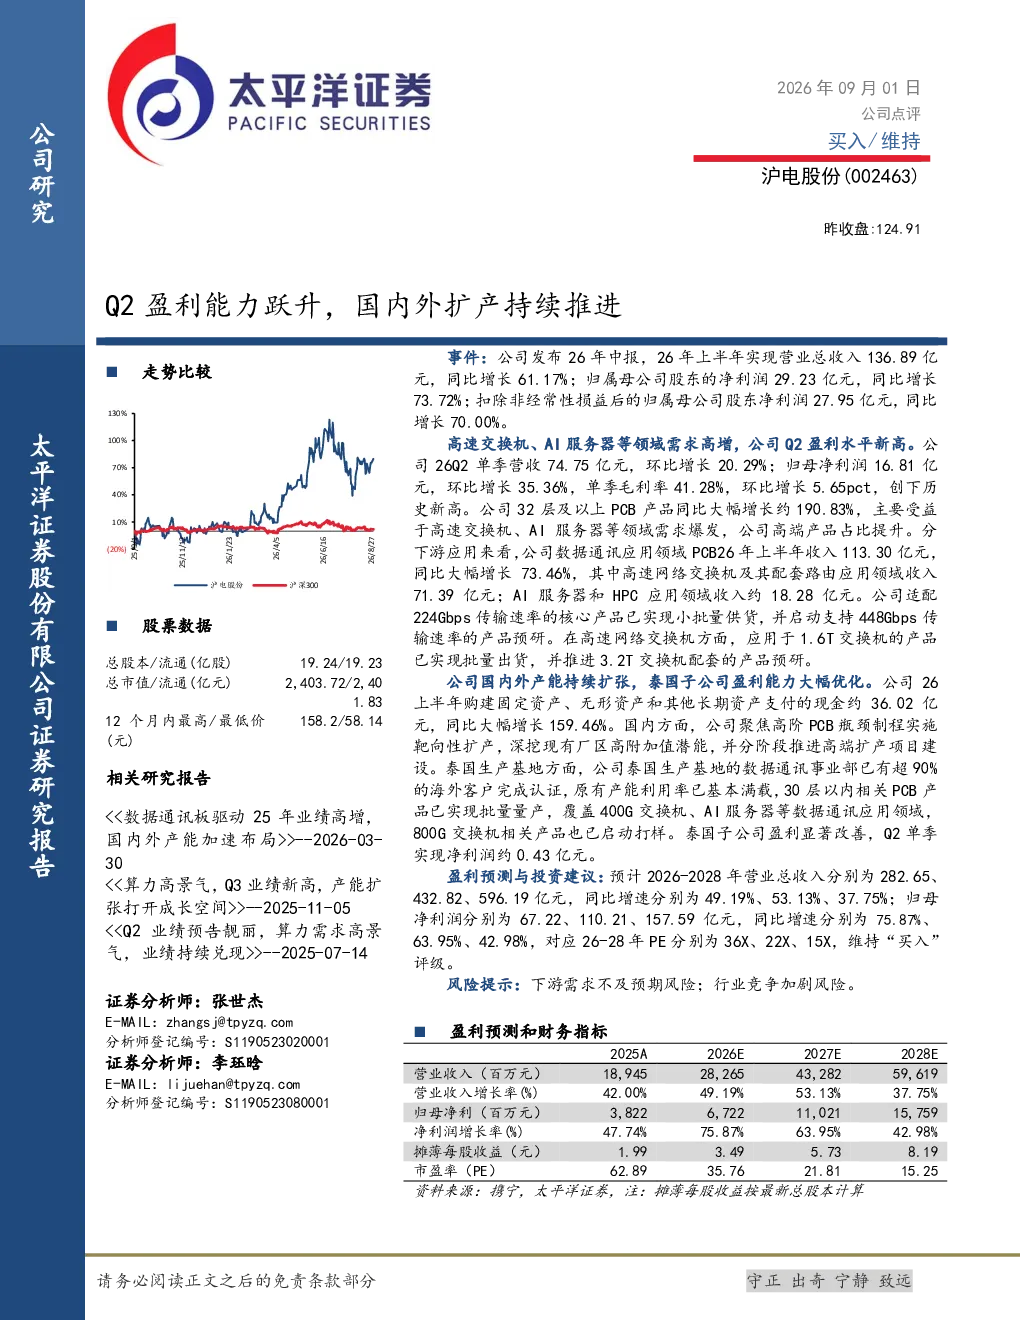
这份研报分析了沪电股份2026年上半年的业绩表现,指出公司Q2单季盈利能力显著提升,创历史新高。上半年营收136.89亿元,同比增长61.17%;归母净利润29.23亿元,同比增长73.72%。Q2单季营收74.75亿元,环比增长20.29%;归母净利润16.81亿元,环比增长35.36%。单季毛利率41.28%,环比提升5.65个百分点,创历史新高。业务亮点包括32层及以上PCB产品同比增长约190.83%,主要受益于高速交换机、AI服务器需求爆发,高端产品占比提升。数据通讯领域收入113.30亿元,同比增长73.46%,其中高速网络交换机和AI服务器/HPC增长强劲。技术进展方面,适配224Gbps速率的核心产品已小批量供货,448Gbps产品预研启动。国内聚焦高阶PCB扩产,泰国数据通讯事业部超90%海外客户完成认证,30层以内产品批量量产。
PCB行业的发展趋势如何?
PCB行业正受益于高速交换机、AI服务器等下游需求的爆发式增长。根据研报,沪电股份32层及以上PCB产品同比增长约190.83%,高端产品占比提升明显。数据通讯领域收入113.30亿元,同比增长73.46%,其中高速网络交换机和AI服务器/HPC增长强劲。技术方面,适配224Gbps速率的核心产品已小批量供货,448Gbps产品预研启动,高速交换机产品支持1.6T交换机,并推进3.2T交换机配套研发。这些趋势表明PCB行业正向高速化、高端化、高密度化发展,未来市场空间广阔。
研报重点分析了哪些方向?
研报重点分析了沪电股份的业绩表现、业务亮点、产能扩张和技术进展。业绩方面,Q2单季盈利能力创历史新高,上半年营收和净利润均实现高速增长。业务亮点聚焦于高端PCB产品,特别是32层及以上产品,以及高速交换机、AI服务器等下游应用。产能扩张方面,公司上半年资本开支36.02亿元,同比增长159.46%,国内聚焦高阶PCB扩产,泰国数据通讯事业部超90%海外客户完成认证,30层以内产品批量量产。技术进展方面,适配224Gbps速率的核心产品已小批量供货,448Gbps产品预研启动。
当前PCB市场的现状如何?
当前PCB市场呈现高速增长态势,主要受益于下游高速交换机、AI服务器等需求的爆发。根据研报,沪电股份32层及以上PCB产品同比增长约190.83%,高端产品占比提升明显。数据通讯领域收入113.30亿元,同比增长73.46%,其中高速网络交换机和AI服务器/HPC增长强劲。技术方面,适配224Gbps速率的核心产品已小批量供货,448Gbps产品预研启动。国内市场方面,公司聚焦高阶PCB扩产,泰国数据通讯事业部超90%海外客户完成认证,30层以内产品批量量产。整体来看,PCB市场正处于高速发展期,技术迭代加速,市场竞争激烈。
研报提到了哪些风险?
研报提示了PCB行业面临的主要风险,包括下游需求不及预期和行业竞争加剧。具体而言,下游高速交换机、AI服务器等需求的增长存在不确定性,可能影响PCB产品的市场需求。同时,PCB行业竞争激烈,技术迭代迅速,企业需要持续投入研发以保持竞争优势。此外,产能扩张需要大量资本开支,可能带来财务风险。这些风险需要投资者关注,但研报并未对投资决策提供具体建议。