猜你想问
赛轮轮胎2026年业绩表现如何?
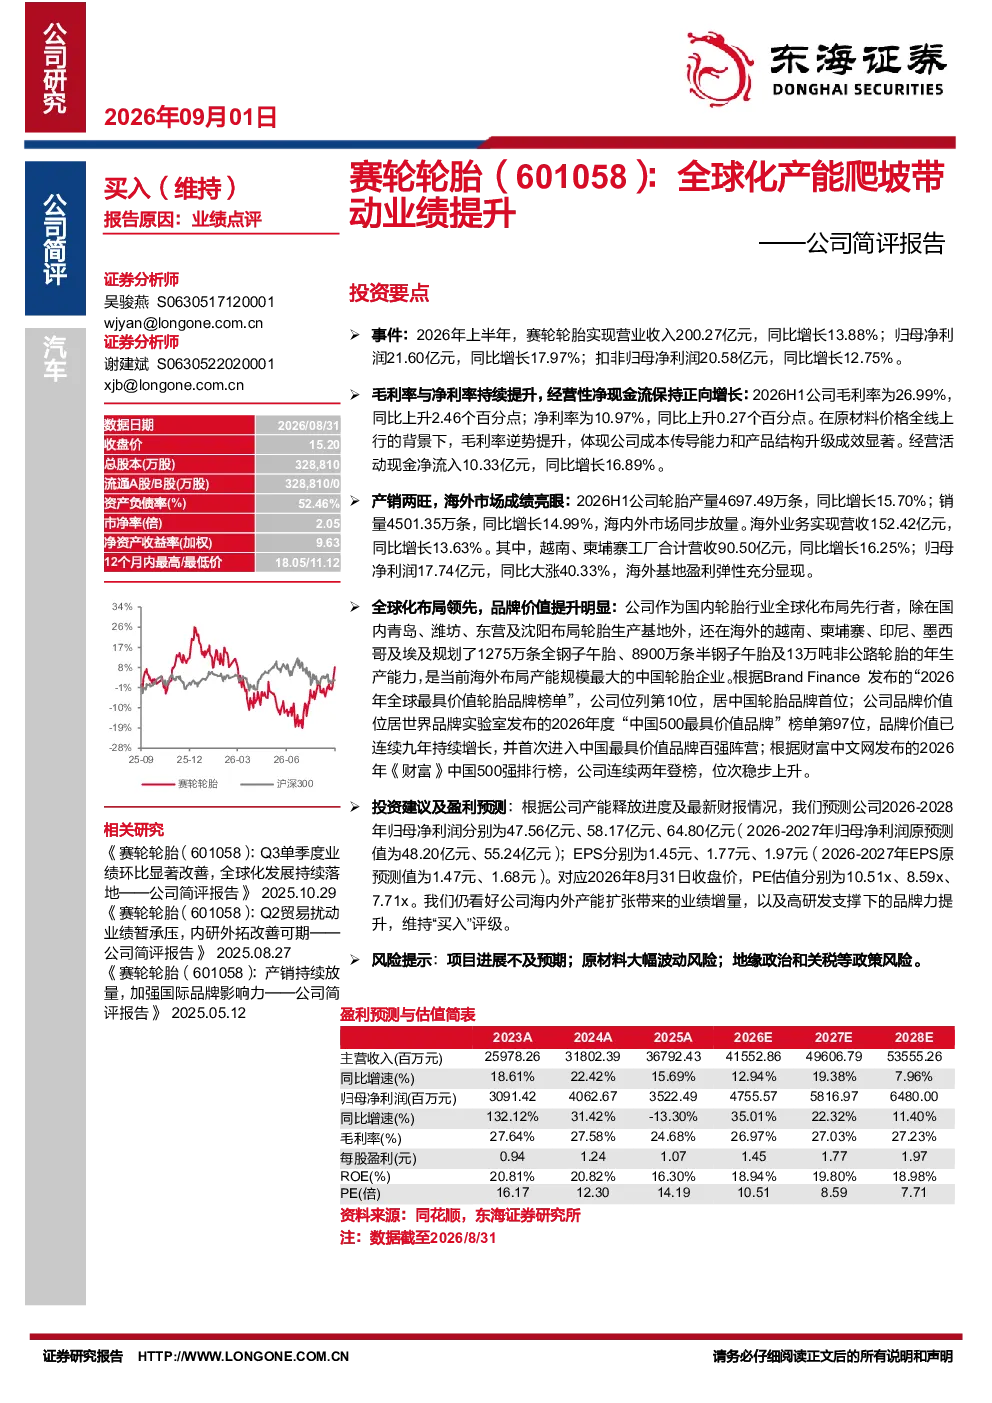
赛轮轮胎2026年上半年业绩表现亮眼,毛利率与净利率持续提升,经营性净现金流保持正向增长,产销两旺且海外市场表现突出,全球化布局领先,品牌价值显著提升。具体数据显示,营业收入200.27亿元同比增长13.88%,归母净利润21.60亿元同比增长17.97%,毛利率26.99%同比上升2.46个百分点,净利率10.97%同比上升0.27个百分点。产销方面,轮胎产量4697.49万条同比增长15.70%,销量4501.35万条同比增长14.99%。海外业务营收152.42亿元同比增长13.63%,越南、柬埔寨工厂营收90.50亿元同比增长16.25%,归母净利润17.74亿元同比增长40.33%
轻工制造行业发展趋势如何?
轻工制造行业正经历转型升级,智能化、绿色化成为重要趋势。传统制造企业加速数字化转型,提升生产效率与产品附加值。同时,环保政策趋严推动行业向绿色制造方向发展,新材料、新能源技术应用日益广泛。消费升级带动高端轻工产品需求增长,品牌建设与知识产权保护愈发重要。全球化竞争加剧,企业需加强国际市场布局与风险管控。轻工制造行业整体保持稳定增长,但结构性分化明显,技术创新与模式创新成为企业核心竞争力来源
赛轮轮胎报告重点分析了哪些方向?
赛轮轮胎报告重点分析了公司全球化产能布局与品牌价值提升。报告详细阐述了赛轮轮胎在海外市场的产能扩张计划,包括1275万条全钢子午胎、8900万条半钢子午胎及13万吨非公路轮胎的产能规划,以及在越南、柬埔寨等地的工厂运营情况。品牌价值方面,赛轮轮胎在全球最具价值轮胎品牌榜单中位列第10位,在中国轮胎品牌中居首,并在“中国500最具价值品牌”榜单中位列第97位,连续九年增长。这些分析显示公司全球化战略的成功与品牌建设的显著成效
当前轮胎市场现状如何判断?
当前轮胎市场呈现供需两旺态势,但结构性变化明显。国内市场方面,消费升级推动高端轮胎需求增长,但价格竞争依然激烈。海外市场方面,随着全球汽车产业向东南亚转移,轮胎企业产能外迁趋势加速,赛轮轮胎等领先企业受益于海外产能布局,市场份额持续提升。原材料价格波动、环保政策收紧是行业面临的主要挑战。技术方面,智能化、轻量化、绿色化成为行业发展趋势,企业需加大研发投入以保持竞争优势
研报提示了哪些风险?
研报提示了赛轮轮胎面临的主要风险,包括项目进展不及预期、原材料大幅波动风险、地缘政治和关税等政策风险。项目进展方面,海外产能扩张需克服当地政策、环保、劳工等挑战,存在不确定性。原材料价格波动直接影响企业盈利能力,尤其是橡胶等主要原材料价格大幅上涨将压缩利润空间。地缘政治风险方面,国际贸易摩擦、关税调整可能影响公司海外市场销售。此外,行业竞争加剧也可能对公司市场份额与盈利水平造成压力