猜你想问
徐工机械2026年上半年业绩表现如何?
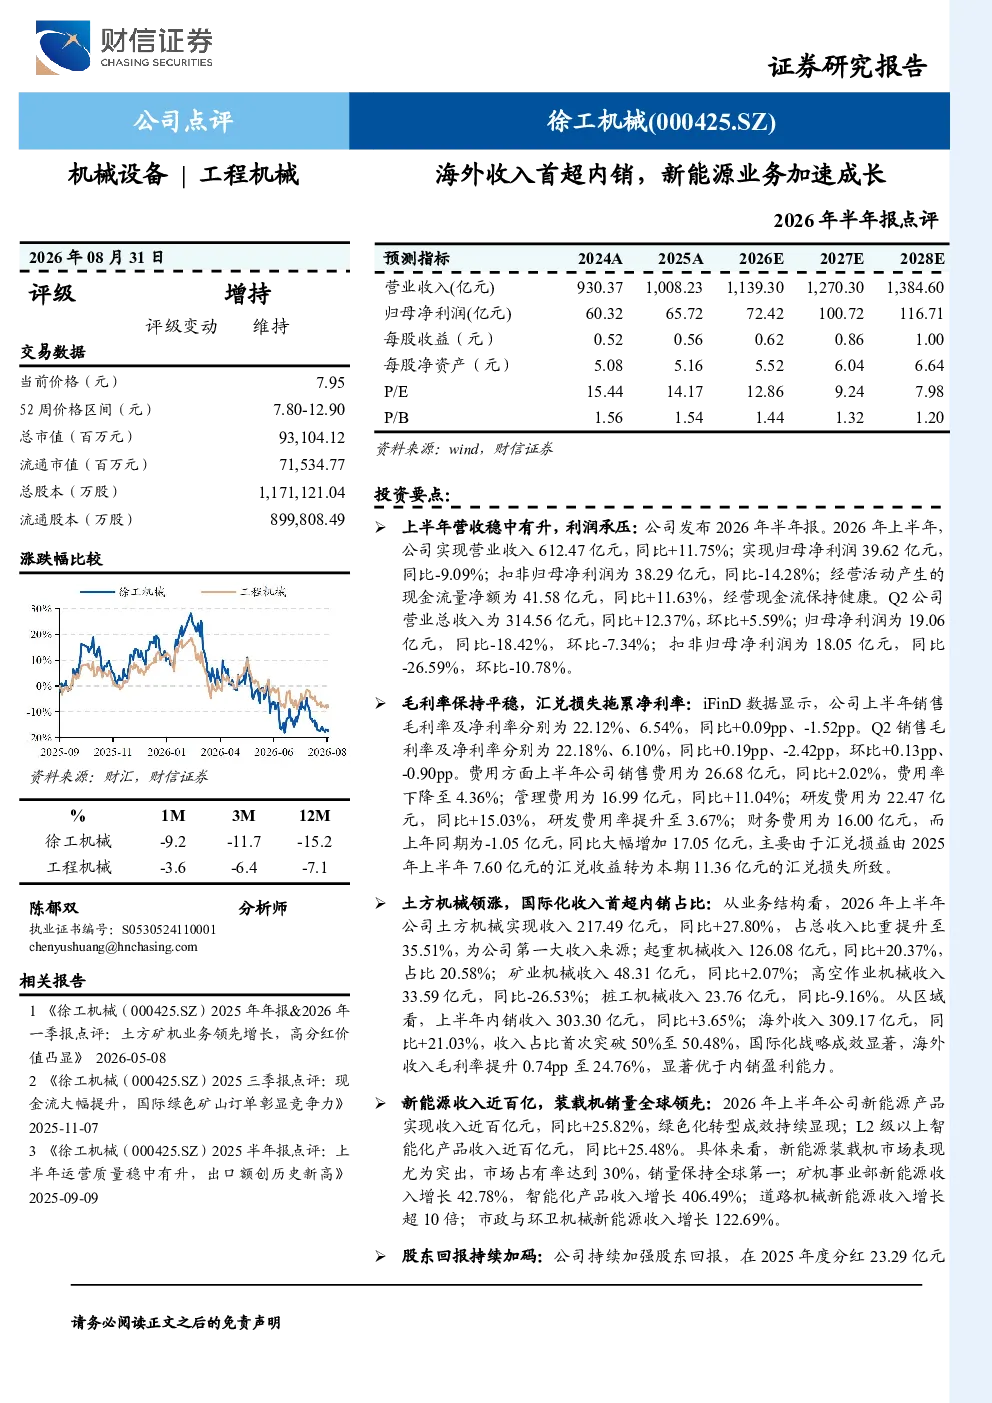
2026年上半年,徐工机械实现营业收入612.47亿元,同比增长11.75%;归母净利润39.62亿元,同比下降9.09%。Q2营业收入314.56亿元,同比增长12.37%,环比增长5.59%;归母净利润19.06亿元,同比下降18.42%,环比下降7.34%。毛利率保持平稳,上半年销售毛利率及净利率分别为22.12%、6.54%,同比分别提升0.09pp和下降1.52pp。Q2销售毛利率及净利率分别为22.18%、6.10%,同比分别提升0.19pp和下降2.42pp。汇兑损失拖累净利率,财务费用同比大幅增加17.05亿元。
徐工机械新能源与智能化业务发展情况怎样?
新能源产品收入近百亿元,同比增长25.82%;L2级以上智能化产品收入近百亿元,同比增长25.48%。新能源装载机市场占有率30%,销量全球第一;矿机事业部新能源收入增长42.78%,智能化产品收入增长406.49%。公司积极布局新能源与智能化领域,产品结构持续优化,为未来增长提供动力。
徐工机械国际化战略进展如何?
海外收入309.17亿元,同比增长21.03%,占比首次突破50%至50.48%。海外收入毛利率提升0.74pp至24.76%,显著优于内销盈利能力。公司持续推进国际化布局,海外市场贡献度提升,盈利能力增强。
徐工机械未来几年盈利预测情况?
预计公司2026-2028年归母净利润分别为72.42、100.72、116.71亿元,EPS分别为0.62、0.86、1.00元,PE分别为12.86、9.24、7.98倍。公司盈利能力预计将逐步改善,长期发展潜力较大。
徐工机械面临哪些风险?
需注意汇率波动对财务费用的阶段性扰动以及高空作业机械等部分板块面临的行业调整压力。此外,经济波动、市场竞争、供应链安全、合规风险等也需关注。公司需加强风险管理,确保稳健经营。
你可能感兴趣
26H1海外收入首超国内,闪充生态加速落地
国泰海通证券2026-08-31
新能源齿轮加速渗透,海外放量及新业务拓展打开成长空间
机械设备国盛证券2026-04-30
新能源齿轮加速渗透,海外放量及新业务拓展打开成长空间
机械设备国盛证券2026-08-27
海外业务持续成长,内销暂时承压
电子设备安信证券2023-08-31
外销迅速回暖,内销加速成长,中报业绩超预期
国金证券2020-11-14
年报详解:海外收入首超国内,多点推动龙头可持续发展
信达证券2022-03-31
运营收入稳健增长首超建造,全年现金流有望回笼加速
东吴证券2022-08-19
EPB首获全球定点、电控业务加速成长,1H24业绩同比向好
交通运输长城证券2024-07-12
12英寸业务稳增长,季度收入首超20亿美元
兴证国际2024-11-12
2026年中报点评:2026H1海外收入同比+21%,新能源与矿山机械打开成长空间
机械设备东吴证券2026-08-31