猜你想问
英伟达2027财年Q2财报核心数据有哪些?
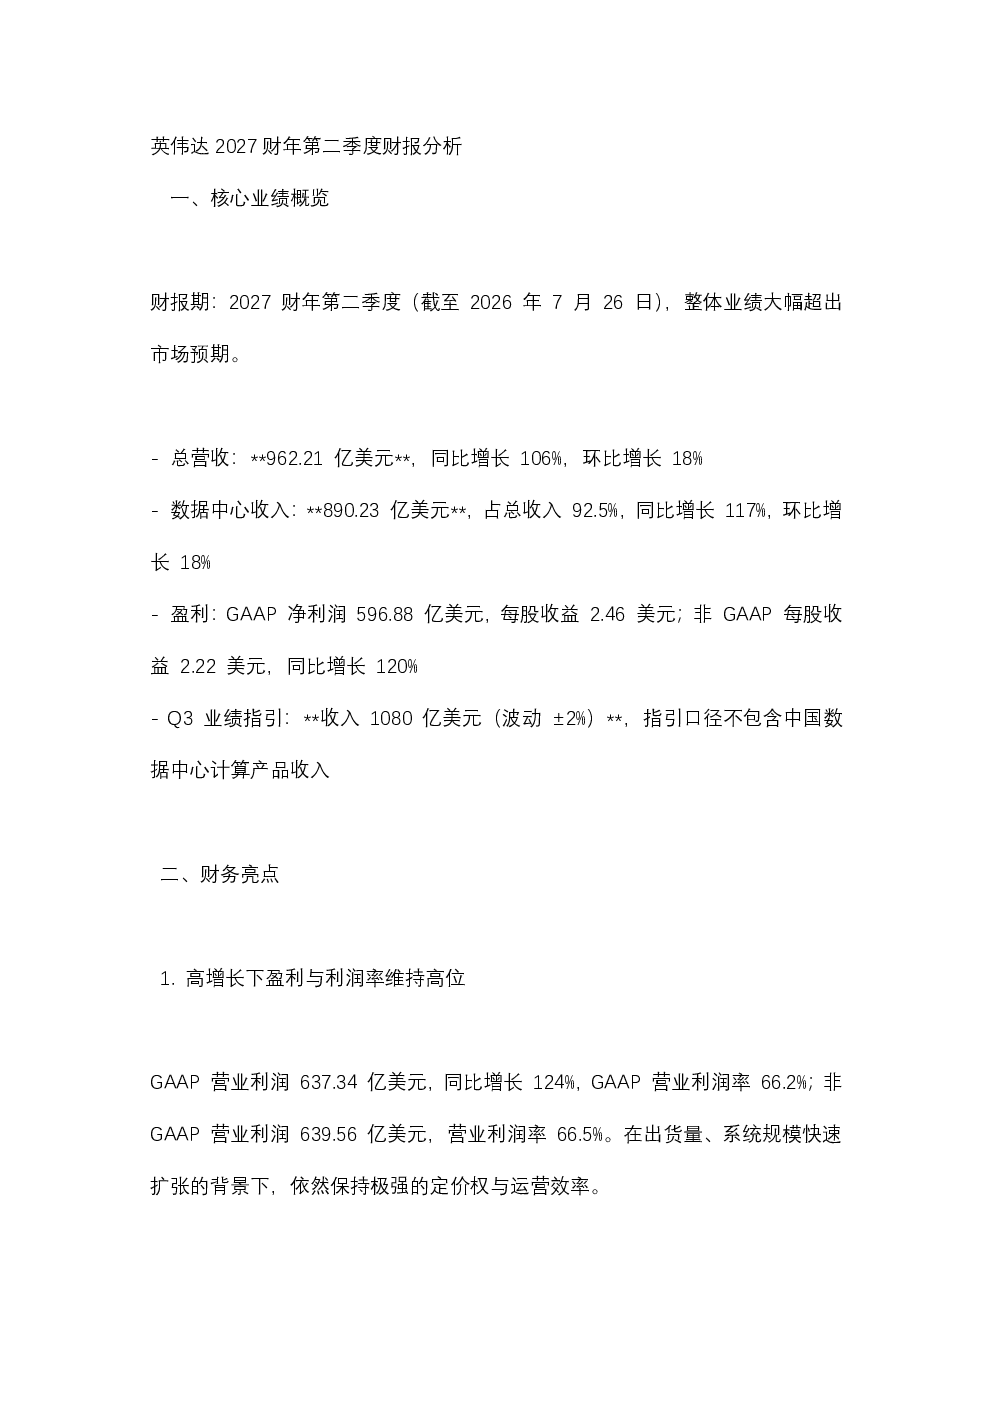
英伟达2027财年Q2财报显示,总营收达962.21亿美元,同比增长106%,环比增长18%。数据中心收入为890.23亿美元,占总收入92.5%,同比增长117%,环比增长18%。GAAP净利润596.88亿美元,每股收益2.46美元;非GAAP每股收益2.22美元,同比增长120%。数据中心业务是主要驱动力,超大规模客户收入487.1亿美元(同比增长102%),AI云及工业企业(ACIE)收入403.13亿美元(同比增长138%)。
数据中心业务对英伟达2027财年Q2业绩有何影响?
数据中心业务是英伟达2027财年Q2业绩的核心驱动力,贡献了92.5%的总营收,达到890.23亿美元,同比增长117%,环比增长18%。超大规模客户收入487.1亿美元,同比增长102%;AI云及工业企业(ACIE)收入403.13亿美元,同比增长138%,增速显著超过超大规模客户。数据中心业务的强劲表现支撑了英伟达整体业绩的大幅增长。
英伟达2027财年Q2财报中提到的全栈AI工厂战略有何意义?
英伟达2027财年Q2财报中提到的全栈AI工厂战略旨在通过Spectrum-6、Vera CPU等产品矩阵覆盖全场景,提升单客户价值并深化护城河。该战略延伸了从单一GPU销售至全栈解决方案的商业模式,降低客户采纳风险,优化客户结构。通过提供更完整的产品线,英伟达增强了客户粘性,并进一步巩固了在AI计算领域的领导地位。
英伟达2027财年Q2财报中存在哪些风险因素?
英伟达2027财年Q2财报中提示了多个风险因素。首先,AI资本开支周期高度敏感,数据中心收入占比超九成,若投资回报、电力、融资或模型变现不及预期,高增速可能快速回落。其次,客户融资与担保带来或有风险,供应与容量承诺升至2790亿美元,未来总承诺额达3660亿美元,最高风险敞口超千亿美元。此外,运营指标边际承压,应收天数延长、库存抬升、供应承诺扩张,需持续跟踪边际变化。最后,中国出口管制政策风险和技术与竞争风险也不容忽视。
英伟达2027财年Q2财报对AI行业发展趋势有何启示?
英伟达2027财年Q2财报反映了AI行业的发展趋势和竞争格局。数据中心业务的高速增长表明AI计算需求持续旺盛,但同时也暴露了AI资本开支周期的高度敏感性。全栈AI工厂战略的推进显示行业竞争加剧,云厂商自研ASIC、AMD等竞品对英伟达构成挑战。此外,客户结构优化和收入多元化是行业发展的关键方向,但应收账款延长、库存抬升等问题也提示行业需关注运营效率。中国出口管制政策则进一步加剧了市场的不确定性。