猜你想问
英伟达2027财年Q2营收表现如何?
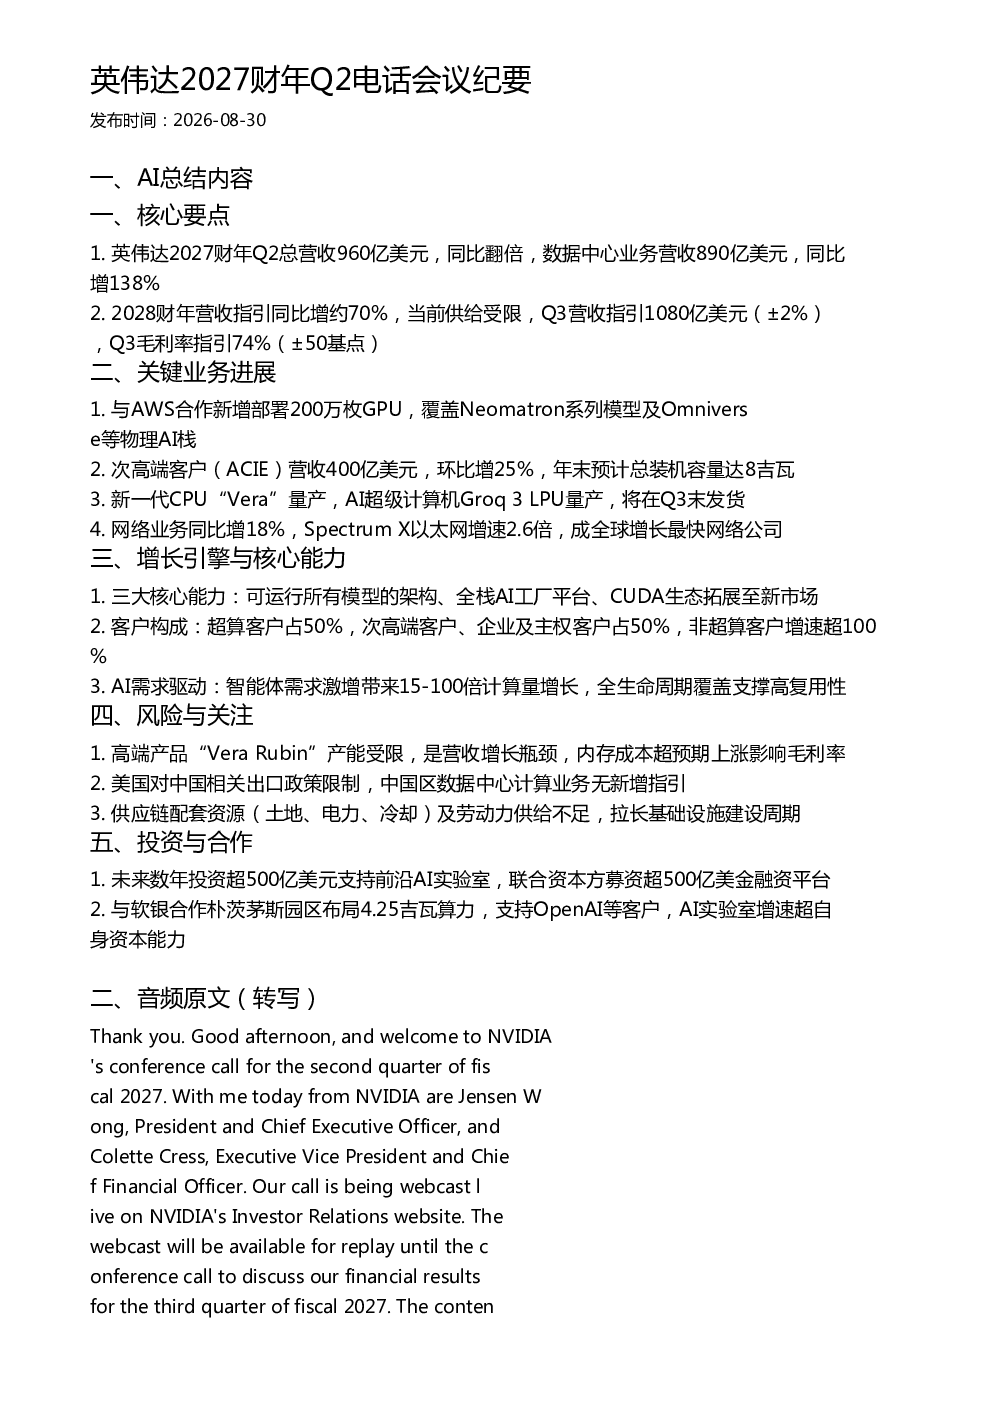
英伟达2027财年Q2总营收达960亿美元,同比翻倍,其中数据中心业务营收890亿美元,同比增138%。公司2028财年营收指引同比增约70%,当前供给受限,Q3营收指引1080亿美元(±2%),Q3毛利率指引74%(±50基点)。
英伟达在AI领域的关键业务进展有哪些?
英伟达与AWS合作新增部署200万枚GPU,覆盖Neomatron系列模型及Omniverse等物理AI栈。次高端客户(ACIE)营收400亿美元,环比增25%,年末预计总装机容量达8吉瓦。新一代CPU“Vera”量产,AI超级计算机Groq 3 LPU量产,将在Q3末发货。网络业务同比增18%,Spectrum X以太网增速2.6倍,成为全球增长最快网络公司。
英伟达的核心增长引擎是什么?
英伟达的三大核心能力为可运行所有模型的架构、全栈AI工厂平台、CUDA生态拓展至新市场。客户构成中,超算客户占50%,次高端客户、企业及主权客户占50%,非超算客户增速超100%。AI需求驱动下,智能体需求激增带来15-100倍计算量增长,全生命周期覆盖支撑高复用性。
英伟达当前面临哪些市场挑战?
高端产品“Vera Rubin”产能受限,是营收增长瓶颈,内存成本超预期上涨影响毛利率。美国对中国相关出口政策限制,中国区数据中心计算业务无新增指引。供应链配套资源(土地、电力、冷却)及劳动力供给不足,拉长基础设施建设周期。
英伟达的风险提示有哪些?
英伟达面临高端产品产能瓶颈,内存成本上涨影响毛利率。美国出口政策限制中国区数据中心计算业务。供应链资源及劳动力供给不足,拉长基础设施建设周期。此外,公司未来数年投资超500亿美元支持前沿AI实验室,但AI实验室增速超自身资本能力,存在资金压力。
你可能感兴趣
英伟达NVDAUS 2027财年Q2业绩电话会核心纪要
未知机构2026-08-27
Genesco Inc GCO 2027财年第二季度财报电话会议纪要
未知机构2026-09-04
Samsara Inc 2027财年第二季度财报电话会议纪要
未知机构2026-09-04
Smith Wesson Brands Inc 2027财年第一季度财报电话会议纪要
未知机构2026-09-04
JM Smucker 2027财年第一季度财报电话会议纪要
未知机构2026-08-27
赛富时CRMUS 2027财年Q2业绩电话会
未知机构2026-08-27
ChargePoint(CHPT.US)2027财年Q2业绩电话会相关事项整理
未知机构2026-09-03
La-Z-Boy 2027财年第一季度财报电话会议纪要
未知机构2026-08-19
Credo Technology Group 2027财年第一季度财报电话会议纪要
未知机构2026-09-02
海德堡印刷机械2027财年第一季度财报电话会议纪要
未知机构2026-08-19