猜你想问
Smith Wesson Brands Inc 2027财年第一季度财报核心数据有哪些?
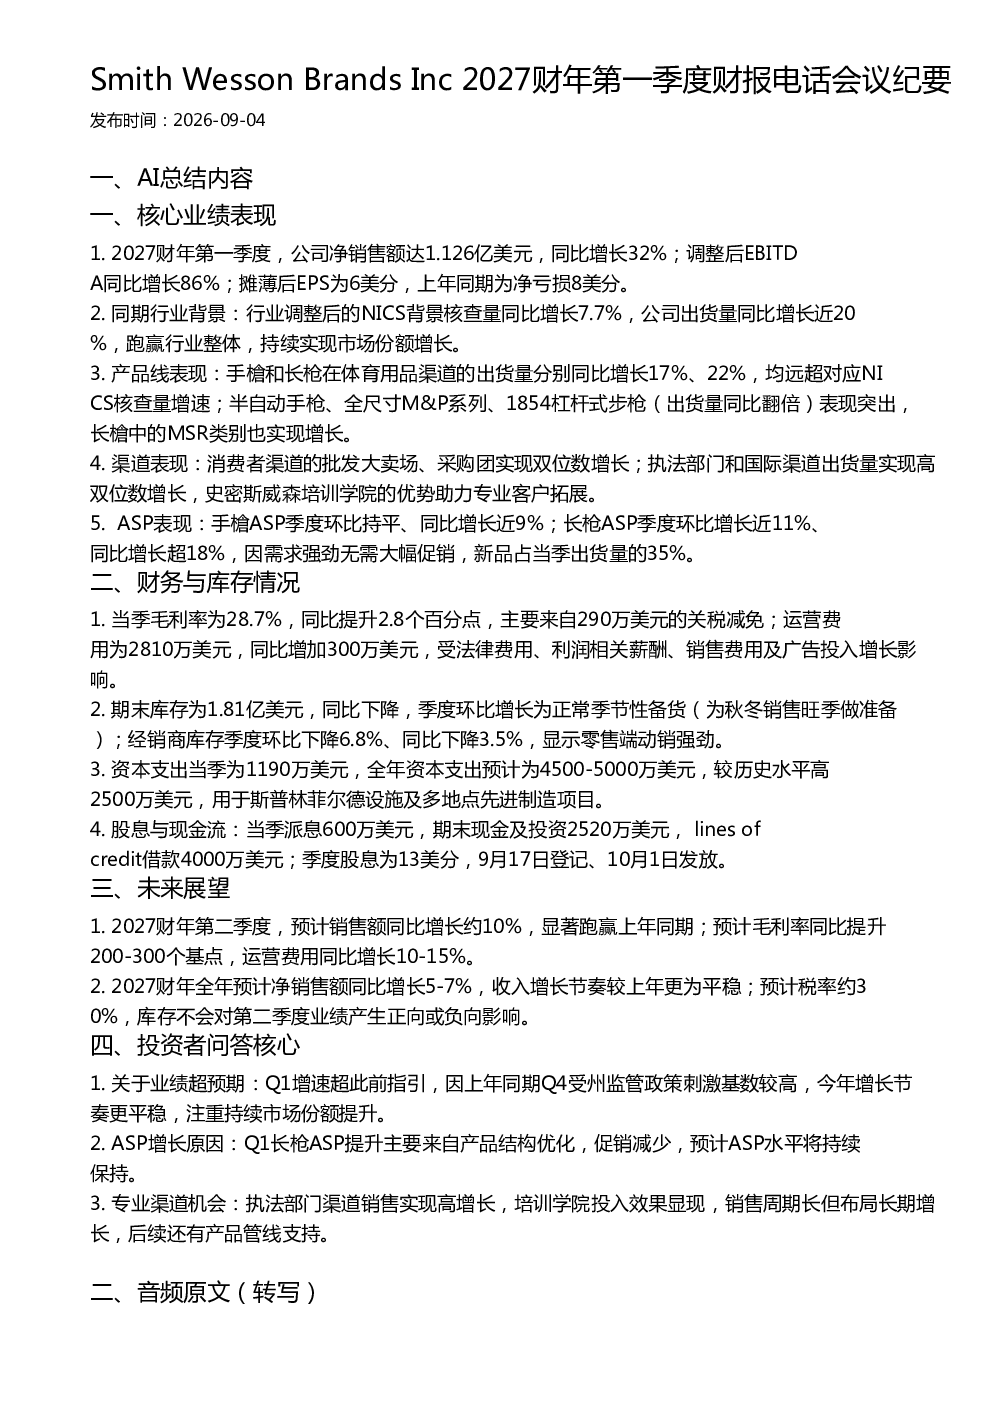
2027财年第一季度,Smith Wesson Brands Inc净销售额达1.126亿美元,同比增长32%;调整后EBITDA同比增长86%;摊薄后EPS为6美分,上年同期为净亏损8美分。公司出货量同比增长近20%,跑赢行业整体7.7%的NICS核查量增长。产品线中,半自动手枪、全尺寸M&P系列、1854杠杆式步枪表现突出,长枪ASP同比增长超18%。渠道方面,执法部门和国际渠道出货量实现高双位数增长,消费者渠道批发大卖场、采购团也实现双位数增长。
枪支行业发展趋势如何?
枪支行业整体呈现调整后增长,Smith Wesson Brands Inc出货量近20%的增长显示其行业领先地位。公司产品在体育用品渠道、执法部门渠道表现强劲,ASP持续提升。行业背景方面,NICS核查量同比增长7.7%,表明市场需求稳定。未来增长节奏预计更平稳,公司注重持续市场份额提升,产品结构优化和促销减少推动ASP增长。
报告重点分析了哪些方面?
报告重点分析了Smith Wesson Brands Inc的产品线表现、渠道表现及ASP变化。产品线方面,半自动手枪、全尺寸M&P系列、1854杠杆式步枪及MSR类别增长显著;渠道方面,执法部门和国际渠道表现突出,消费者渠道稳健增长;ASP方面,手枪ASP同比增长近9%,长枪ASP同比增长超18%。此外,报告还分析了毛利率提升、运营费用增长及库存情况。
当前枪支市场现状如何?
当前枪支市场呈现稳定增长态势,Smith Wesson Brands Inc作为行业领导者,出货量近20%的增长跑赢行业整体7.7%的NICS核查量增幅。公司渠道布局广泛,执法部门和国际渠道增长强劲,消费者渠道表现稳健。ASP持续提升,毛利率同比提升2.8个百分点。市场整体需求稳定,但竞争加剧,公司需持续优化产品结构和渠道布局以保持领先地位。
报告提示了哪些风险?
报告提示的主要风险包括:运营费用同比增加300万美元,受法律费用、利润相关薪酬、销售费用及广告投入增长影响;经销商库存季度环比下降6.8%,同比下降3.5%,可能反映零售端需求波动;未来增长节奏较上年更为平稳,可能面临市场需求不及预期的风险。此外,行业政策变化和关税调整也可能对公司业绩产生影响。