猜你想问
矽力*-KY上半年业绩表现如何?
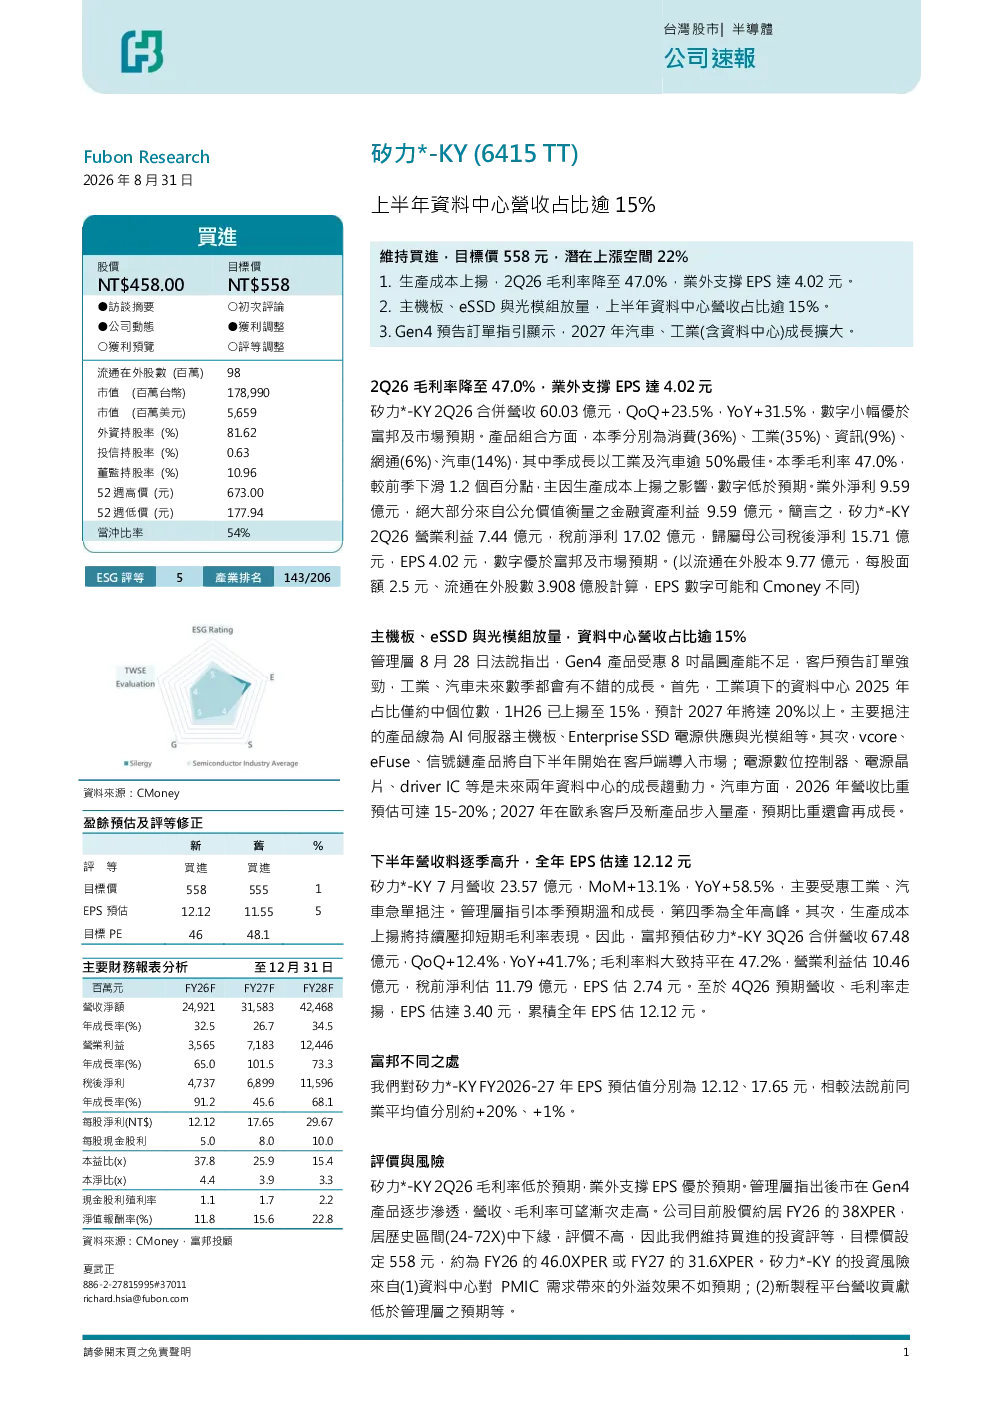
矽力*-KY 2026年上半年营收表现优于预期,但毛利率因生产成本上扬而下降至47.0%。EPS达4.02元,主要来自金融资产利益。工业与汽车领域成长超50%,数据中心营收占比达15%,预计2027年将超20%。Gen4产品受8吋晶圆产能不足影响,但订单强劲,汽车与工业领域将持续成长。
数据中心行业发展趋势如何?
数据中心行业需求持续增长,特别是HVDC 800V技术导入将引发PMIC供给紧张,改善定价环境,推升毛利率。预计2027年数据中心营收占比将超20%,成为重要增长引擎。8吋晶圆产能紧缺加速Gen4产品放量,行业竞争格局将发生变化。
研报重点分析了哪些方向?
研报重点分析了矽力*-KY在工业、汽车及数据中心领域的业绩表现,特别是Gen4产品的市场竞争力。同时关注了公司8吋晶圆产能布局、自建封测产能的进展,以及未来HVDC 800V技术对PMIC需求的影响。报告还评估了公司财务状况及估值水平。
当前市场对矽力*-KY的判断是什么?
市场对矽力*-KY的判断较为积极,认为公司在工业与汽车领域具备较强竞争力,Gen4产品订单强劲。数据中心业务增长潜力大,但需关注产能扩张及新制程平台贡献进度。整体来看,公司处于行业景气周期,但需警惕竞争加剧及技术迭代风险。
研报提示了哪些投资风险?
研报提示的主要风险包括:数据中心业务对PMIC需求外溢效果不如预期,可能导致业绩不及预期;新制程平台营收贡献低于预期,影响整体盈利能力。此外,行业竞争加剧及技术路线变化也可能对公司经营造成影响。需关注公司产能扩张进度及技术布局的有效性。
你可能感兴趣
维持行业领先地位,24年上半年股东应占净利润增长15%
第一上海证券2024-08-21
新三板每日速递:上半年新三板定增融资640亿,拟IPO企业募资占15%
东兴证券2017-07-04
新三板日报:上半年新三板定增融资640亿 拟IPO企业募资占15%
安信证券2017-07-02
华旺科技更新公司统计23年欧盟区域销售仅15万吨总销量占比4
未知机构2024-06-19
石化行业每日原油:中国4月从俄罗斯进口原油占比仍保持15%不变
化石能源信达证券2022-05-23
【盘中宝】存力中心将是一大新趋势,存储设备在数据中心采购占比进一步提升,这家公司···
未知机构2023-07-17
海外业务占比大幅增长,数据中心冷机业务成公司增长主要动力
信达证券2026-08-23
2021年第三季度中国数字化CT设备中标情况:岛津市场占比达15%(图)
信息技术中商产业研究院2021-11-18