猜你想问
这份研报的核心内容是什么?
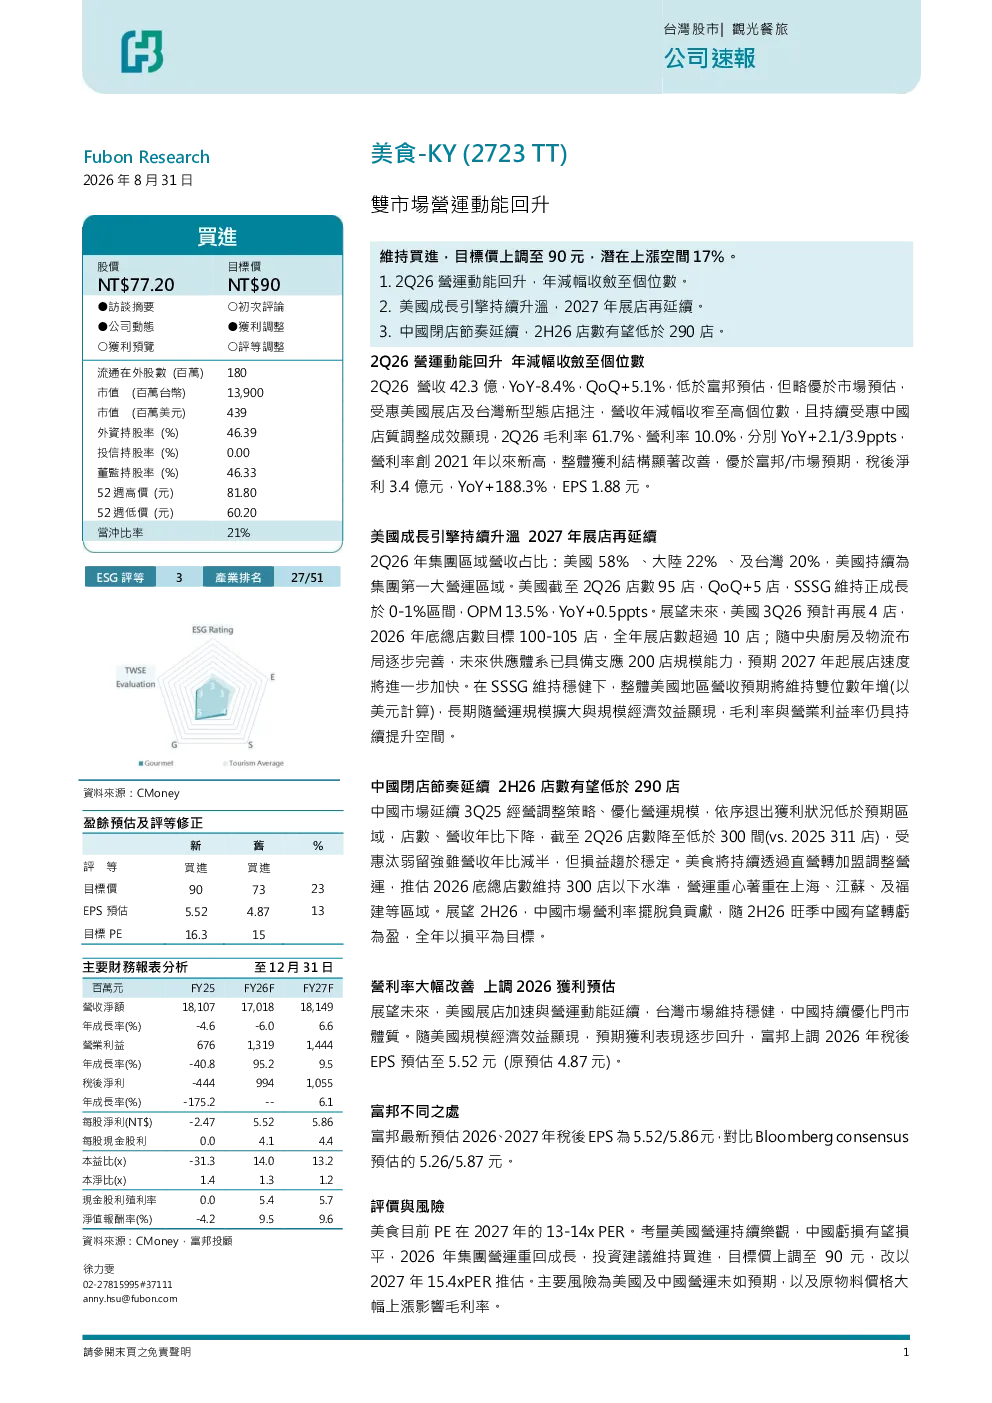
这份研报分析了2723美食的营运情况,指出其营运运能回升,年减幅收窄至个位数。2Q26营收42.3亿,YoY-8.4%,QoQ+5.1%,毛利率61.7%,营利率10.0%,YoY+2.1/3.9ppts,营利率创2021年以来新高。税后净利3.4亿,YoY+188.3%,EPS 1.88元。报告还分析了美国市场持续升温,中国市场持续优化门市体质,以及营利率大幅改善,上调2026年获利预估。
美食赛道的发展趋势如何?
美食赛道发展趋势显示,2723美食正通过优化门店结构和拓展新市场提升竞争力。美国市场作为增长引擎,店数和营收持续增长,预计2026年底总店数达100-105店,2027年起展店速度将加快。中国市场则通过直营转加盟调整运营,预计2026年底总店数维持在300店以下,运营重心向上海、江苏、福建等区域集中。整体来看,美食赛道在精细化运营和规模化扩张中寻求平衡,未来盈利能力有望持续提升。
研报重点分析了哪些方向?
研报重点分析了2723美食的双市场运营情况。美国市场方面,报告指出其店数和营收持续增长,SSSG维持正增长,毛利率和营利率有望持续提升。中国市场方面,报告指出其通过优化门店结构,实现损益趋于稳定,预计2H26营利率摆脱负贡献。此外,报告还分析了公司整体营运运能回升,营利率大幅改善,以及未来获利表现逐步回升的预期。
当前市场对2723美食的判断是什么?
当前市场对2723美食的判断显示,公司正经历营运运能回升的阶段,年减幅收窄至个位数,盈利能力显著改善。美国市场表现强劲,成为中国市场外的主要增长动力。中国市场则通过优化门店结构,实现损益趋于稳定。整体来看,2723美食在调整中寻求增长,未来盈利能力有望逐步提升。
研报提示了哪些风险?
研报提示的主要风险包括美国及中国市场运营未达预期,以及原材料价格大幅上涨影响毛利率。美国市场虽然增长强劲,但仍需关注其扩张速度和运营效率。中国市场虽然实现损益稳定,但仍处于调整阶段,未来盈利能否持续改善存在不确定性。此外,原材料价格波动也可能对公司毛利率造成压力,影响整体盈利表现。