猜你想问
这份研报主要分析了哪些核心内容?
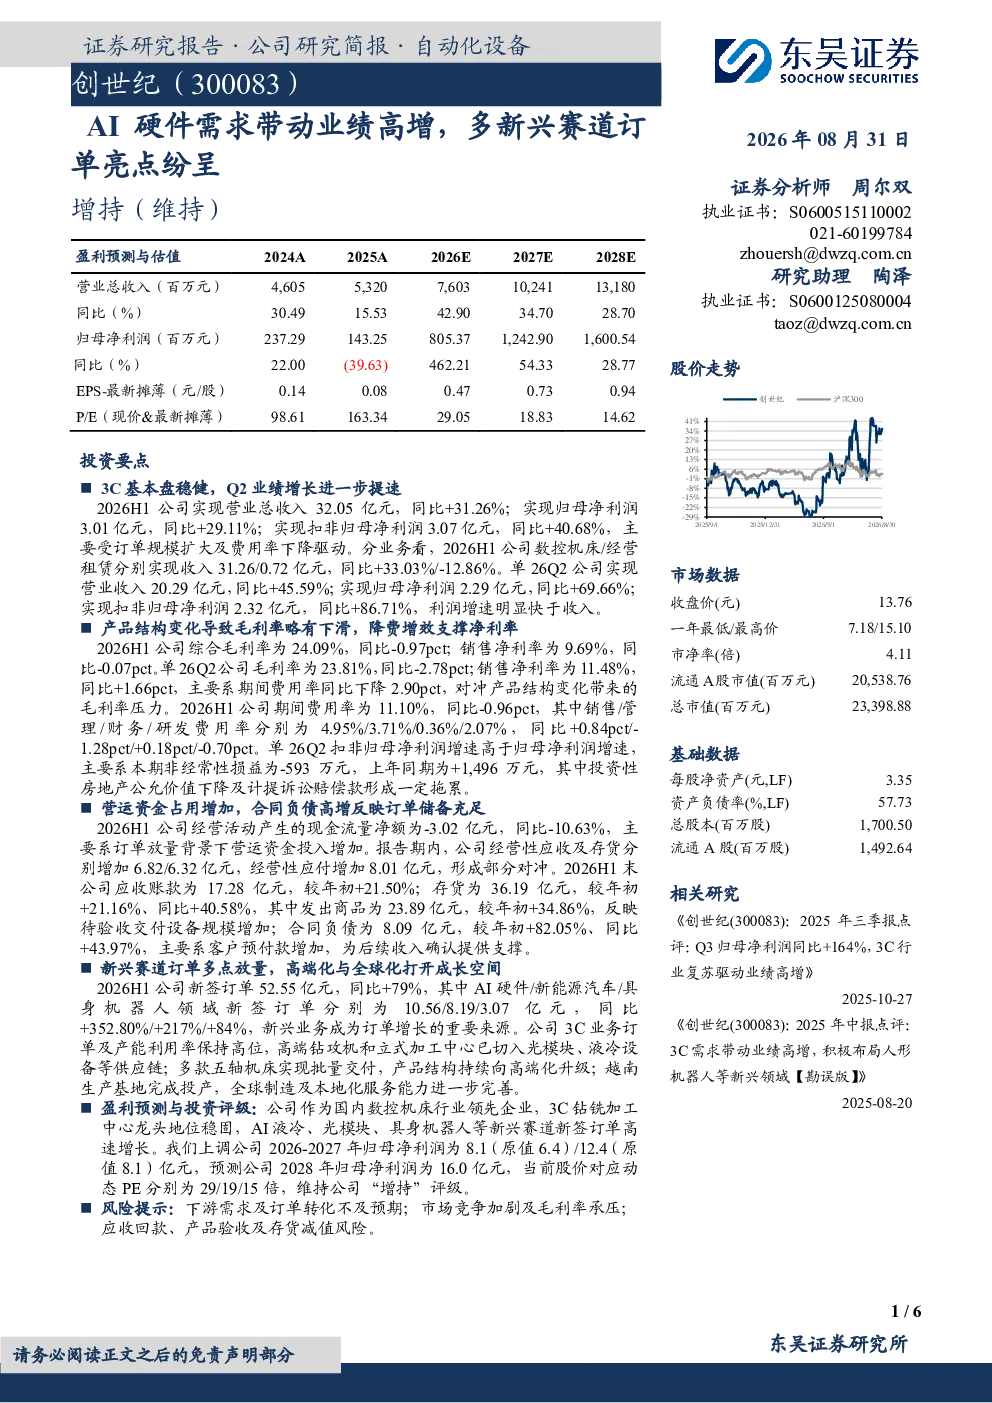
这份研报主要分析了创世纪2026H1的业绩表现,显示公司营业总收入32.05亿元,同比+31.26%;归母净利润3.01亿元,同比+29.11%。Q2业绩增长提速,营业收入20.29亿元,同比+45.59%;归母净利润2.29亿元,同比+69.66%。报告指出,业绩增长主要受订单规模扩大及费用率下降驱动,扣非归母净利润增速明显快于收入。同时,报告还分析了毛利率与净利率的变化,2026H1综合毛利率为24.09%,同比-0.97pct;销售净利率为9.69%,同比-0.07pct。单26Q2毛利率为23.81%,同比-2.78pct;销售净利率为11.48%,同比+1.66pct,主要系期间费用率同比下降2.90pct,对冲产品结构变化带来的毛利率压力。此外,报告还关注了营运资金情况,2026H1经营活动产生的现金流量净额为-3.02亿元,同比-10.63%,主要系订单放量背景下营运资金投入增加。经营性应收及存货分别增加6.82/6.32亿元,经营性应付增加8.01亿元。应收账款为17.28亿元,较年初+21.50%;存货为36.19亿元,较年初+21.16%、同比+40.58%。合同负债为8.09亿元,较年初+82.05%、同比+43.97%,主要系客户预付款增加。
报告重点分析了哪些赛道/行业发展趋势?
报告重点分析了AI硬件、新能源汽车、具身机器人等新兴赛道的订单亮点。2026H1公司新签订单52.55亿元,同比+79%,其中AI硬件领域新签订单10.56亿元,同比+352.80%;新能源汽车领域新签订单8.19亿元,同比+217%;具身机器人领域新签订单3.07亿元,同比+84%。报告还提到,3C业务订单及产能利用率保持高位,高端钻攻机和立式加工中心已切入光模块、液冷设备等供应链;多款五轴机床实现批量交付,产品结构持续向高端化升级。越南生产基地完成投产,全球制造及本地化服务能力进一步完善,显示出公司在新兴领域的强劲发展势头。
报告重点分析了哪些方向?
报告重点分析了创世纪的业绩增长驱动因素、盈利能力变化及新兴赛道订单拓展情况。在业绩增长方面,报告指出主要受订单规模扩大及费用率下降驱动,Q2利润增速明显快于收入。在盈利能力方面,报告分析了毛利率与净利率的变化,2026H1综合毛利率为24.09%,同比-0.97pct;销售净利率为9.69%,同比-0.07pct。单26Q2毛利率为23.81%,同比-2.78pct;销售净利率为11.48%,同比+1.66pct,主要系期间费用率同比下降2.90pct,对冲产品结构变化带来的毛利率压力。在新兴赛道订单方面,报告详细分析了AI硬件、新能源汽车、具身机器人等领域的订单增长情况,以及公司在3C业务、高端机床、全球制造等方面的布局进展。
当前市场对创世纪的现状判断如何?
当前市场对创世纪的现状判断显示公司业绩高增,新兴赛道订单亮点纷呈。2026H1公司营业总收入32.05亿元,同比+31.26%;归母净利润3.01亿元,同比+29.11%。Q2业绩增长提速,营业收入20.29亿元,同比+45.59%;归母净利润2.29亿元,同比+69.66%。报告指出,业绩增长主要受订单规模扩大及费用率下降驱动,扣非归母净利润增速明显快于收入。同时,公司在AI硬件、新能源汽车、具身机器人等新兴赛道新签订单大幅增长,2026H1新签订单52.55亿元,同比+79%。此外,公司在3C业务、高端机床、全球制造等方面也取得显著进展,显示出公司在高端装备制造领域的竞争优势和发展潜力。
研报提到了哪些风险提示?
研报提到了以下风险提示:首先,下游需求及订单转化不及预期,可能导致公司业绩增长放缓。其次,市场竞争加剧及毛利率承压,可能影响公司盈利能力。此外,应收回款、产品验收及存货减值风险也需要关注。报告指出,2026H1公司经营活动产生的现金流量净额为-3.02亿元,同比-10.63%,主要系订单放量背景下营运资金投入增加。应收账款为17.28亿元,较年初+21.50%;存货为36.19亿元,较年初+21.16%、同比+40.58。这些因素可能对公司财务状况和经营业绩产生不利影响,投资者需密切关注。