猜你想问
斗鱼2Q26财务表现如何?
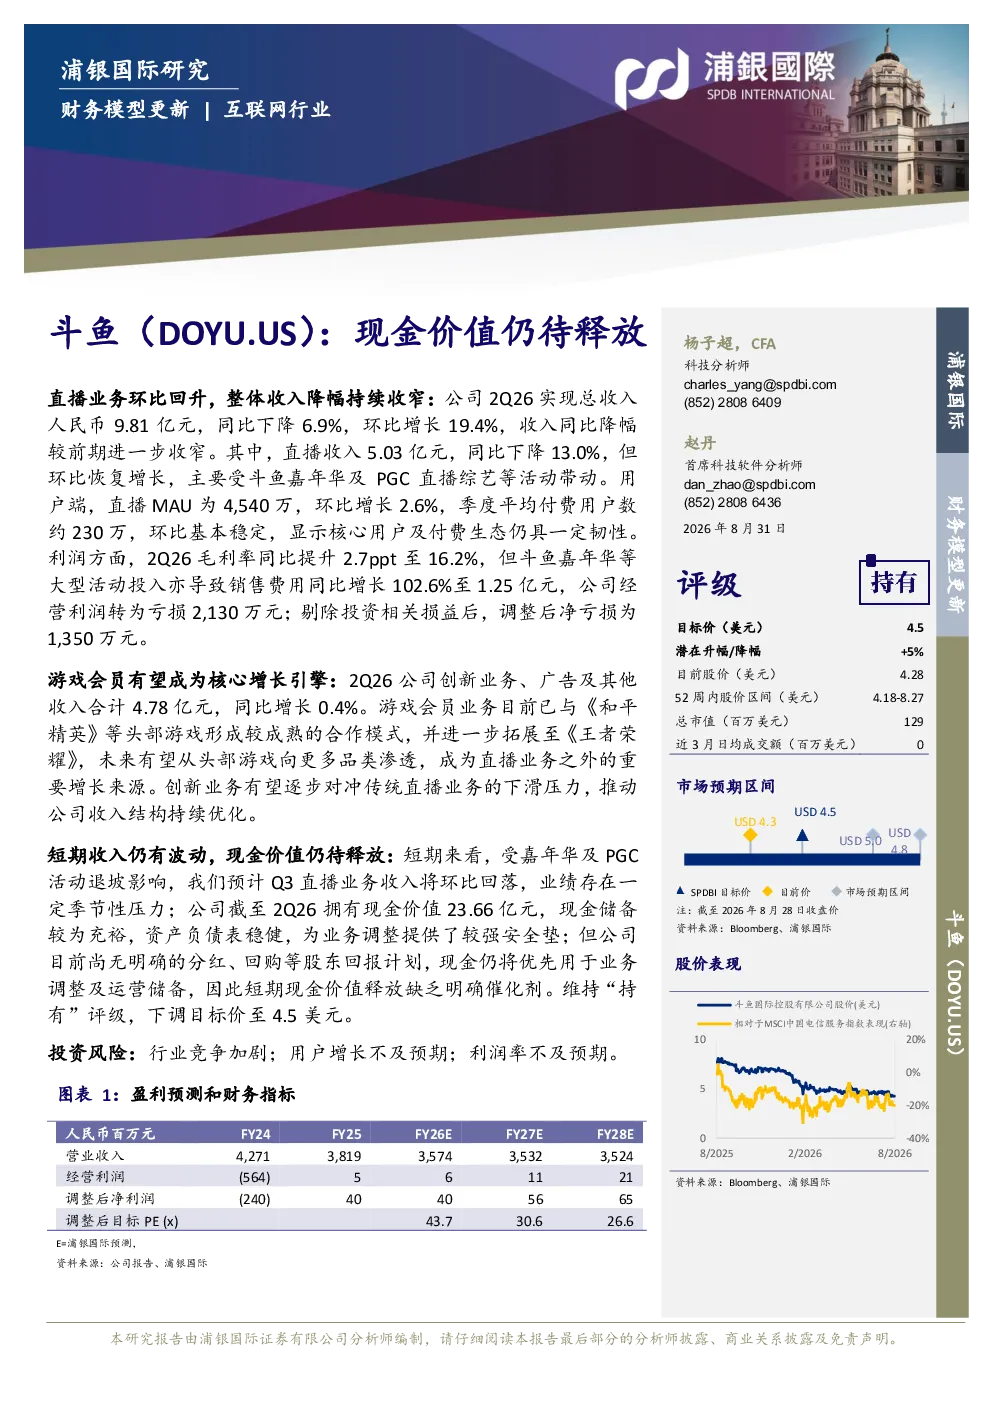
斗鱼2Q26财务显示,直播业务环比回升但同比降幅收窄,整体收入同比下降6.9%至9.81亿元,环比增长19.4%。直播收入5.03亿元,同比下降13.0%,环比恢复增长,主要受斗鱼嘉年华及PGC直播综艺等活动带动。直播MAU为4,540万,环比增长2.6%,季度平均付费用户数约230万,环比基本稳定。毛利率同比提升2.7ppt至16.2%,但销售费用同比增长102.6%至1.25亿元,经营利润转为亏损2,130万元;剔除投资相关损益后,调整后净亏损为1,350万元。游戏会员业务已与《和平精英》等头部游戏形成合作,并拓展至《王者荣耀》,未来有望从头部游戏向更多品类渗透。短期来看,受嘉年华及PGC活动退坡影响,预计Q3直播业务收入将环比回落。公司截至2Q26拥有现金价值23.66亿元,现金储备充裕,资产负债表稳健。
斗鱼游戏会员业务发展情况?
斗鱼游戏会员业务已与《和平精英》等头部游戏形成合作,并拓展至《王者荣耀》,未来有望从头部游戏向更多品类渗透。创新业务、广告及其他收入合计4.78亿元,同比增长0.4%。游戏会员业务作为核心增长引擎,逐步对冲传统直播业务下滑压力。但短期来看,受嘉年华及PGC活动退坡影响,预计Q3直播业务收入将环比回落,业绩存在季节性压力。公司现金储备充裕,为业务调整提供较强安全垫。
斗鱼直播业务未来趋势?
斗鱼直播业务环比回升但同比降幅收窄,主要受斗鱼嘉年华及PGC直播综艺等活动带动。直播MAU为4,540万,环比增长2.6%,季度平均付费用户数约230万,环比基本稳定。但短期来看,受嘉年华及PGC活动退坡影响,预计Q3直播业务收入将环比回落,业绩存在季节性压力。公司需持续创新内容形式以维持用户增长。
斗鱼投资风险有哪些?
斗鱼投资风险包括行业竞争加剧、用户增长不及预期、利润率不及预期。公司销售费用同比增长102.6%至1.25亿元,经营利润转为亏损2,130万元;剔除投资相关损益后,调整后净亏损为1,350万元。短期来看,受嘉年华及PGC活动退坡影响,预计Q3直播业务收入将环比回落。此外,公司尚无明确的分红、回购等股东回报计划,短期现金价值释放缺乏明确催化剂。
斗鱼现金储备及股东回报计划?
斗鱼截至2Q26拥有现金价值23.66亿元,现金储备充裕,资产负债表稳健,为业务调整提供较强安全垫。但尚无明确的分红、回购等股东回报计划,短期现金价值释放缺乏明确催化剂。公司需在维持现金储备的同时,探索更多股东回报方式。目前维持“持有”评级,下调目标价至4.5美元。