猜你想问
这份研报的核心内容是什么?
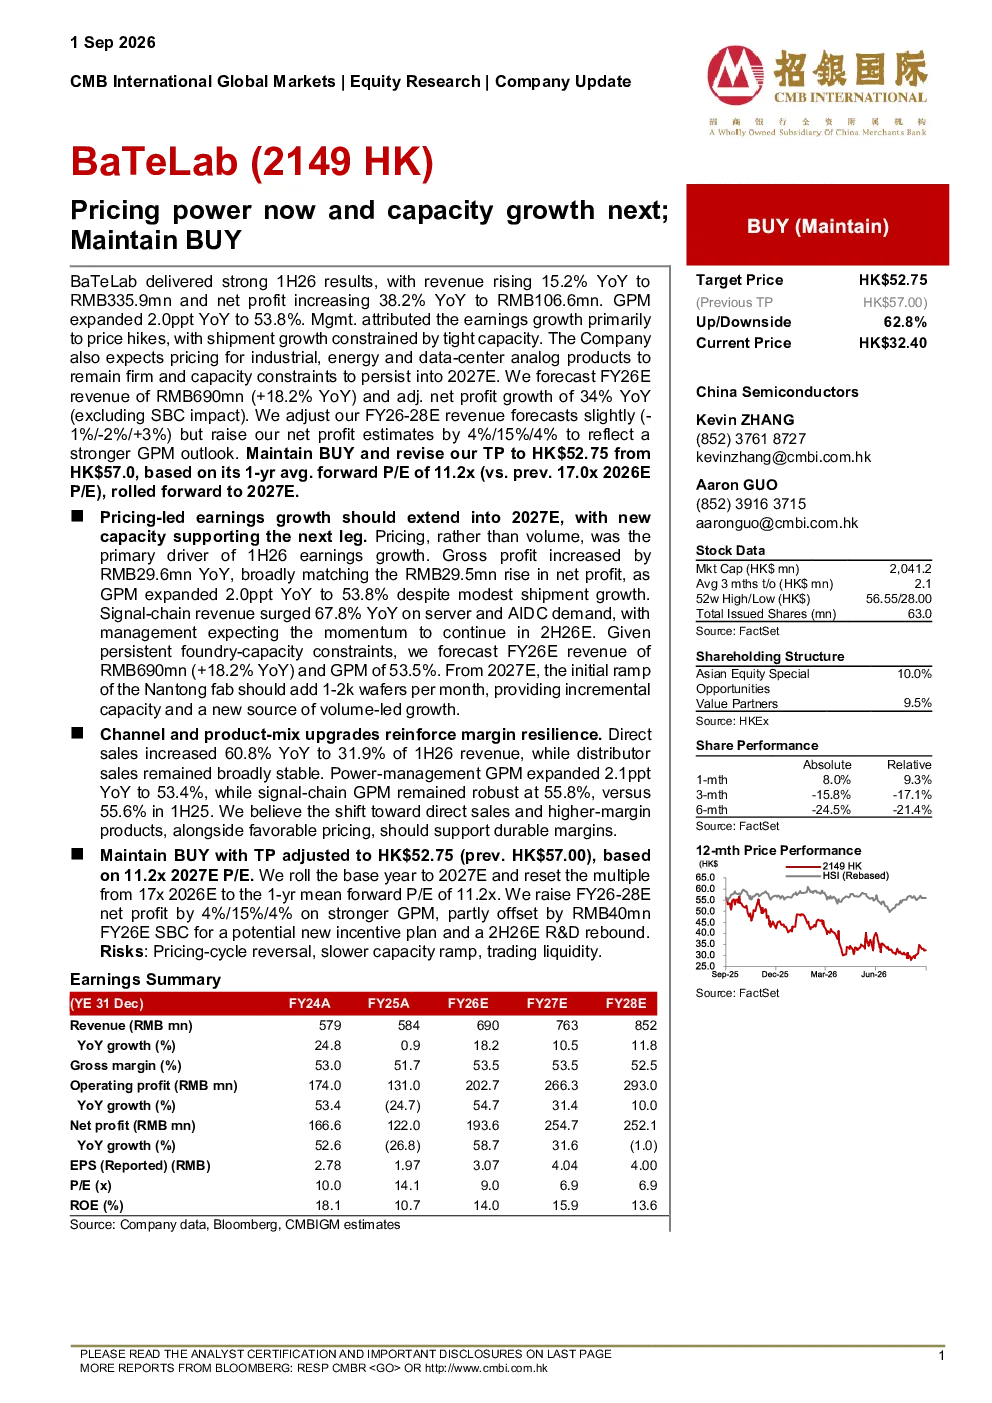
这份研报分析了贝泰科技和中芯国际的业绩表现。贝泰科技2026财年第一季度营收同比增长15.2%,净利润同比增长38.2%,毛利率提升至53.8%,主要归因于价格上涨,但出货量受产能限制。中芯国际上半年盈利增长主要来自价格提升,毛利率同样提升至53.8%,信号链收入增长67.8%。两家公司均预计未来定价将保持坚挺,产能限制将持续一段时间。
当前半导体行业的发展趋势如何?
当前半导体行业呈现价格上涨和产能紧张的态势。贝泰科技和 中芯国际的业绩均显示价格上涨是主要盈利驱动力,但产能限制制约了出货量增长。行业向直销和更高利润率产品转型,如信号链和电源管理领域,有助于增强抗风险能力。未来随着新产能的释放,行业有望从价格驱动转向销量驱动增长。
研报重点分析了哪些方向?
研报重点分析了贝泰科技和中芯国际的业绩增长驱动因素,包括价格上涨、产品结构升级及产能规划。贝泰科技聚焦工业、能源及数据中心模拟产品定价和产能限制,中芯国际则关注信号链收入增长及南京晶圆厂产能爬坡。此外,研报还探讨了渠道结构优化对利润率的影响,以及未来几年的盈利预测和估值调整。
当前半导体市场的现状是怎样的?
当前半导体市场呈现价格坚挺但产能受限的特点。贝泰科技和中芯国际的业绩均反映出价格上涨对盈利的显著贡献,同时两家公司均面临产能瓶颈。行业正通过产品升级和渠道优化提升抗风险能力,如贝泰科技直销占比提升至31.9%,中芯国际电源管理GPM提升至53.4%。整体来看,市场在价格和产能间寻求平衡,为行业带来结构性机会。
研报提示了哪些风险?
研报提示了定价周期逆转、产能爬坡放缓和交易流动性三大风险。首先,当前价格上涨可能难以持续,存在定价周期逆转的风险。其次,新产能的爬坡进度可能不及预期,导致产能限制持续更长时间。最后,市场交易流动性可能下降,影响公司融资和估值。这些风险需关注,但当前行业基本面仍显示较强的盈利能力和增长潜力。
你可能感兴趣
看好盈利能力逐季修复,产能逐步释放支撑收入增长;维持买入
电子设备交银国际2026-04-28
未来盈利能力改善可期,维持“买入”评级
交通运输华西证券2022-10-30
新股定价:募投项目强化机载设备维修能力,未来业绩增长可期
国防军工华创证券2015-04-07
中国海洋石油有限公司:2013年产能增长将被推迟,维持买入
招商证券(香港)2013-02-07
更新报告:业绩增长低于预期,关注后续产能释放,维持买入评级
第一上海证券2019-04-29
前三季度业绩平稳增长,看好新产能释放,维持买入
基础化工群益证券2018-10-25
产能仍有50%以上增长空间,2020年继续高分红,维持买入
化石能源中泰证券2021-04-25
产能扩张,盈利能力提升,未来增长明确
医药生物天相投顾2010-03-15
跟踪报告:光伏龙头盈利能力回升,产能释放推动未来业绩增长
农林牧渔信达证券2019-04-22
盈利能力持续增强,高端产能扩张驱动未来增长
国盛证券2022-04-06