猜你想问
这份研报主要分析了铁矿石的哪些方面?
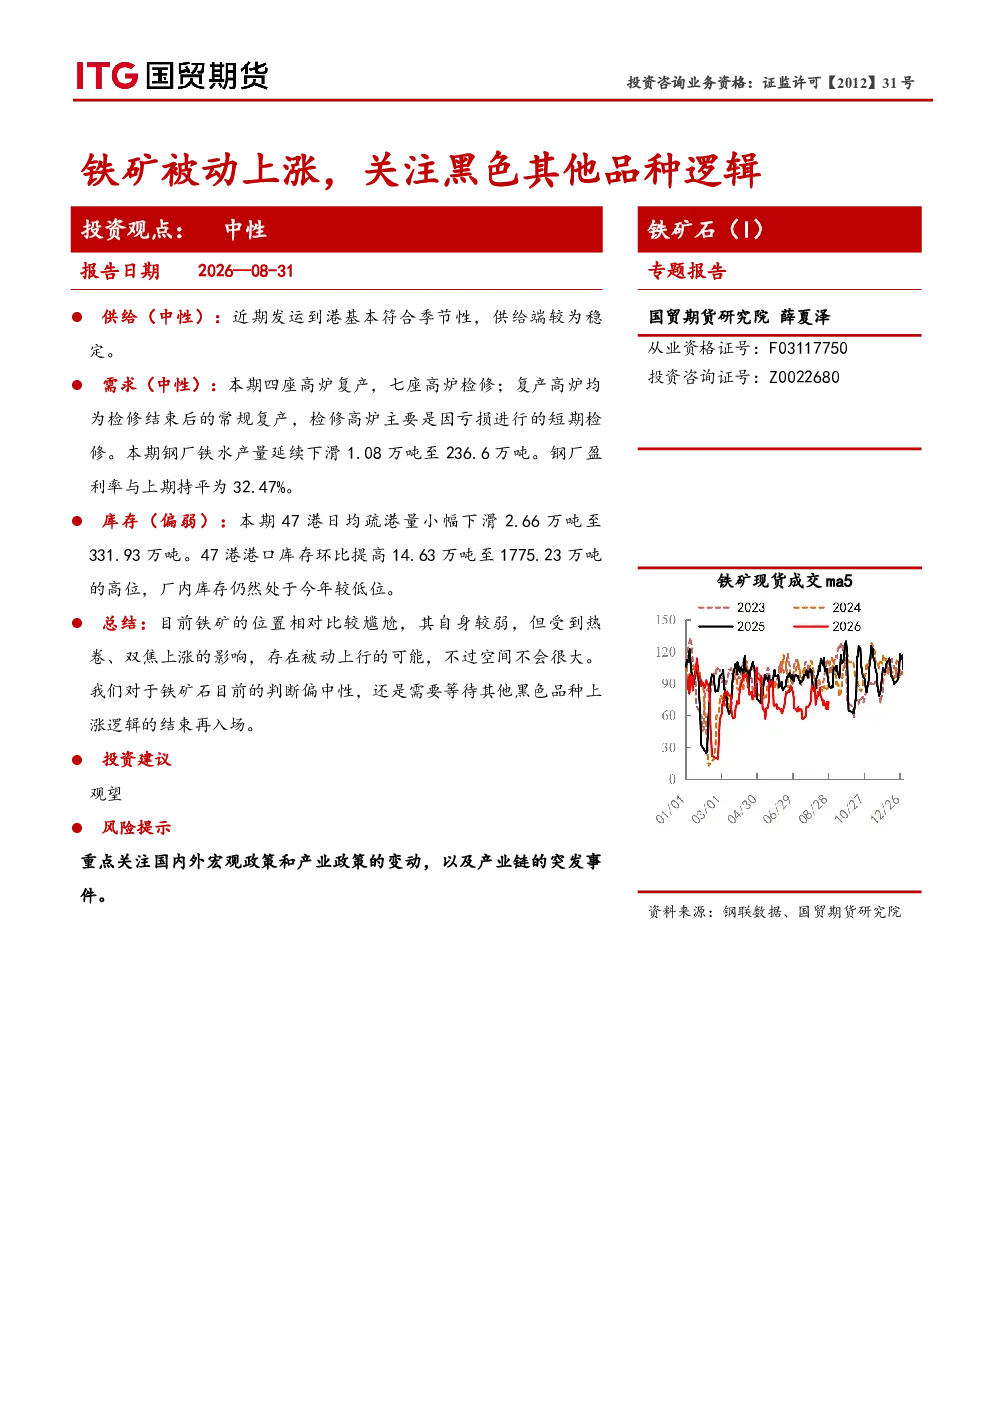
本报告主要分析了铁矿石的供给、需求、库存情况,以及其对市场的影响。报告指出,近期铁矿石发运到港基本符合季节性,供给端较为稳定。同时,本期四座高炉复产,七座高炉检修,钢厂铁水产量延续下滑,盈利率与上期持平。库存方面,47港口库存环比提高,但厂内库存仍处于今年较低位。报告认为铁矿石位置相对尴尬,存在被动上行可能,但空间有限。
铁矿石行业未来发展趋势如何?
铁矿石行业未来发展趋势需关注供需关系变化及黑色系品种联动。当前铁矿石受热卷、双焦上涨影响存在被动上行可能,但自身需求相对较弱。未来需关注钢厂开工情况、进口政策变化以及替代品的开发应用等因素。此外,铁矿石价格与螺纹钢、焦煤、焦炭等黑色品种价格存在联动效应,需综合分析各品种走势。
报告中重点分析了铁矿石的哪些具体方向?
报告中重点分析了铁矿石的供需平衡、库存变化及与其他黑色品种的联动关系。在供给端,报告关注铁矿石发运到港情况及高炉开工率变化;在需求端,报告分析了钢厂铁水产量及盈利率变化;在库存方面,报告关注47港口库存及厂内库存水平。此外,报告还分析了铁矿石价格受热卷、双焦上涨影响的被动上行逻辑。
当前铁矿石市场处于什么状态?
当前铁矿石市场处于相对尴尬的状态,自身需求较弱但受热卷、双焦上涨影响存在被动上行可能。普氏价格在95-100美金区间,处于年内均值。供给端较为稳定,需求端有所下滑,库存处于高位但厂内库存仍较低。市场整体表现中性,需等待其他黑色品种上涨逻辑结束再进行判断。
这份研报有哪些风险提示需要注意?
本报告提示需重点关注国内外宏观政策和产业政策变动,以及产业链突发事件。例如,国内外经济形势变化可能影响钢厂开工及铁矿石需求;产业政策调整可能影响铁矿石进口及国内供应;产业链突发事件如港口运营问题、矿山生产事故等也可能对市场造成短期冲击。此外,黑色系品种之间的价格联动也可能带来不确定性。
你可能感兴趣
铁矿石(I)专题报告:铁矿后续到港压力将逐步兑现
国贸期货2025-06-20
铁矿石(I)专题报告:铁矿仍存向下空间,但价格和时点需要等待
国贸期货2026-05-29
铁矿石月报:基本面缺乏矛盾,铁矿被动上涨
中辉期货2026-08-29
黑色建材周报:螺纹被动增库,铁矿关注结构性机会
金瑞期货2018-06-23
黑色日报:焦煤延续上涨势头 对其他品种带动乏力
东吴期货2017-12-19
铁矿石期货月报:上涨逻辑淡化,八月铁矿面临调整
方正中期期货2017-08-04
铁矿期货日报:上涨逻辑面临挑战,铁矿石短期或将冲高回落
方正中期期货2016-12-07
黑色月报:复产逻辑下,八月铁矿还有上涨空间?
国元期货2022-08-05
黑色建材周报:上涨逻辑有所松动,铁矿螺纹现货或回调
金瑞期货2016-12-03
黑色品种日报:印度大幅提高铁矿出口关税,矿价有上涨驱动
东吴期货2022-05-23