猜你想问
这份研报的核心内容是什么?
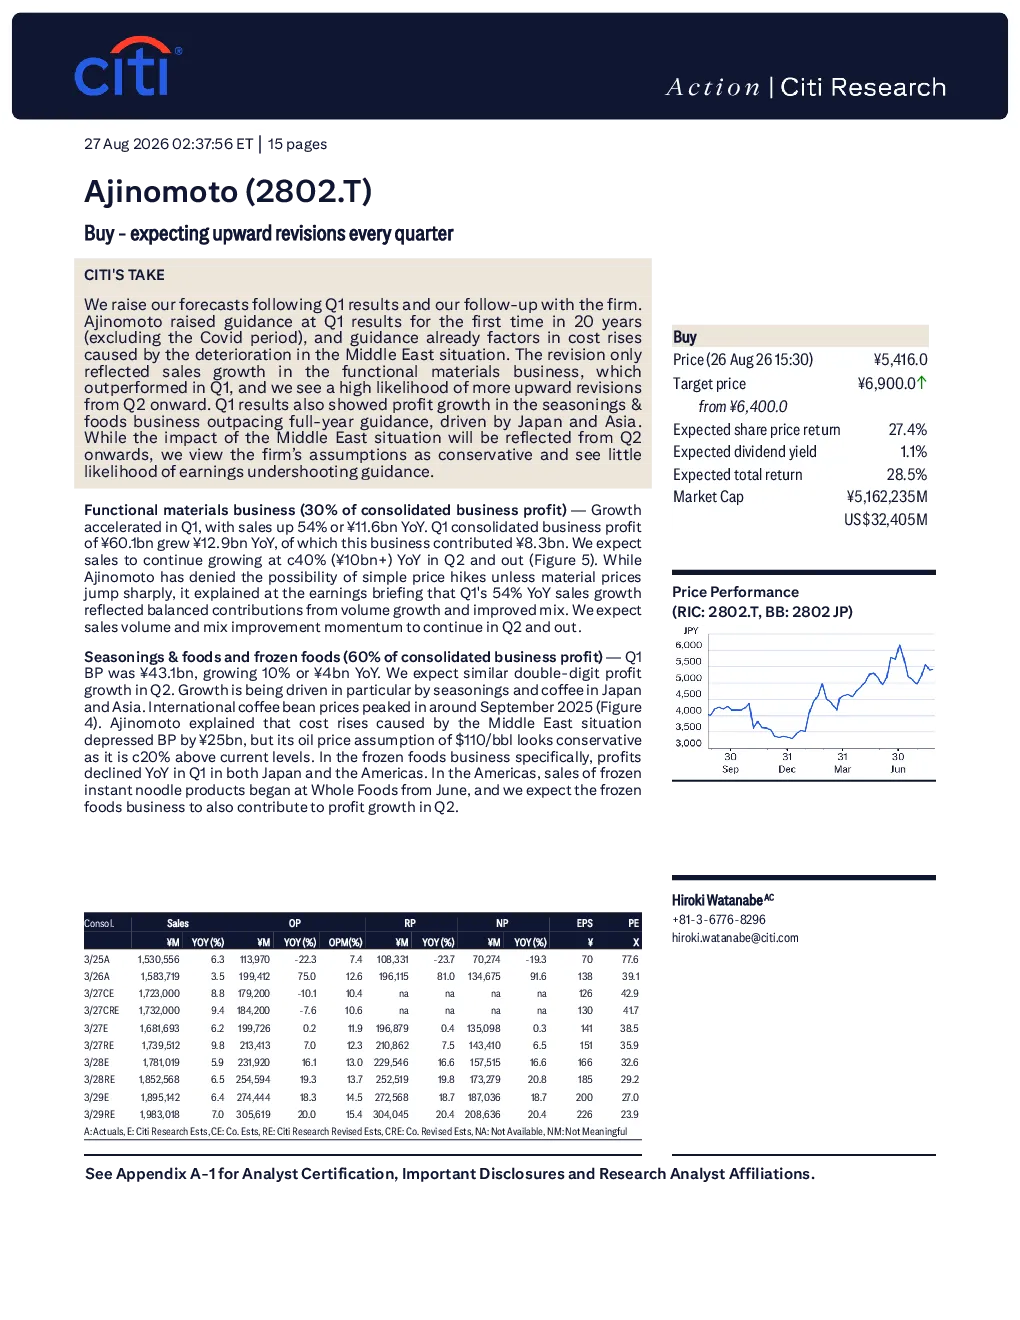
这份研报指出中信给予味之素(Ajinomoto)买入评级,并将目标价从6,400日元上调至6,900日元。上调主要基于对功能材料业务更高的销售增长预期。味之素首次在第一季度上调指引,反映成本上升影响,并考虑功能材料业务的优异表现。功能材料业务第一季度销售额同比增长54%,利润贡献83亿日元,预计第二季度销售额将继续高速增长。调味品及食品与冷冻食品业务第一季度营业利润同比增长10%,预计第二季度利润也将实现双位数增长。
功能材料赛道的发展趋势如何?
功能材料业务展现出强劲的增长趋势。味之素第一季度销售额同比增长54%,利润贡献显著,预计第二季度销售额将继续以约40%的速度同比增长。该业务板块占合并业务利润的30%,并预期伴随利润率提升。这表明功能材料领域具有高增长潜力和盈利能力,是味之素未来发展的关键驱动力之一。
研报重点分析了哪些方向?
研报重点分析了味之素的功能材料业务和调味品及食品与冷冻食品业务。功能材料业务被突出强调,其高速增长和利润贡献是目标价上调的主要依据。同时,调味品及食品业务也显示出稳定增长,冷冻食品业务则面临挑战与机遇并存的局面。研报采用分部估值法,对不同业务板块的估值进行了详细分析。
当前市场对味之素的整体判断是什么?
市场对味之素的判断呈现积极态势。味之素的功能材料业务表现突出,成为公司增长的主要引擎。调味品及食品业务保持稳定增长,冷冻食品业务虽面临区域性问题,但新渠道销售可能带来增长点。整体来看,味之素在多个业务板块均展现出增长潜力,特别是功能材料业务的优异表现受到市场关注。
研报提示了哪些风险?
研报提示的主要风险包括汇率波动对海外业务盈利能力的影响,以及半导体市场变化对功能材料业务的风险。由于味之素业务涉及多个国家和地区,美元、泰铢、欧元、雷亚尔等汇率波动可能影响其国际业务的盈利水平。同时,半导体市场的变化也可能对其功能材料业务产生影响,需要关注相关市场动态。
你可能感兴趣
味之素(2802.T)FY3 / 19 1Q业绩:降级至持有
食品饮料德意志银行2018-08-01
味之素(2802.T)ABF需求强劲、具备竞争优势及供应链体系稳健
花旗2026-06-30
P7+或将接棒继续降维打击,上调销量预测和目标价,维持买入
交银国际2024-10-14
每日头条:IMF上调全球经济预测,预计将加速复苏
西证国际证券2021-04-07
建滔积层板-1H10业绩回顾:我们预计共识预测将上调
大和证券2010-08-23
2019年度业绩快报超预期,上调盈利预测重申“买入”
化石能源华西证券2020-02-27
壹桥苗业研究简报:上调盈利预测,维持“买入”评级
中泰证券2013-01-10
下调2022年业绩预期,大致维持2023/2024年预测;恢复速度有望快于行业,维持“买入”并上调目标价
浦银国际2023-01-09
纺织服装行业周报:Asics上调2024年业绩预测,华利集团预计24H1业绩同增20%-30%
纺织服装山西证券2024-07-22
中国宏桥:上调盈利预测和目标价,维持买入
招商证券(香港)2013-08-15