猜你想问
这份研报主要分析了什么内容?
这份研报主要分析了短纤行业的行情回顾、上游原料供应情况、短纤生产端的变化、下游需求状态以及后市展望。报告指出8月短纤期货呈现震荡上行后冲高回落的走势,原料端PTA和乙二醇供应变化对短纤价格有重要影响,生产端企业因亏损主动减产,需求端维持低位稳定,后市关注PTA供应恢复与短纤减产对产业链相对强弱的影响。
短纤行业未来的发展趋势是什么?
短纤行业未来发展趋势主要受原料供应和下游需求双重影响。上游方面,PTA供应预计继续恢复,乙二醇偏紧和PTA低库存使短纤成本难以明显下移;下游需求端,9月关键在于终端订单改善能否推动纱厂补库,整体可能维持缓慢修复,对短纤形成底部支撑。产业链相对强弱变化将成为主要驱动因素,短纤相对PTA存在阶段性走强基础。
研报重点分析了哪些方向?
研报重点分析了短纤行业上游原料(PTA和乙二醇)的供应变化对成本的影响,生产端的主动减产情况,以及下游需求端的稳定状态和潜在改善空间。报告强调当前短纤基本面因供应收缩已发生改变,后续库存压力有望缓解,相对原料端的弱势存在修复条件。同时,关注PTA装置复产节奏和短纤减产持续时间的相互作用。
当前短纤市场的现状如何判断?
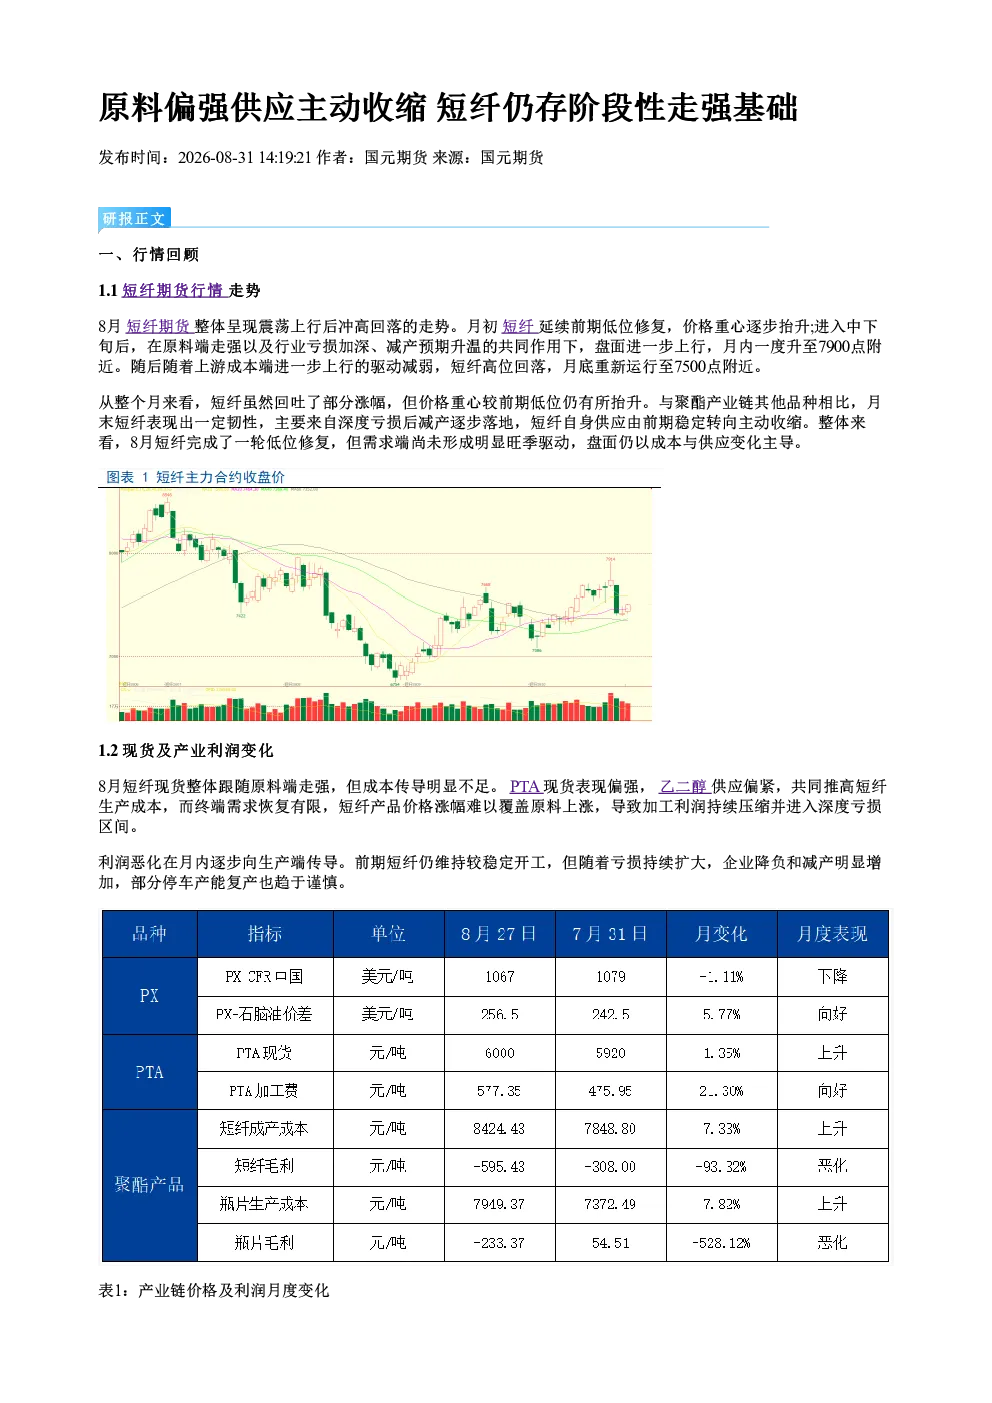
当前短纤市场现状表现为原料偏强供应主动收缩,短纤价格重心有所抬升但需求端尚未形成明显旺季驱动。8月短纤现货跟随原料走强,但成本传导不足,加工利润持续压缩进入深度亏损区间,企业降负和减产明显增加。供应收缩已改变短纤基本面,库存压力有望缓解,相对原料端的弱势存在修复条件,但需求端短期内难以成为主要上行驱动。
这份研报提示了哪些风险?
这份研报提示的风险主要集中在产业链供需变化的不确定性上。上游原料端,PTA供应恢复可能超预期或不及预期,乙二醇供应偏紧情况可能持续或缓解,均会影响短纤成本;生产端,短纤减产范围扩大可能不及预期或持续扩大,影响供应收缩效果;需求端,终端订单改善可能缓慢或停滞,影响纱厂补库意愿。此外,需关注政策变化或突发事件对产业链的影响。