猜你想问
这份研报的核心内容是什么?
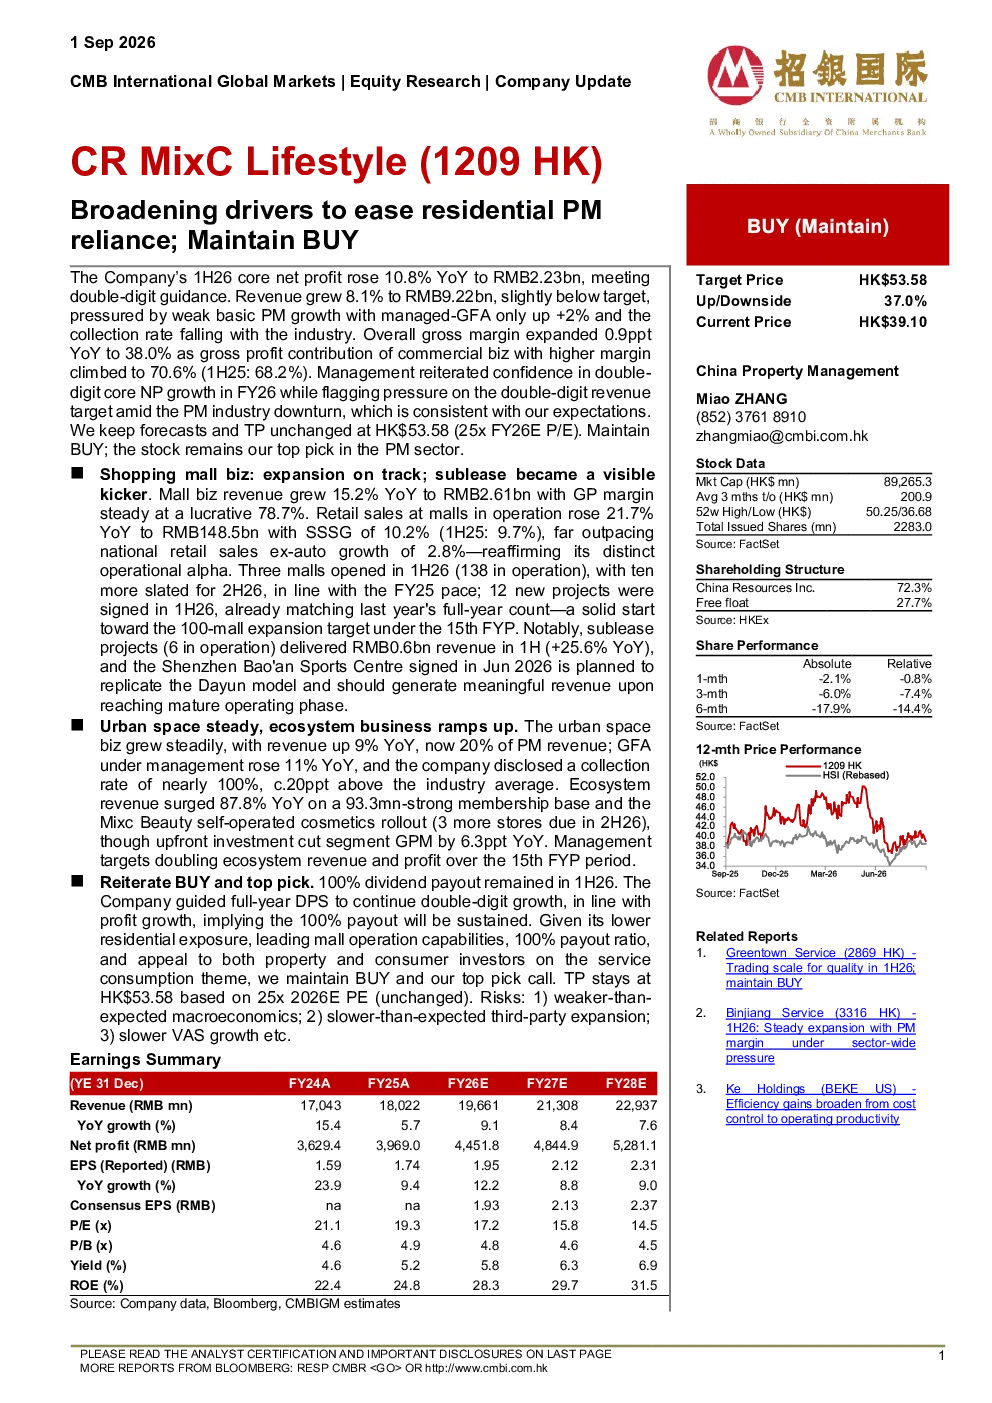
公司2026年第一季度核心净利润同比增长10.8%至22.3亿元人民币,营收增长8.1%至92.2亿元人民币,略低于目标。整体毛利率同比增长0.9个百分点至38.0%,得益于高毛利率商业业务贡献占比提升至70.6%。购物中心业务收入同比增长15.2%至26.1亿元人民币,毛利率稳定在78.7%,零售额同比增长21.7%至148.5亿元人民币。城市空间业务营收同比增长9%,回款率近100%。生态业务营收同比增长87.8%,但GPM同比下降6.3个百分点。管理层重申对2026财年核心净利润实现两位数增长的信心,但实现两位数营收目标面临挑战。维持买入评级及首选评级,目标价HK$53.58,基于25倍2026年预期市盈率。2026年第一季度维持100%股息派发。
该行业的发展趋势如何?
报告显示,高毛利率商业业务贡献占比提升至70.6%,购物中心业务收入同比增长15.2%,零售额同比增长21.7%,表明商业地产领域仍保持较强增长动力。城市空间业务营收同比增长9%,回款率近100%,显示灵活的商业空间模式受市场欢迎。生态业务营收同比增长87.8%,但GPM同比下降6.3个百分点,提示多元化业务拓展中需关注盈利能力平衡。整体来看,行业在保持增长的同时,需关注宏观经济波动、第三方扩张速度及VAS增长放缓等挑战。
报告重点分析了哪些方向?
报告重点分析了公司核心净利润与营收的业绩表现,指出净利润同比增长10.8%但营收略低于目标,毛利率提升至38.0%。在业务板块上,详细拆解了购物中心和零售额的增长情况,以及城市空间和生态业务的营收变化。特别强调高毛利率商业业务占比提升至70.6%的积极影响,同时指出生态业务GPM下降的风险。此外,报告还评估了公司2026财年的增长信心及维持买入评级的原因。
当前市场现状如何判断?
从报告数据看,公司整体业绩保持稳健增长,但营收增速略低于目标,显示市场环境存在一定压力。高毛利率商业业务占比提升是主要亮点,但生态业务盈利能力下降需警惕。购物中心和零售额的强劲增长表明核心业务韧性十足,城市空间业务回款率近100%体现模式有效性。综合来看,市场对商业地产领域仍持乐观态度,但企业需在多元化发展中平衡增长与盈利。
研报提示了哪些风险?
报告指出宏观经济表现弱于预期可能影响公司业绩,第三方扩张速度慢于预期将制约收入增长,VAS增长放缓可能削弱生态业务盈利能力。此外,生态业务GPM同比下降6.3个百分点,提示多元化业务拓展中需关注盈利能力平衡。这些风险需引起关注,投资者需结合宏观环境变化及公司业务布局综合判断。