猜你想问
这份研报主要分析了哪些期货商品?
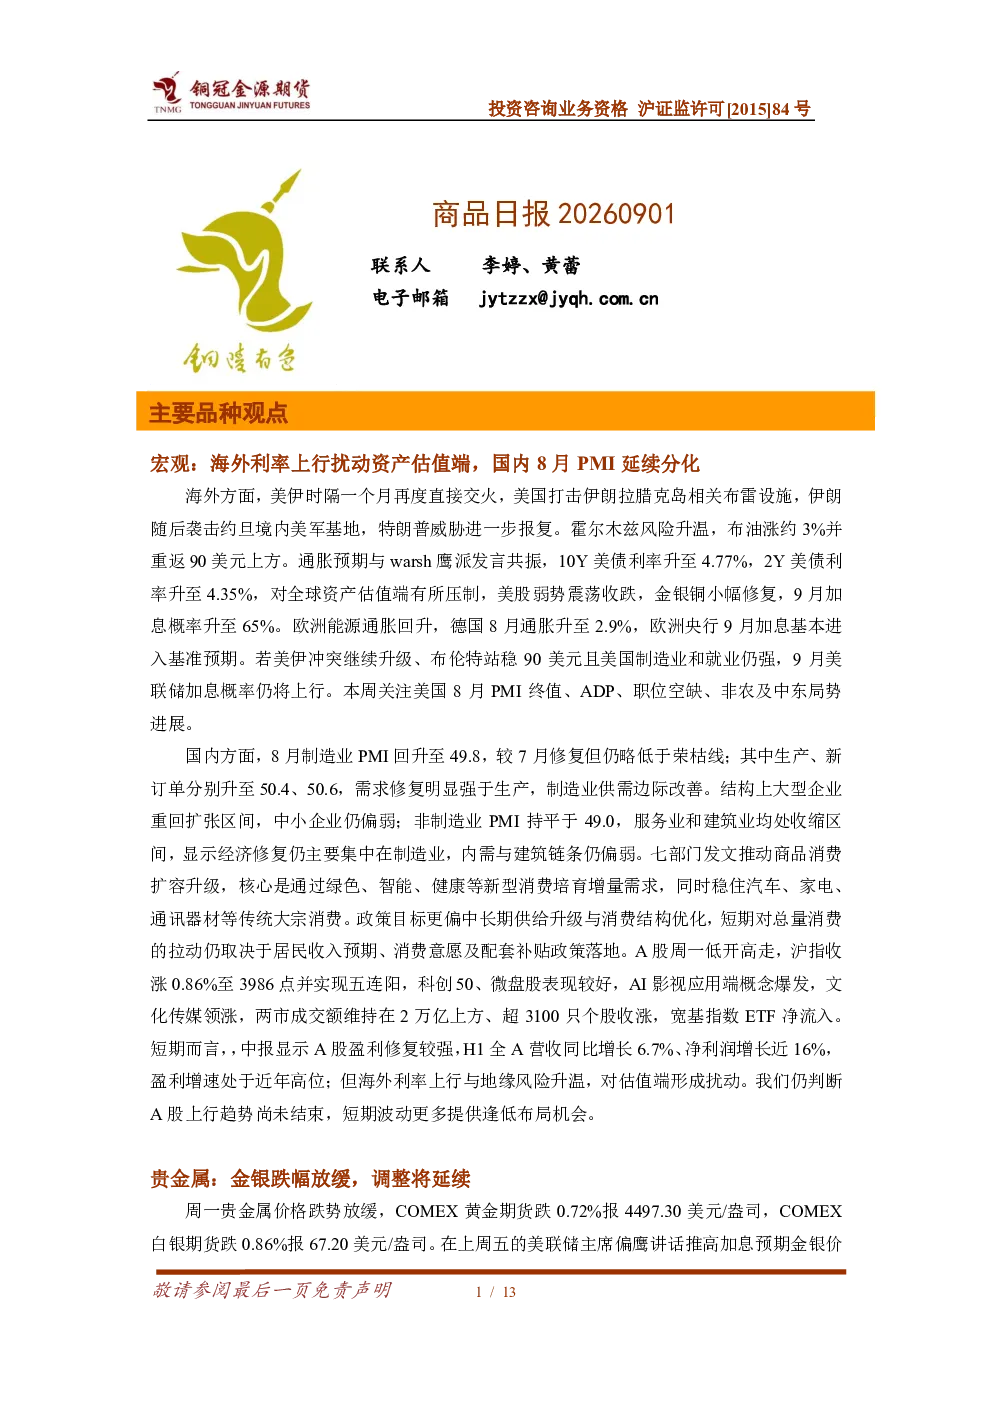
这份研报主要分析了贵金属(金银)、铜、镍、铝、氧化铝、铸造铝、锌、铅、锡、碳酸锂、工业硅&多晶硅、螺卷、铁矿、双焦、豆菜粕、棕榈油等期货商品的市场动态和基本面情况。通过对这些商品的详细分析,为投资者提供了全面的商品期货市场参考信息。
报告对铜价走势有何看法?
报告指出,铜价短期将延续高位震荡。主要原因是非美低库存延续,沪铜偏强震荡。美债收益率走高叠加油价反弹令市场重燃9月加息预期,基本面中断矿山复产缓慢,海外炼厂被动减产,国内供应维持趋紧,现货升水突破600元/吨。这些因素共同作用,预计铜价短期内将保持高位震荡态势。
铝行业目前的发展趋势如何?
报告认为,铝价短期延续震荡偏强格局。政策托底与加息压制博弈,国内8月制造业PMI回升,稳增长信号明确提供支撑。国内社会库存延续去库,LME处于极低库存水平。这些积极因素与宏观经济环境中的加息预期相互影响,预计铝价短期内将呈现震荡偏强的走势。
当前商品市场的整体状况是怎样的?
当前商品市场受到多重因素影响,宏观经济层面,海外美伊冲突加剧,通胀担忧升温,美联储加息预期强化,对全球资产估值端形成压制。国内经济方面,8月PMI延续分化,制造业PMI回升但略低于荣枯线,非制造业PMI持平于收缩区间,显示经济修复仍主要集中在制造业。这些因素共同构成了当前商品市场的整体背景。
投资这份研报需要关注哪些风险?
投资时需关注宏观经济政策变化、国际地缘政治风险、主要经济体货币政策走向等因素。此外,需关注各商品基本面变化,如矿山供应情况、炼厂开工率、下游消费需求等。同时,需注意商品库存水平、期货市场流动性变化等市场因素,这些因素都可能对商品价格产生重要影响。
你可能感兴趣
铜冠金源期货商品日报20250627
有色金属铜冠金源期货2025-06-27
铜冠金源期货商品日报20250821
铜冠金源期货2025-08-21
铜冠金源期货商品日报
铜冠金源期货2024-08-09
铜冠金源期货:商品日报20240529
铜冠金源期货2024-05-29
铜冠金源期货:商品日报20240524
铜冠金源期货2024-05-24
铜冠金源期货商品日报
铜冠金源期货2024-07-16
铜冠金源期货商品日报
有色金属铜冠金源期货2025-06-13
铜冠金源期货商品日报
铜冠金源期货2024-07-04
铜冠金源期货商品日报
铜冠金源期货2024-07-03
铜冠金源期货商品日报
有色金属铜冠金源期货2026-01-14