猜你想问
鸿路钢构Q2单季业绩表现如何?
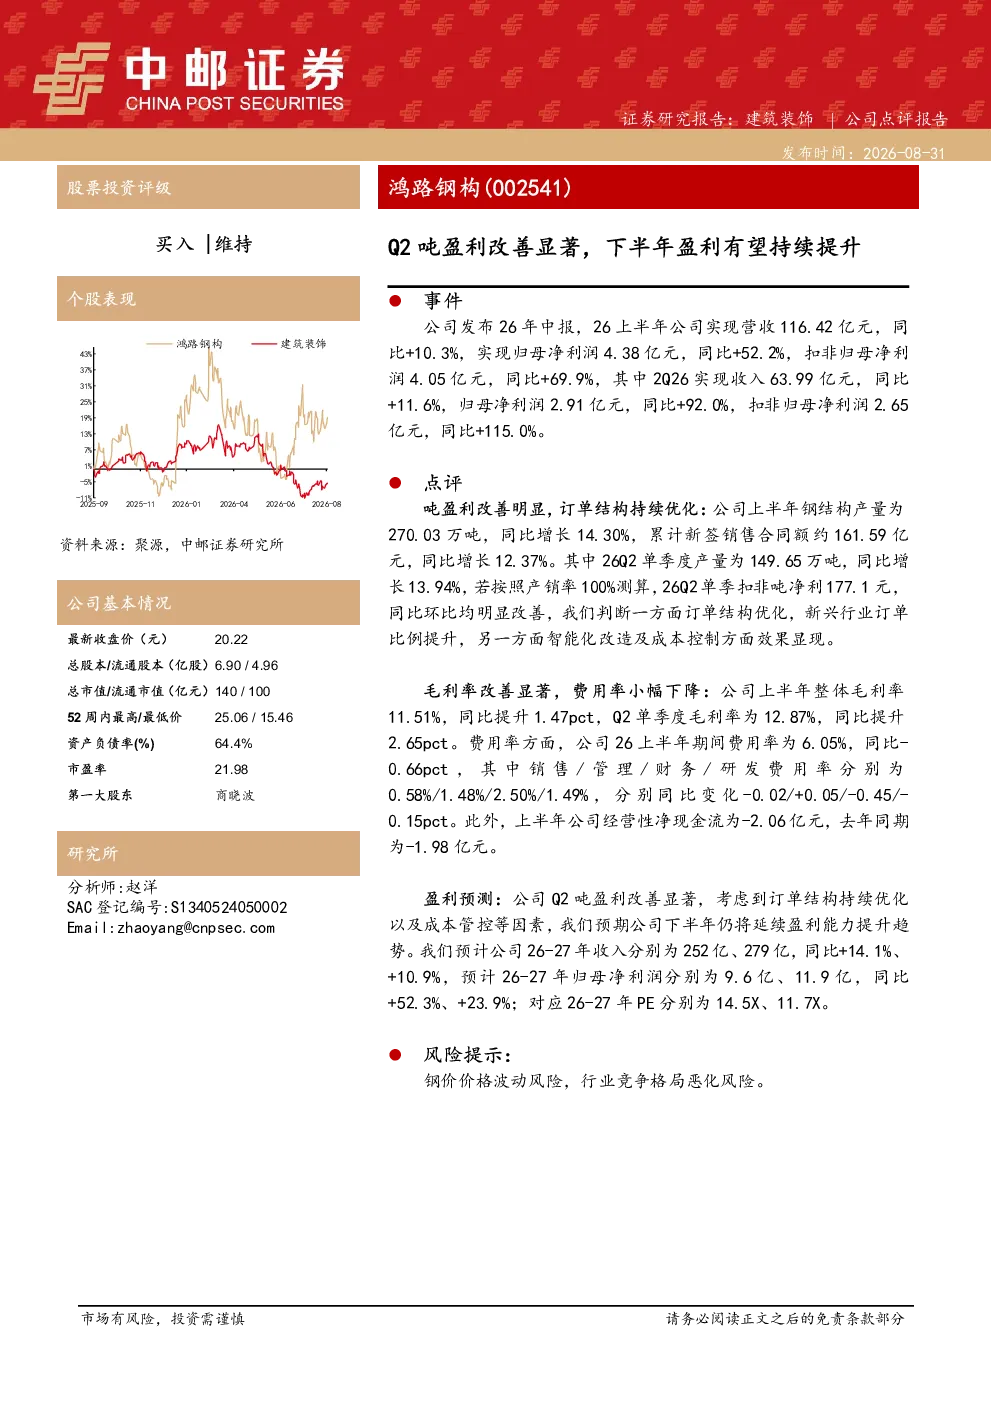
鸿路钢构2026年Q2单季表现突出,收入63.99亿元,同比增长11.6%;归母净利润2.91亿元,同比增长92.0%,扣非归母净利润2.65亿元,同比增长115.0%。吨盈利改善明显,若产销率100%测算,Q2单季扣非吨净利177.1元,同比环比均显著改善。主要得益于订单结构优化及智能化改造、成本控制成效。
钢结构行业发展趋势如何?
钢结构行业受益于新兴行业订单比例提升,推动行业增长。鸿路钢构上半年钢结构产量270.03万吨,同比增长14.30%,Q2单季产量149.65万吨,同比增长13.94%。行业智能化改造及成本控制成效显著,未来有望持续受益于产业升级及需求增长。
鸿路钢构报告重点分析了哪些方面?
报告重点分析了鸿路钢构吨盈利改善的驱动因素,包括订单结构优化(新兴行业订单比例提升)及智能化改造、成本控制成效。同时,报告也关注到毛利率与费用率改善,上半年整体毛利率11.51%,同比提升1.47pct;Q2单季度毛利率12.87%,同比提升2.65pct。期间费用率6.05%,同比下降0.66pct。
当前钢结构市场现状如何?
当前钢结构市场呈现供需两旺态势,行业需求持续增长,企业产能利用率较高。鸿路钢构业绩显著改善,反映行业整体盈利能力提升。同时,行业竞争格局稳定,头部企业优势明显,但需关注钢价价格波动及行业竞争格局恶化风险。
研报提示了哪些风险?
研报提示需关注钢价价格波动风险,钢材原材料价格波动直接影响企业成本及盈利能力。此外,行业竞争格局恶化风险也不容忽视,随着行业集中度提升,龙头企业需持续提升竞争力以应对市场竞争。
你可能感兴趣
Q2利润改善显著,下半年有望持续向好
文化传媒东兴证券2020-07-16
Q2业绩环比显著改善,下半年有望持续向好
中邮证券2023-08-30
公司简评报告:自有品牌市占率持续提升,下半年盈利有望改善
食品饮料东海证券2026-09-01
Q3水泥均价涨幅显著弱于煤价,Q4吨盈利有望提升
长城证券2021-10-24
Q2煤价&发电量价下跌拖累业绩,下半年有望显著改善
信达证券2025-08-23
2023年半年报点评:Q2环比盈利能力显著改善,下半年或将加速修复
电子设备华创证券2023-08-24
Q2受疫情影响业绩偏弱,下半年有望显著改善
食品饮料东兴证券2022-08-27
Q2净利率显著提升,下半年起先进封装有望放量
机械设备国盛证券2026-08-30
吨盈利改善显著,持续推进浆纸一体布局,成长动力充沛
轻工制造国金证券2024-04-27
Q2利润转正,下半年盈利改善有望加速
轻工制造华创证券2023-08-11