猜你想问
顺丰同城核心业务是什么?
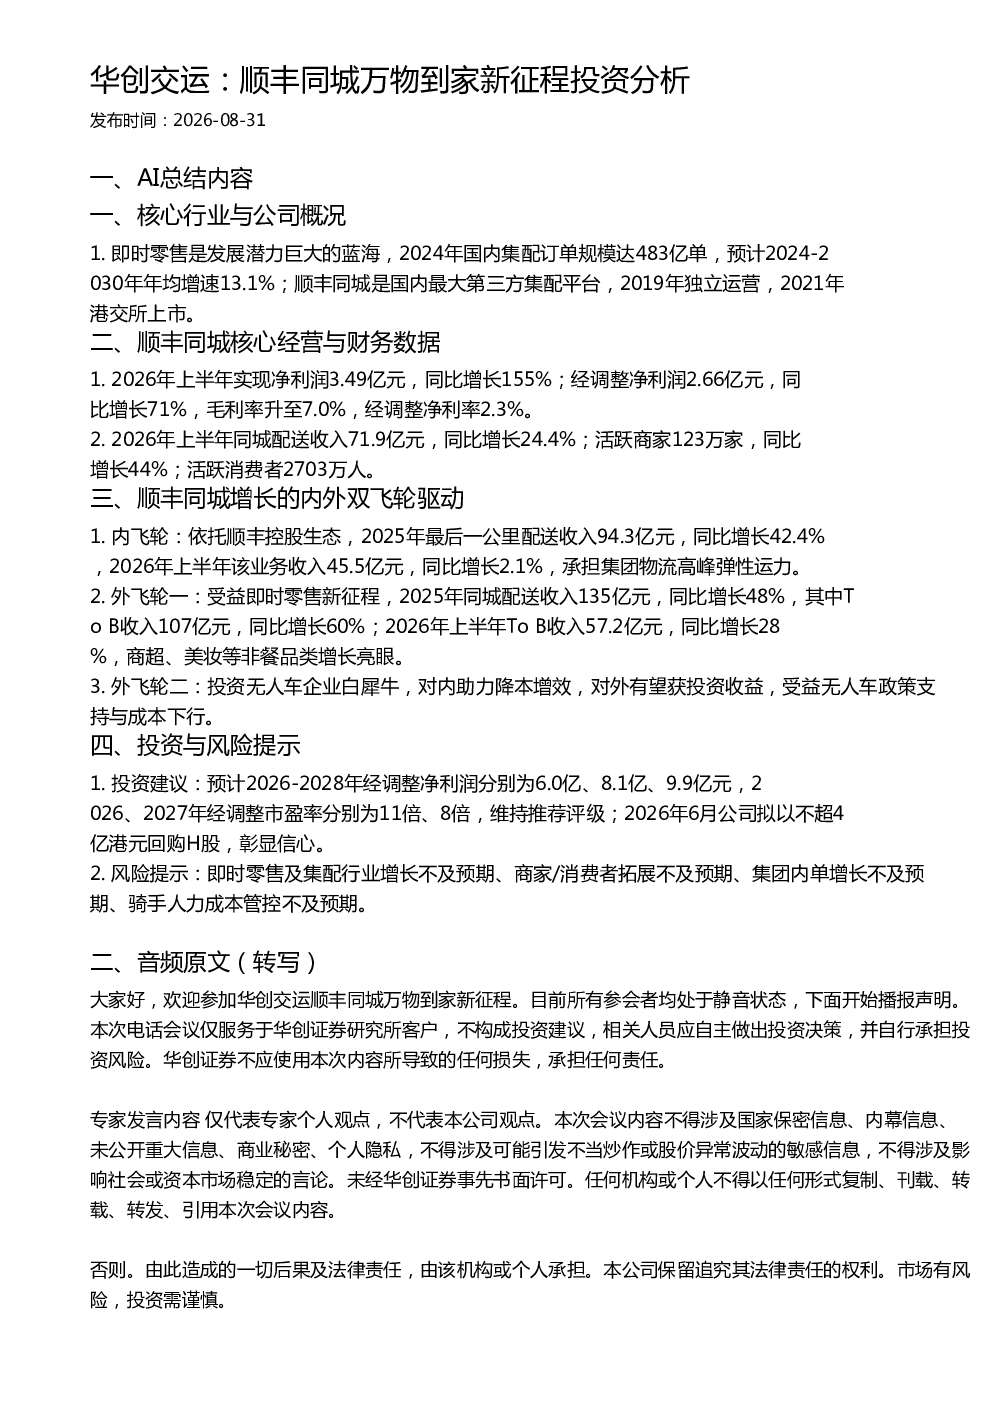
顺丰同城是国内最大的第三方集配平台,主要业务包括即时零售配送、最后一公里配送以及依托顺丰控股生态的物流服务。2026年上半年,同城配送收入71.9亿元,同比增长24.4%;最后一公里配送收入45.5亿元,同比增长2.1%。公司通过内飞轮(依托顺丰生态)和外飞轮(即时零售、无人车投资)双轮驱动增长,其中即时零售业务收入135亿元,同比增长48%,To B收入占比提升明显。
即时零售行业发展趋势如何?
即时零售市场发展潜力巨大,2024年国内集配订单规模达483亿单,预计2024-2030年年均增速13.1%。顺丰同城作为行业龙头,受益于即时零售新征程,2025年同城配送收入同比增长48%,其中To B收入增长尤为亮眼,达到107亿元,同比增长60%。商超、美妆等非餐品类增长迅速,反映行业消费需求多元化趋势。未来几年,随着消费习惯变化和技术进步,即时零售有望保持高速增长。
顺丰同城报告重点分析了哪些方面?
报告重点分析了顺丰同城的内外双飞轮增长逻辑。内飞轮方面,公司依托顺丰控股生态,承担集团物流高峰弹性运力,2026年上半年最后一公里配送收入45.5亿元。外飞轮方面,即时零售业务是核心驱动力,2025年同城配送收入135亿元,To B收入增长迅速;无人车投资(白犀牛)则有助于降本增效和未来收益。此外,报告还分析了公司财务数据,如2026年上半年净利润同比增长155%,经调整净利润同比增长71%,毛利率升至7.0%。
当前即时零售市场现状如何?
当前即时零售市场呈现高速增长态势,2024年国内集配订单规模已达483亿单,预计未来六年将保持年均13.1%的增速。顺丰同城作为行业领导者,市场份额领先,2026年上半年同城配送收入71.9亿元,同比增长24.4%,活跃商家和消费者数量分别增长44%和28%。行业竞争激烈,但头部效应明显,顺丰同城凭借技术、网络和资本优势持续扩大领先地位。商超、美妆等非餐品类增长迅速,反映消费需求升级。
顺丰同城投资报告有哪些风险提示?
报告提示了顺丰同城面临的主要风险,包括即时零售及集配行业增长不及预期、商家和消费者拓展不及预期、顺丰集团内部单量增长不及预期、骑手人力成本管控不及预期等。此外,无人车投资存在政策支持和成本下行的不确定性,可能影响投资收益。行业竞争加剧也可能对公司盈利能力造成压力。投资者需关注这些风险因素,结合公司长期发展潜力进行综合判断。