猜你想问
这份研报的核心内容是什么?
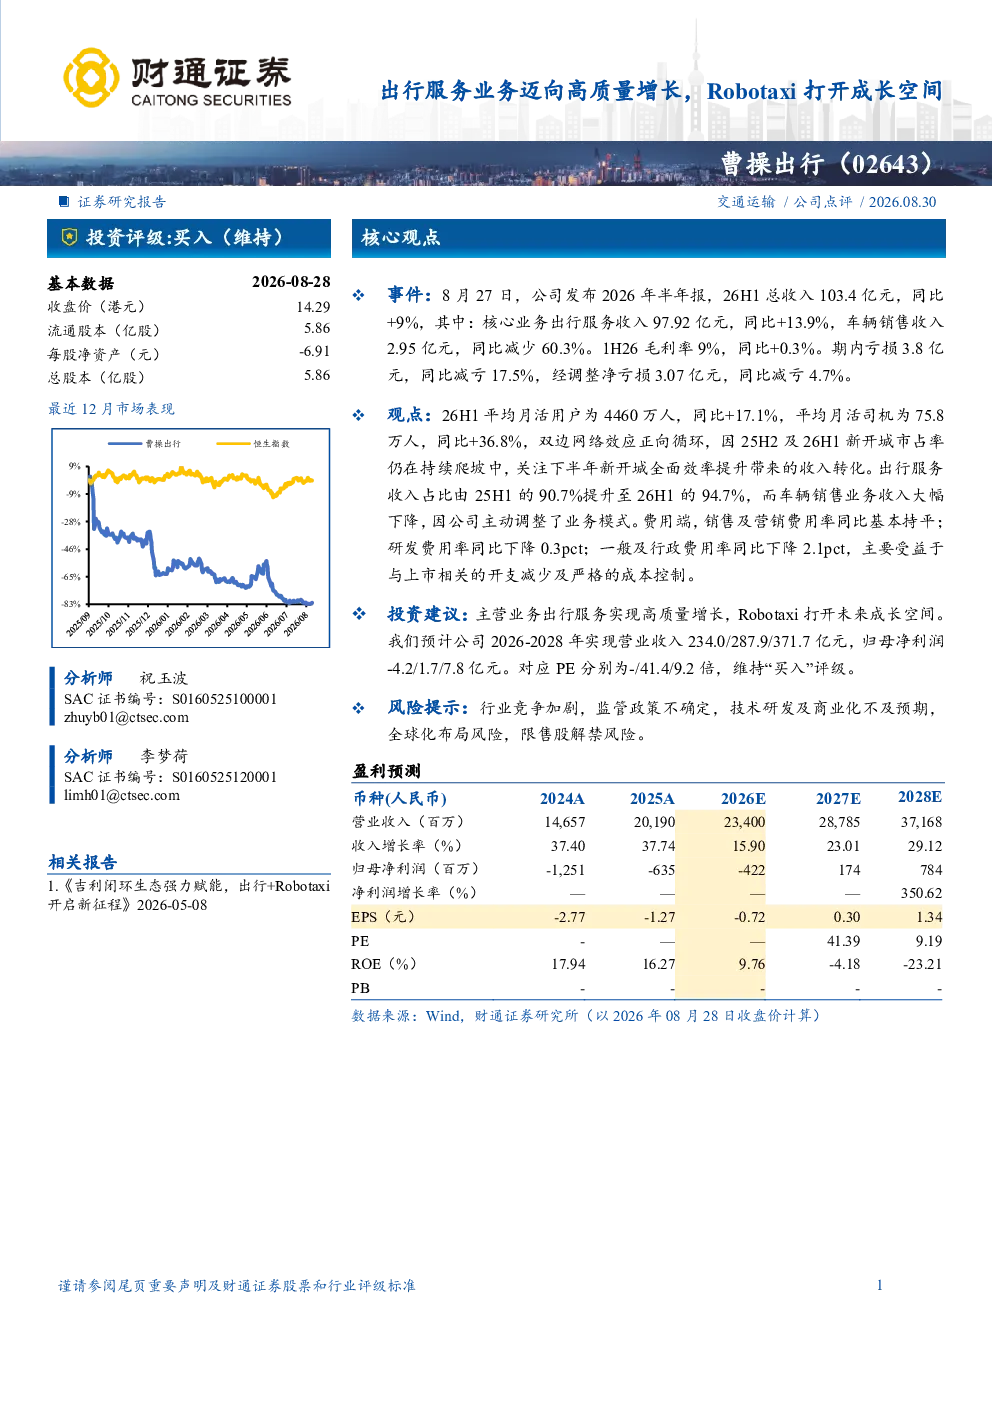
该研报分析了曹操出行2026年半年报,显示公司总收入103.4亿元,同比+9%,其中出行服务收入97.92亿元,同比+13.9%。毛利率9%,同比+0.3%。期内亏损3.8亿元,同比减亏17.5%。报告强调出行服务实现高质量增长,双边网络效应正向循环,新开城市占率提升。
出行服务行业发展趋势如何?
出行服务行业正迈向高质量增长,核心业务收入占比提升至94.7%,车辆销售业务收入大幅下降显示公司主动调整业务模式。新开城市效率提升带来收入转化,Robotaxi等新技术拓展未来成长空间。行业竞争加剧,需关注技术商业化及政策影响。
研报重点分析了哪些方向?
研报重点分析了出行服务业务的高质量增长,用户和司机规模双增长,网络效应增强。关注新开城市效率提升带来的收入转化,以及出行服务收入占比提升至94.7%的业务模式调整。同时,Robotaxi被视为未来重要增长点。
当前市场现状如何判断?
当前市场现状显示出行服务需求稳定增长,公司核心业务收入占比提升,毛利率及用户规模向好。新开城市占率爬坡中,技术驱动转型明显。行业竞争激烈,需关注技术商业化及政策风险。
研报有哪些风险提示?
研报提示行业竞争加剧、监管政策不确定、技术研发及商业化不及预期、全球化布局风险、限售股解禁风险等。需关注技术商业化落地及政策变化对公司业务的影响。
你可能感兴趣
共享出行:迈向高质量发展,Robotaxi开启新篇章
文化传媒西南证券2025-12-30
海外自主品牌、国内教育服务业务打开成长新空间
安信证券2023-01-03
鸿合科技(002955)海外自主品牌、国内教育服务业务打开成长新空间(更正报告)
安信证券2023-01-04
2021年营收增长超预期,能源服务打开成长新空间
信息技术国盛证券2022-01-21
制剂业务带动业绩增长,高质量仿制药成长空间巨大
医药生物东吴证券2015-08-27
中小盘信息更新:业绩订单持续高增,迈向全球打开成长空间
开源证券2024-03-29
从B端迈向C端,布局消费金融,打开成长空间
信息技术太平洋证券2017-03-29
优步(Uber):出行+外卖双轮驱动,AI赋能效率升级,全球化布局打开成长空间
华鑫证券2026-04-02
2024年年报点评:24年业绩增长41%;业务拓展打开成长空间
国防军工民生证券2025-03-27
Q1业绩同比高速增长,GPU芯片业务打开新成长空间
长城证券2025-06-30