猜你想问
这份研报的核心内容是什么?
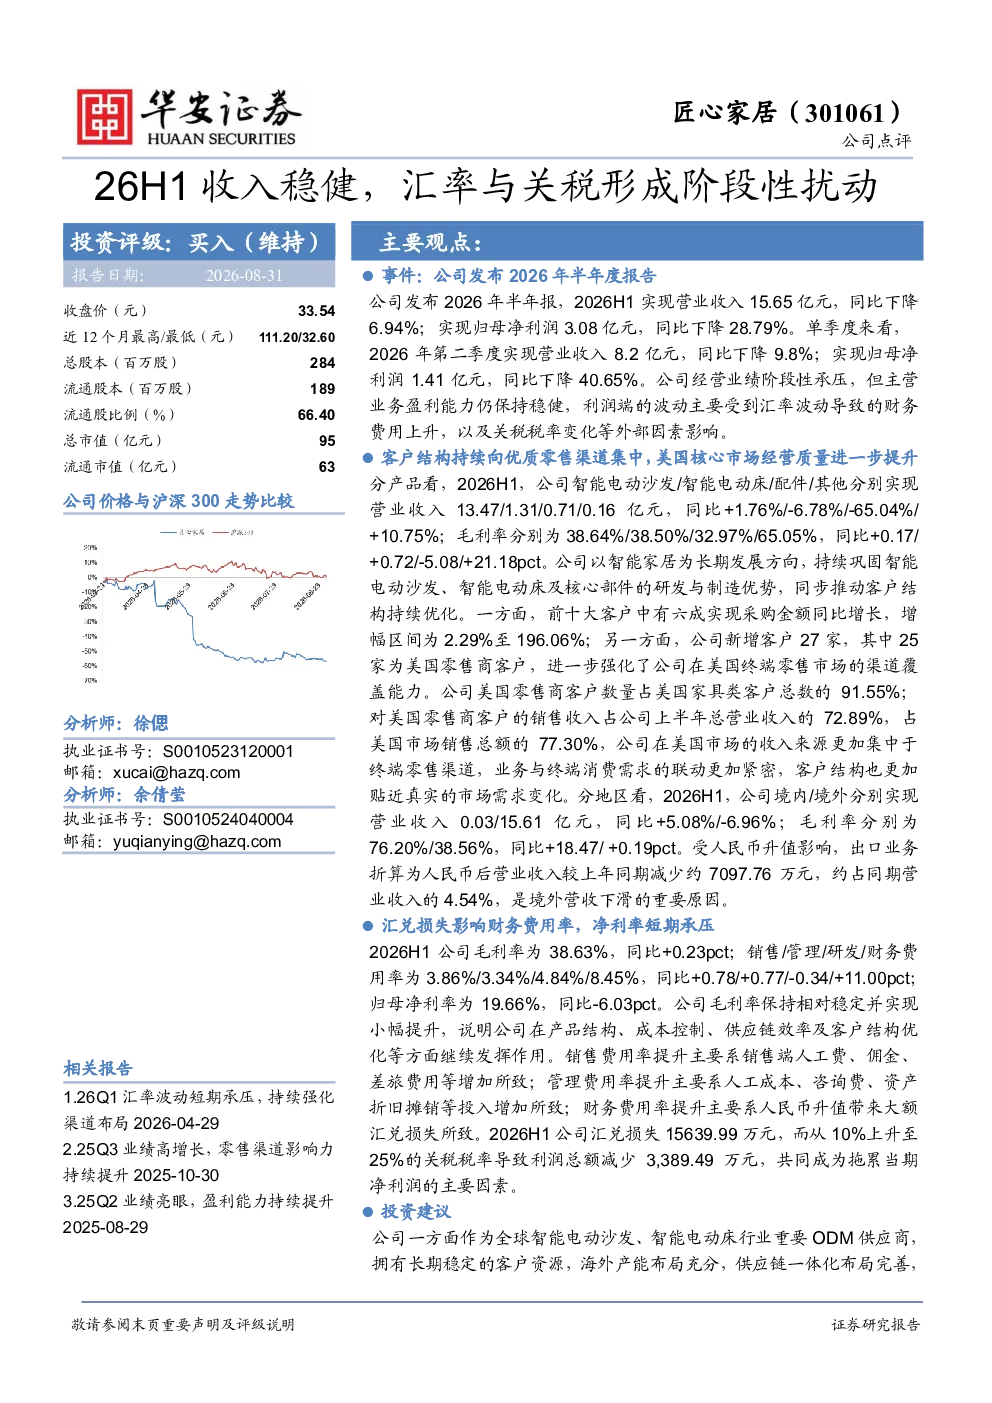
这份研报分析了公司2026年半年报数据,显示营业收入15.65亿元,同比下降6.94%;归母净利润3.08亿元,同比下降28.79%。虽然收入端有所下滑,但公司主营业务盈利能力保持稳健,利润波动主要受汇率波动导致财务费用上升及关税税率变化等外部因素影响。报告还指出,公司客户结构持续向优质零售渠道集中,美国核心市场经营质量进一步提升,前十大客户中有六成采购金额同比增长,新增客户多为美国零售商。
智能家居行业的发展趋势如何?
报告显示,公司正以智能家居为发展方向,巩固研发制造优势,优化客户结构。智能电动沙发、智能电动床等产品毛利率保持稳定或提升,说明公司在产品结构、成本控制、供应链效率及客户结构优化等方面发挥作用。同时,公司积极推进自有品牌塑造,通过“店中店”模式深化渠道建设,渠道渗透率不断增强,品牌影响力显现,这些举措有望推动行业向更智能化、品牌化的方向发展。
研报重点分析了哪些方向?
研报重点分析了公司2026年半年报的经营业绩,特别是收入和利润的变化情况,以及汇率和关税变动对公司财务状况的影响。报告还详细分析了公司客户结构的优化情况,特别是美国核心市场的经营质量提升,以及公司自有品牌建设的进展。此外,报告还探讨了汇率波动和关税税率变化对公司财务费用率和净利率的影响,以及公司未来的投资建议和风险提示。
当前市场对这家公司的判断是怎样的?
报告指出,公司作为全球智能电动沙发、智能电动床行业重要ODM供应商,拥有长期稳定的客户资源,海外产能布局充分,供应链一体化布局完善,市场份额有望持续提升。同时,公司积极推进自有品牌塑造,通过“店中店”模式深化渠道建设,渠道渗透率不断增强,品牌影响力显现,这些因素表明市场对公司未来发展持积极态度。但报告也提醒,公司经营业绩阶段性承压,利润端波动主要受汇率波动导致财务费用上升及关税税率变化等外部因素影响。
研报提到了哪些风险提示?
研报提示了多项风险因素,包括下游需求复苏不及预期、原材料价格波动超预期、投产节奏不及预期、市场竞争加剧、汇率波动以及客户的信用风险。这些风险因素可能对公司未来的经营业绩和财务状况产生影响。例如,汇率波动可能导致财务费用上升,关税税率变化可能影响利润水平,而下游需求复苏不及预期则可能影响公司产品的销售情况。因此,投资者在关注公司发展前景的同时,也需要关注这些潜在的风险因素。