猜你想问
乐普医疗2026年业绩表现如何?
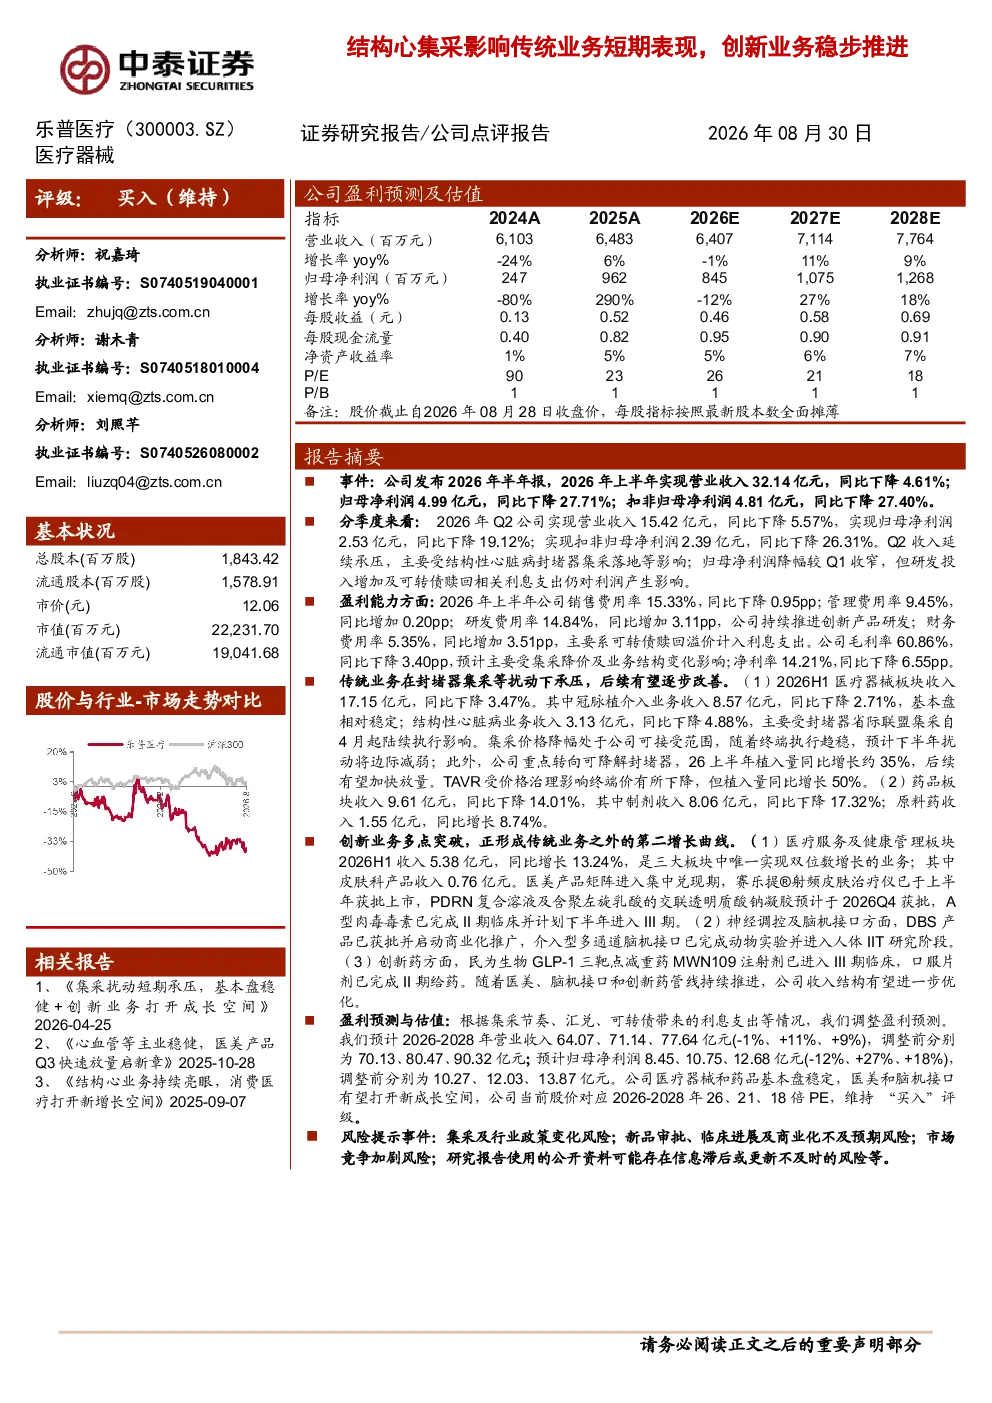
乐普医疗2026年上半年实现营业收入32.14亿元,同比下降4.61%;归母净利润4.99亿元,同比下降27.71%。Q2收入15.42亿元,同比下降5.57%,归母净利润2.53亿元,同比下降19.12%。销售费用率15.33%(同比下降0.95pp),管理费用率9.45%(同比增加0.20pp),研发费用率14.84%(同比增加3.11pp),财务费用率5.35%(同比增加3.51pp,主要因可转债赎回溢价)。毛利率60.86%(同比下降3.40pp),净利率14.21%(同比下降6.55pp)
集采对乐普医疗传统业务影响多大?
医疗器械板块收入17.15亿元,同比下降3.47%。冠脉植介入业务收入8.57亿元(同比下降2.71%),基本盘稳定;结构性心脏病业务收入3.13亿元(同比下降4.88%),受封堵器集采影响。集采价格降幅可接受,预计下半年扰动减弱。可降解封堵器植入量同比增长约35%,TAVR植入量同比增长50%
乐普医疗创新业务进展情况?
医疗服务及健康管理收入5.38亿元,同比增长13.24%。皮肤科产品收入0.76亿元,赛乐提®射频皮肤治疗仪已获批上市,PDRN复合溶液及含聚左旋乳酸的交联透明质酸钠凝胶预计Q4获批,A型肉毒毒素计划下半年进入III期临床。神经调控及脑机接口DBS产品已获批并启动商业化,介入型多通道脑机接口进入人体IIT研究阶段。创新药民为生物GLP-1三靶点减重药MWN109注射剂已进入III期临床,口服片剂完成II期给药
乐普医疗未来几年盈利预测?
预计2026-2028年营业收入64.07、71.14、77.64亿元(-1%、+11%、+9%),归母净利润8.45、10.75、12.68亿元(-12%、+27%、+18%)。当前股价对应2026-2028年PE分别为26、21、18倍
乐普医疗面临哪些风险?
集采及行业政策变化风险、新品审批不及预期风险、市场竞争加剧风险等