猜你想问
这份研报主要分析了什么内容?
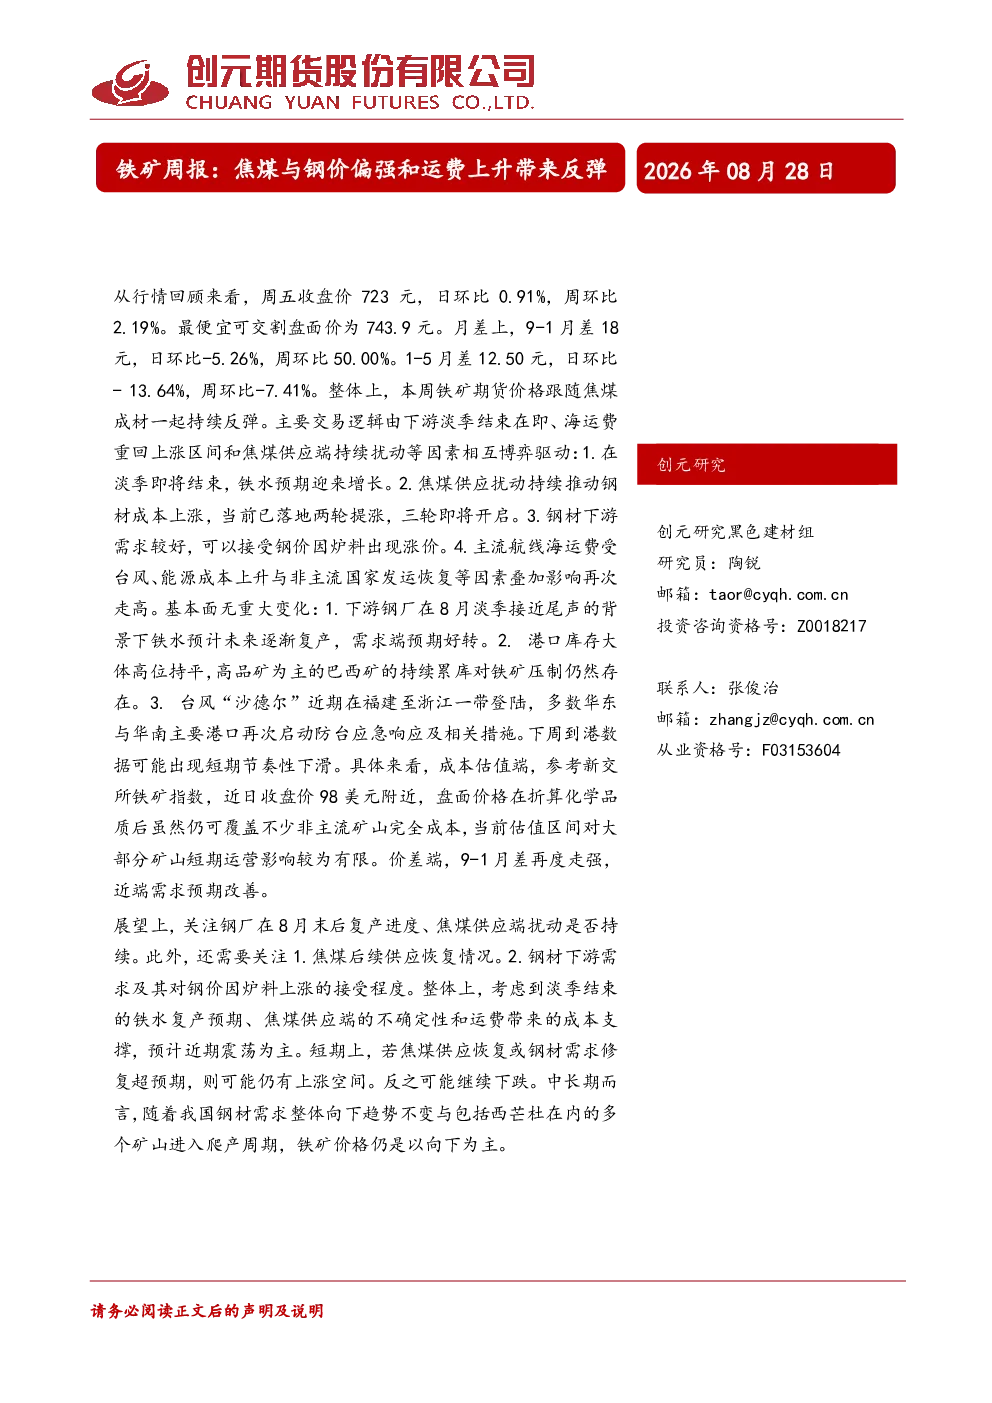
这份研报主要分析了铁矿石市场的价格走势、供需关系以及库存情况。报告指出,铁矿石期货价格跟随焦煤成材反弹,现货价格震荡上行,海运价格和港口库存大体持平,钢厂库存下降。报告还分析了供应端、需求端和库存端的最新动态,并对短期和中长期展望进行了探讨。
铁矿石行业未来发展趋势如何?
铁矿石行业未来发展趋势呈现整体向下趋势。钢材需求预计将保持下降,西芒杜等矿山进入爬产周期,供应端持续增加。短期内,铁矿石价格可能震荡为主,主要受淡季结束的铁水复产预期、焦煤供应端的不确定性和运费带来的成本支撑等因素影响。
报告中重点关注了哪些分析方向?
报告中重点关注了铁矿石的价格与价差、供应端、需求端和库存端。价格与价差方面,分析了期货价格、现货价格、海运价格和品种价差的变化;供应端分析了现货成交、铁矿发运和到港量;需求端分析了铁水与高炉生产、入炉比例和疏港情况;库存端分析了港口库存和钢厂库存。
当前铁矿石市场现状如何判断?
当前铁矿石市场现状呈现震荡态势。铁矿石期货价格跟随焦煤成材反弹,现货价格震荡上行,海运价格再次冲击前高,港口库存大体持平,钢厂库存下降。供应端,全球铁矿发运环比小幅增加,非主流国家恢复较多,澳洲对中国发运持续回暖。需求端,铁水产量小幅下降,高炉开工与产能利用率同步下行,部分高炉检修。
这份研报提示了哪些风险?
这份研报提示了几个风险点。短期来看,需关注钢厂在8月末后的复产进度和焦煤供应端的扰动是否持续。若焦煤供应恢复或钢材需求修复超预期,铁矿石价格可能仍有上涨空间;反之可能继续下跌。中长期来看,我国钢材需求整体向下趋势不变,包括西芒杜在内的多个矿山进入爬产周期,铁矿石价格仍是以向下为主。此外,运费上涨也对成本端带来不确定性。
你可能感兴趣
钢价有望偏强震荡,铁矿反弹有限
信达期货2021-09-27
【鑫期汇】黑色周报:铁矿供给扰动,钢材终端需求恢复,钢价或震荡偏强运行
华鑫期货2026-03-15
铁矿石周报:钢价继续上调 铁矿短期偏强震荡
方中中期期货2018-05-14
钢材周报:铁矿接力“双焦” 钢价延续偏强走势
长江期货2016-11-11
铁矿石市场周报:供给扰动+运费涨价,铁矿期价震荡偏强
瑞达期货2026-03-13
[2026.3.13]铁矿石市场周报:供给扰动+运费涨价 铁矿期价震荡偏强
瑞达期货2026-03-13
【鑫期汇】黑色周报:9-10月钢材消费旺季,焦煤偏紧涨价,钢价震荡偏强
华鑫期货2026-08-16
焦炭焦煤周报:钢焦博弈延续,焦价稳中偏强
华泰期货2020-08-18
螺纹季线射击星,反弹结束回下行;铁矿中阳呈吊线,未成三法仍偏强;双焦吊线强反弹,焦煤大阳炭一般
钢铁中辉期货2025-10-09