猜你想问
这份研报主要分析了哪些内容?
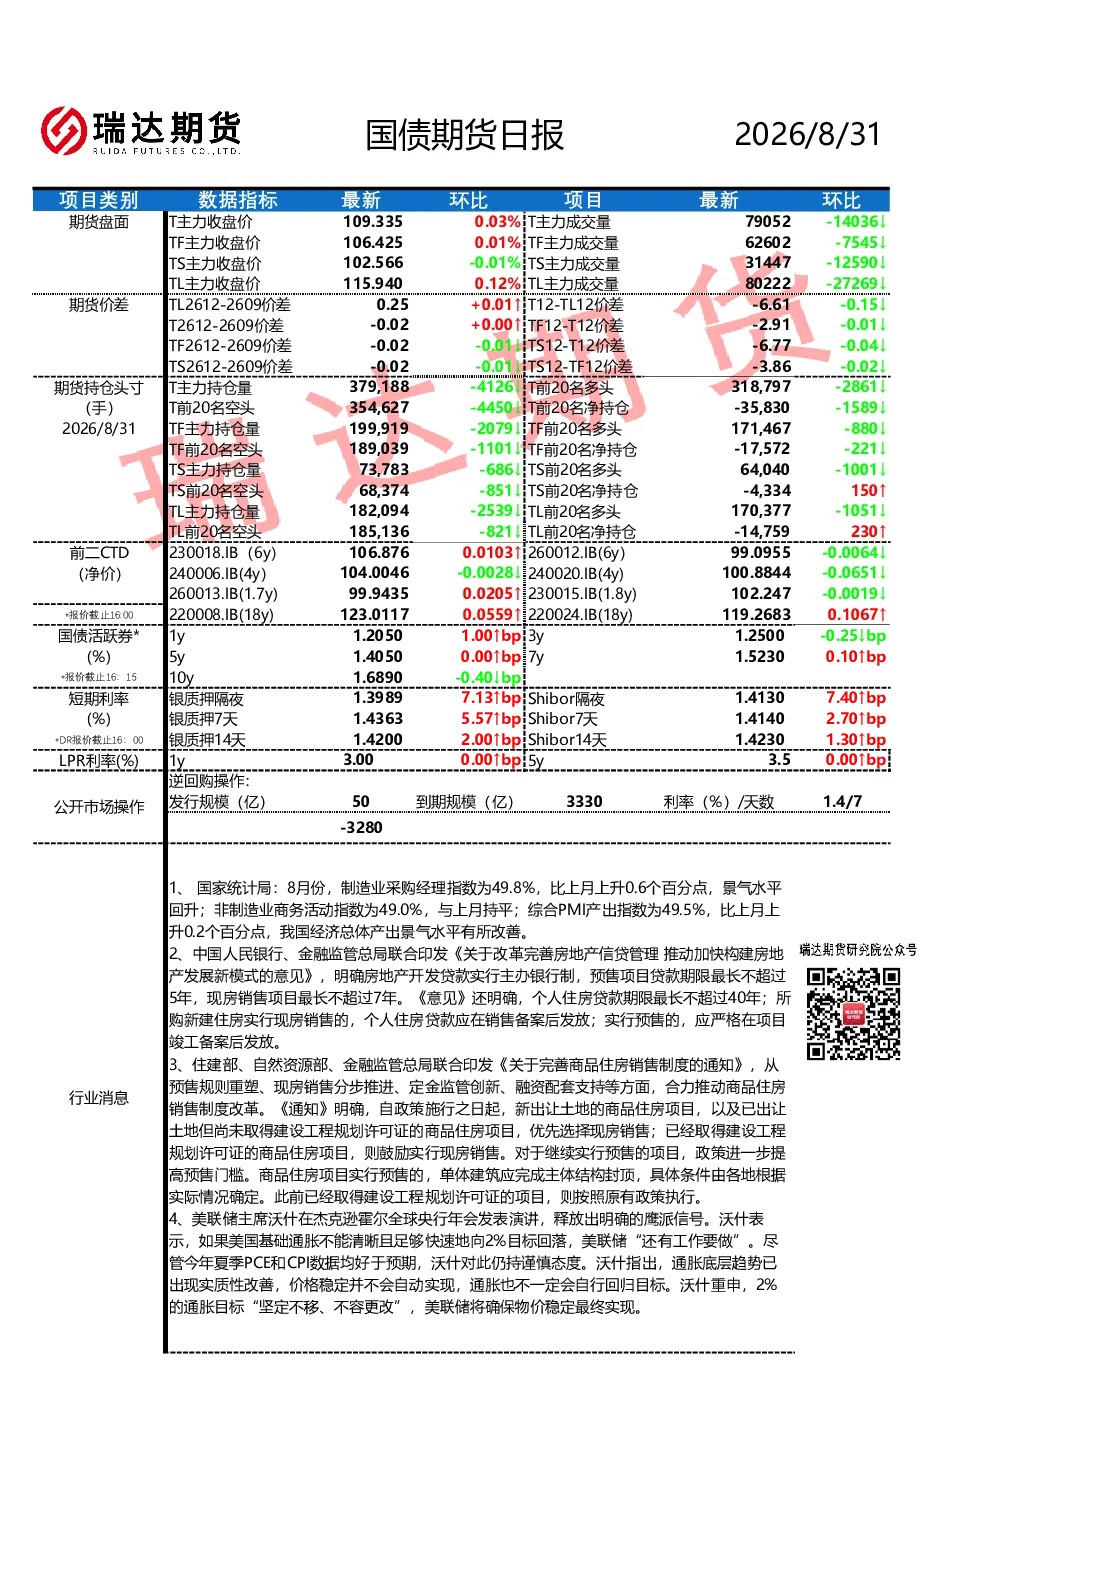
这份研报主要分析了宏观经济数据、房地产信贷政策调整、商品住房销售制度改革以及美联储货币政策立场对国债期货市场的影响。具体包括国家统计局发布的8月PMI数据,显示经济总体产出景气水平有所改善但仍处收缩区间;中国人民银行、金融监管总局联合发文改革房地产信贷管理,调整贷款期限和发放条件;住建部、自然资源部、金融监管总局联合发文推动商品住房销售制度改革,要求优先选择现房销售;美联储主席沃什释放鹰派信号,表示将继续关注通胀情况并可能继续加息。这些因素都可能对国债期货市场产生影响。
当前宏观经济形势如何?
当前宏观经济形势总体产出景气水平有所改善但仍处收缩区间。国家统计局数据显示,8月制造业PMI为49.8%(环比+0.6pct),非制造业PMI为49.0%(持平),综合PMI产出指数为49.5%(环比+0.2pct)。这些数据表明经济正在逐步恢复,但仍面临一定的压力。制造业PMI的改善显示工业生产有所回升,但非制造业PMI持平表明服务业增长仍然缓慢。综合PMI产出指数的微弱上升也反映出整体经济活动有所增强,但仍需进一步观察才能确认经济是否已经完全摆脱收缩区间。
报告对房地产信贷政策调整有何分析?
报告分析了中国人民银行、金融监管总局联合发文改革房地产信贷管理的政策内容。新政策要求房地产开发贷款实行主办银行制,预售项目贷款期限最长不超过5年,现房销售项目最长不超过7年;个人住房贷款期限最长不超过40年,且贷款发放需在项目竣工备案后进行。这些调整旨在加强对房地产市场的金融监管,防范金融风险。通过限制贷款期限和发放条件,政策试图控制房地产市场的过热,促进市场平稳发展。同时,主办银行制的要求也提高了金融机构对房地产项目的风险控制能力,有助于减少不良贷款的发生。这些政策调整对国债期货市场的影响需要进一步观察,但可能会对市场情绪产生一定影响。
报告如何解读美联储的货币政策立场?
报告解读了美联储主席沃什在杰克逊霍尔全球央行年会上的发言,释放了鹰派信号。沃什表示若通胀未明确向2%目标回落,美联储将继续加息,强调通胀底层趋势虽改善但价格稳定不会自动实现,2%通胀目标“坚定不移”。这一表态表明美联储对当前通胀形势仍持谨慎态度,未来可能继续采取紧缩货币政策。美联储的加息决策对国债期货市场具有重要影响,因为加息会提高债券收益率,导致债券价格下跌。因此,美联储的鹰派立场可能会对国债期货市场产生负面影响,投资者需要密切关注美联储的未来政策动向。
研报提示了哪些投资风险?
研报提示了以下几个投资风险:首先,宏观经济形势仍存在不确定性,虽然PMI数据显示经济有所改善,但整体经济活动仍处收缩区间,未来经济复苏的力度和速度仍需观察。其次,房地产信贷政策调整可能会对房地产市场产生负面影响,进而影响相关企业的盈利能力和财务状况,对国债期货市场情绪产生影响。再次,美联储的货币政策立场仍然鹰派,未来可能继续加息,这会对债券市场产生压力。最后,商品住房销售制度改革可能会改变市场预期,对房地产市场和相关企业产生影响。投资者在投资国债期货时需要充分考虑这些风险因素,谨慎决策。