猜你想问
海兰信2026年中报核心数据表现如何?
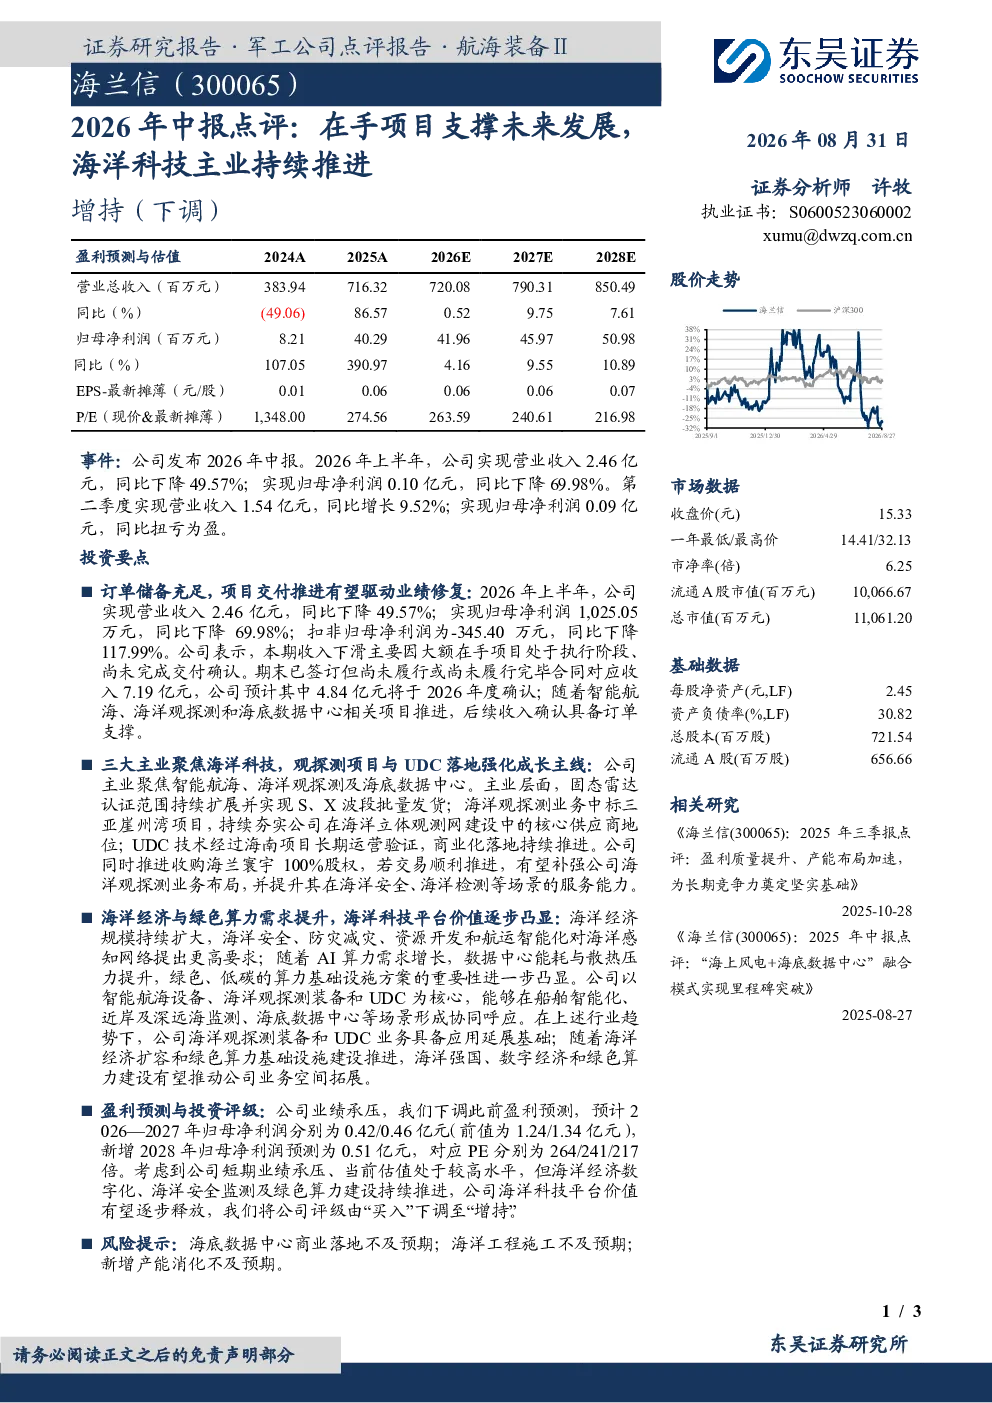
海兰信2026年中报显示,公司上半年营业收入2.46亿元,同比下降49.57%;归母净利润0.10亿元,同比下降69.98%。主要原因是大额在手项目处于执行阶段,尚未完成交付确认。期末已签订但尚未履行或尚未履行完毕合同对应收入7.19亿元,预计其中4.84亿元将于2026年度确认。公司在智能航海、海洋观探测及海底数据中心三大主业持续发展,固态雷达认证范围持续扩展并实现S、X波段批量发货,中标三亚崖州湾项目巩固核心供应商地位,海底数据中心技术经过海南项目长期运营验证,商业化落地持续推进。
海洋经济规模持续扩大对行业有何影响?
海洋经济规模持续扩大,对海洋感知网络提出更高要求,为海洋科技企业带来发展机遇。AI算力需求增长,绿色算力基础设施方案重要性凸显,推动行业向智能化、绿色化方向发展。海兰信以智能航海设备、海洋观探测装备和UDC为核心,在船舶智能化、近岸及深远海监测、海底数据中心等场景形成协同呼应,有望受益于海洋经济扩容和绿色算力基础设施建设,拓展业务空间。公司同时推进收购海兰寰宇100%股权,若交易顺利,将补强海洋观探测业务布局,增强市场竞争力。
报告对海兰信业务发展的重点分析方向是什么?
报告重点分析了海兰信三大主业的发展情况。智能航海方面,公司固态雷达认证范围持续扩展并实现S、X波段批量发货,技术优势明显。海洋观探测业务中标三亚崖州湾项目,巩固了核心供应商地位。海底数据中心技术经过海南项目长期运营验证,商业化落地持续推进。此外,公司推进收购海兰寰宇100%股权,若交易顺利,将补强海洋观探测业务布局。这些业务发展显示公司技术实力和市场需求,有望推动公司长期价值提升。
当前海洋科技行业市场现状如何?
当前海洋科技行业市场正处于快速发展阶段,海洋经济规模持续扩大,对海洋感知网络提出更高要求,推动行业技术创新和应用拓展。AI算力需求增长,绿色算力基础设施建设成为重要趋势,为海洋科技企业带来新的发展机遇。市场竞争激烈,但头部企业凭借技术积累和市场需求优势,有望获得更多发展空间。海兰信作为行业领先企业,在智能航海、海洋观探测及海底数据中心等领域具备技术优势,有望受益于行业发展趋势,拓展业务空间。
研报提示的主要风险有哪些?
研报提示的主要风险包括:海底数据中心商业落地不及预期,可能影响公司商业化进程和盈利能力;海洋工程施工存在不确定性,可能影响项目进度和成本控制;新增产能消化不及预期,可能导致产品积压和盈利能力下降。这些风险需关注,可能对公司业务发展和经营业绩产生一定影响。公司需加强风险管理,确保业务稳健发展。