猜你想问
本周汽车板块主要表现如何?
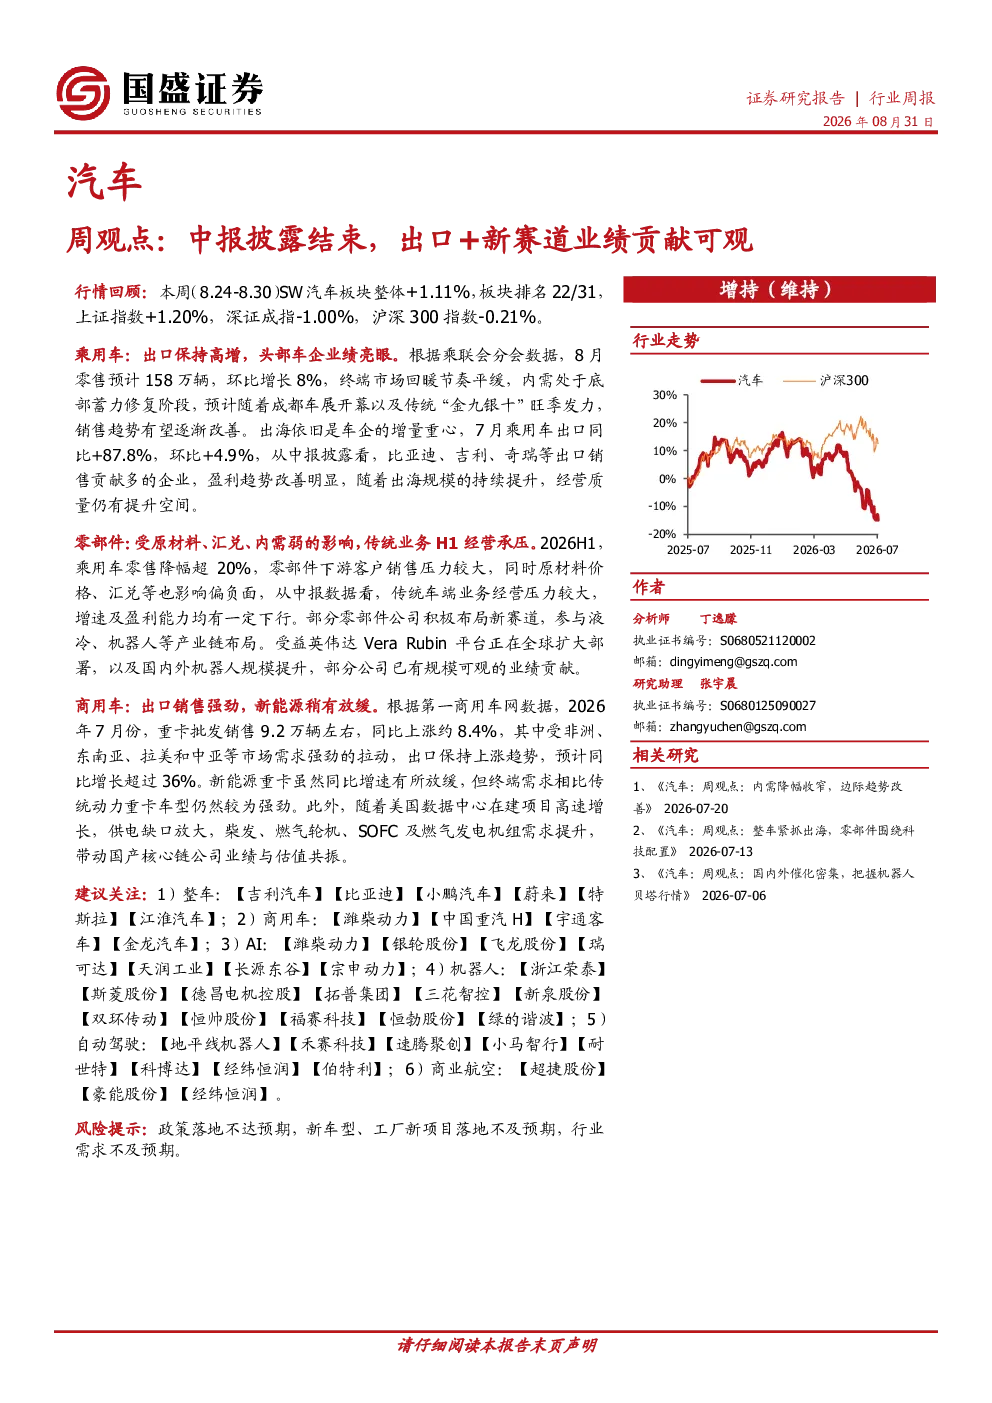
本周(8.24-8.30),SW汽车板块整体上涨1.11%,排名22/31。乘用车、商用车表现较好,分别上涨1.74%和1.96%,汽车服务板块涨幅最大(2.84%),汽车零部件板块微涨0.85%。
乘用车行业当前面临哪些机遇和挑战?
乘用车行业内需处于底部修复阶段,8月零售市场预计158万辆,环比增长8%,但终端市场回暖平缓。出口保持高增长,7月乘用车出口同比上涨87.8%,比亚迪、吉利、奇瑞等企业盈利明显改善。部分企业积极布局液冷、机器人等新赛道,英伟达Vera Rubin平台带动相关公司业绩贡献。
零部件行业未来发展方向是什么?
零部件行业受原材料、汇兑、内需疲软影响,传统业务H1经营承压。部分企业积极布局新赛道,如液冷、机器人等领域。英伟达Vera Rubin平台全球部署及机器人规模提升,带动相关公司业绩贡献。企业需关注传统业务压力并布局新兴领域。
商用车市场现状如何?
7月重卡批发销量9.2万辆,同比上涨8.4%,出口同比增长超36%,主要受非洲、东南亚、拉美等市场需求拉动。新能源重卡增速放缓但仍保持强劲需求。美国数据中心建设带动柴发、燃气轮机等需求,推动国产核心链公司业绩与估值共振。
本报告提示哪些风险?
本报告提示政策落地不及预期、新车型/工厂项目落地不及预期、行业需求不及预期等风险。整车企业通过出口和新赛道实现业绩增长,零部件企业需关注传统业务压力并布局新兴领域。建议关注整车、商用车、AI、机器人、自动驾驶、商业航空等领域。
你可能感兴趣
医药生物行业周观点:整体业绩披露结束,择优行业内部赛道
医药生物万联证券2020-05-11
汽车周观点:终端市场有望回暖,新赛道及出口链表现突出
交运设备国盛证券2026-08-25
医药生物行业周观点:中报披露结束,“补短板”+“消费”或成主旋律
医药生物万联证券2020-09-07
机械设备行业周观点:中报披露结束,油服设备、工程机械龙头表现优异
机械设备万联证券2019-09-02
医药生物行业周观点:中报披露基本结束,国内回归“后疫情建设”
医药生物万联证券2020-08-31
医药生物行业周观点:看好行业优质发展赛道,静待中报披露
医药生物万联证券2020-07-27
汽车周观点:中报披露在即,重视绩优公司
交运设备国盛证券2026-08-10
通信行业周观点:即将进入业绩密集披露期,关注高成长细分赛道
信息技术万联证券2022-04-06
【联讯电新中报点评】林洋能源:新能源板块增速可观,期待EPC贡献业绩增量
电子设备联讯证券2018-08-22
纺织服装周观点:中报密集披露期到来:聚焦环保与业绩高增长!
纺织服装东吴证券2017-08-13